取適法とは、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」の通称で、2025年までは下請法と呼ばれていました。2026年1月1日に名称が変わっています。発注側は委託事業者、受け取る側の協力工場は中小受託事業者(受託先)です。
量産が終わった後も、協力工場に金型や治具を預けたままにしている場合があります。金型・木型・治具・検具・製造設備などをまとめて型等と呼びます。2026年10月時点で、部品の発注を長期間行わないなどの事情があるのに型等の保管費用を払わず預けたままにすると、取適法5条2項2号に該当します。
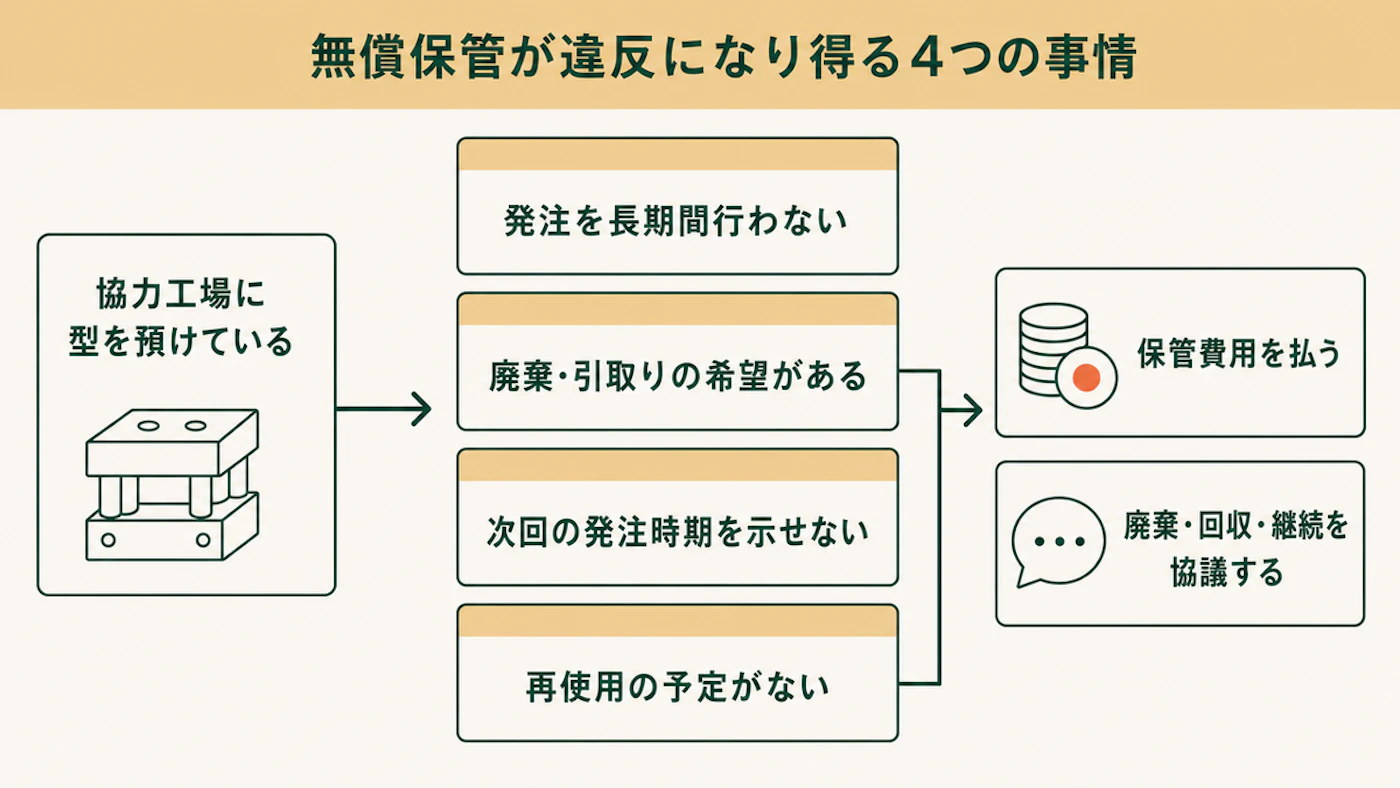
該当するかどうかは、最終発注日、協力工場の希望、次回の発注時期、再使用の予定の4つで確かめます。当たる型は、協力工場と保管費用を協議して支払い、廃棄・回収・保管継続についても協議します。取引が取適法の対象になるかは、取適法の受領拒否の記事で用語とあわせて確認してください。
型等の無償保管は、不当な経済上の利益の提供要請にあたる
発注を長期間行わないのに保管費用を払わず型等を預け続けることは、取適法5条2項2号が禁じる行為です。
5条2項2号は、委託事業者が自己のために金銭、役務その他の経済上の利益を提供させ、受託先の利益を不当に害することを禁じています。この行為を、不当な経済上の利益の提供要請と呼びます。条文はe-Gov法令検索の取適法で確認できます。
運用基準によると、協賛金や協力金などの名目は問われません。代金の支払とは別に、金銭や労務などを提供させる行為が含まれます。受託先の直接の利益の範囲内で、自由な意思により提供する場合は、該当しません。
公正取引委員会の運用基準は、この類型の例として型等の保管を挙げています。部品等の発注を長期間行わないなどの事情があるのに、型等の保管費用を払わずに受託先へ保管させることは、5条2項2号に該当します。出典は公正取引委員会「中小受託取引適正化法に関する運用基準」の第4の7です。
運用基準の違反行為事例には、型・治具の無償保管が3つ載っています。
- 量産終了から一定期間が過ぎても型を保管させ、受託先からの廃棄の申請に長期間はっきり返答せず、保管やメンテナンスの費用を考えずに無償で保管させた
- 貸与した型・治具について、大量発注の時期が終わって発注が長期間ないのに、無償で保管させた
- 受託先所有の金型・治具の廃棄に委託事業者の承認を要することとしたうえで、発注を長期間行わないのに無償で保管させた
違反となり得る事情は4つあり、当たる型から支払と協議を始める
公正取引委員会のQ&Aは、違反事例で認められた事情として4つを挙げています。
出典は公正取引委員会「よくある質問コーナー(取適法)」のQ&AのQ119です。事情は事案ごとに異なりますが、主な違反事例で認められたのは次の4つです。
- 発注を長期間行わない:金型等を用いる製品の発注を1年間以上行わないのに、無償で保管させた事例
- 受託先が廃棄や引取り等を希望している:希望を伝えられていたのに、引き続き無償で保管させた事例
- 次回以降の具体的な発注時期を示せない:今後1年間の具体的な発注時期を示せない状態なのに、無償で保管させた事例
- 再使用が想定されていない:木型等を改めて使用する予定がないのに、無償で保管させた事例
ここに出てくる1年間は、違反事例の期間です。法的な線引きではありません。Q&Aは「最終稼働後1年間は無償で保管させてよい」との認識を取り上げ、保管費用は請求の有無にかかわらず保管期間に応じて支払う必要があると答えています。
発注を長期間行わないかどうかは、発注記録の最終発注日から確かめます。次回の具体的な発注時期は、委託事業者が示せるかどうかが問われます。示せない状態であれば、3つ目の事情に当たります。
記事の例では、型ごとの当てはめ方は次の順です。最終発注日からの経過、協力工場からの廃棄・引取りの希望、次回の具体的な発注時期、再使用の予定の順です。1つでも当たる型は、保管費用を払い、廃棄・回収・保管継続を協議する対象にします。どれにも当たらない型も、棚卸し表に残して年度ごとに見直します。
内示で伝えた内容と、確定した発注の違いは内示と発注の違いの記事を参照してください。
協力工場が所有する型でも、事実上管理していれば同じ扱いになる
所有者が協力工場でも、委託事業者が事実上管理している型は、保管費用を支払う対象になります。
事実上管理しているとは、たとえば廃棄などに委託事業者の承認が要る状態です。運用基準もQ&Aも、委託事業者が所有する型のほか、受託先が所有していて委託事業者が事実上管理している型を、同じ扱いとしています。
名義が協力工場でも、自社の承認なしに廃棄できない型は、保管費用の対象として棚卸し表に載せます。協力工場から廃棄の希望を伝えられているのに預け続けると、2つ目の事情にも当たります。
型の保管とは別に、金型の設計・加工データや設計図面を無償で出させる行為も、同じ5条2項2号の対象です。4条明示した給付の内容に図面が含まれていないのに、納入にあわせて無償で提供させると、該当するおそれがあります(Q&AのQ120)。4条明示とは、発注時に給付の内容や代金などを書面または電磁的方法で示すことです。図面も必要なときは、別途対価で買い取るか、発注内容に含めて対価を協議して決めます。
保管費用は請求がなくても、保管期間に応じて支払う
保管費用は、協力工場からの請求の有無にかかわらず、保管期間に応じて委託事業者が支払います。
Q&Aは、「請求がなければ支払う必要はない」との認識も取り上げ、保管費用は請求の有無にかかわらず保管期間に応じて支払う必要があると答えています。保管期間とは、その型を用いる部品等の発注が行われていない期間です。
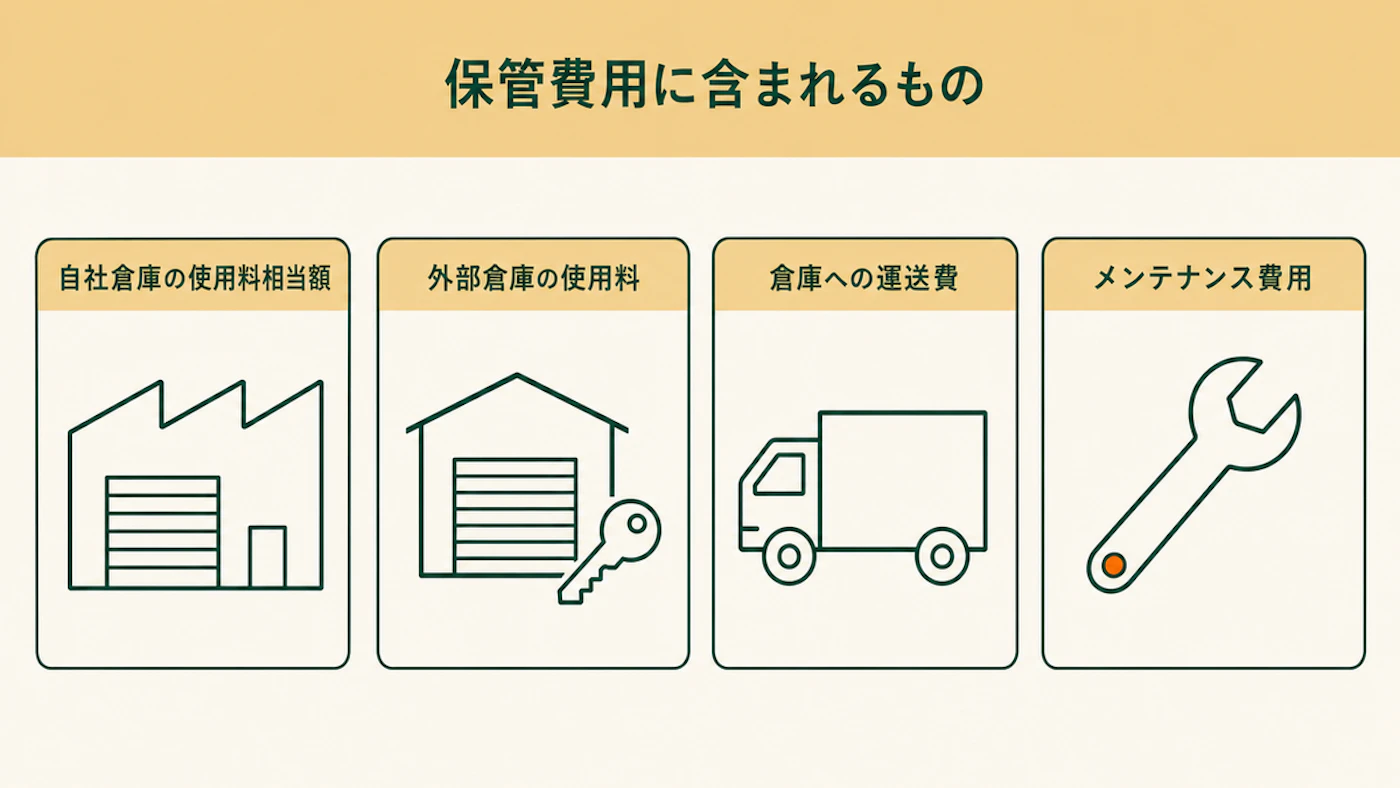
保管費用とは、型等を保管させたことで生じた費用です。運用基準とQ&Aは、次の4つを例に挙げています。
- 自社倉庫の使用料相当額
- 外部倉庫の使用料
- 倉庫等への運送費
- メンテナンス費用
協議に入るときは、協力工場が負担してきた費用を、この4項目ごとに聞き取ります。
協議では、金額より先に決める項目を揃えます。費用の内訳、保管期間の起点、支払の単位、廃棄するか回収するか保管を続けるか、合意内容の記録の5つです。これは記事の整理で、Q&Aの費用の例と留意点を並べ直したものです。
型の稼働状況を常に把握することが双方に過度な負担となる場合もあります。その場合は協議のうえ、年度ごとに、預けている型を用いる部品等の発注状況を確認し、その年度の保管期間に応じた費用をまとめて支払うことも許容されています。
合意した内容は記録に残します。取適法7条は、給付や受領、代金の支払などの書類を作成し保存するよう定めています。保管費用の合意は、記事の整理として、これらの書類とあわせて管理し、記録の持ち方は外注先の評価表の記事の考え方と共用できます。
型の無償保管の勧告は、令和4年度の1件から令和7年度の13件に増えた
公正取引委員会と中小企業庁は、型の無償保管について監視を強化しています。
勧告件数の出典は、公正取引委員会・中小企業庁のリーフレット「型の無償保管について、監視を強化しています」(令和7年11月13日)です。勧告とは、公正取引委員会が違反行為をした委託事業者に、必要な措置をとるよう求める手続です(10条)。
型の無償保管に係る勧告件数(件)
※ 令和7年度は11月13日時点
データを表で見る
←→ 横にスクロールできます
| 年度 | 勧告件数 |
|---|---|
| 令和4年度 | 1 |
| 令和5年度 | 3 |
| 令和6年度 | 9 |
| 令和7年度 | 13 |
令和4年度の1件から令和7年度の13件へ、年を追って増えています。令和7年度は11月13日現在の件数です。
令和8年度の勧告は、公正取引委員会の取適法勧告一覧(令和8年度)で確認できます。令和8年10月9日現在、型等の保管費用を負担せずに保管させたことを理由に含む勧告が10件あります(6月26日〜10月9日)。給湯器・変圧器、産業用ロボット、建設用クレーン、自動車部品、医療機器部品、コネクタ、ホースなどの部品の製造委託が対象です。
1件あたりの型数は、計187個から計5,242型まで幅があります。うち1件は、金型等の棚卸作業(計173回)の費用も負担していませんでした。別の1件は、運送委託先の荷役作業の費用も負担していませんでした。
リーフレットの吹き出しには、「無償で保管するのが当然だと思っていた」「請求がなければ支払う必要はないと思っていた」という2つの認識が載っています。Q&Aの答えは、保管費用は請求の有無にかかわらず支払う必要がある、というものです。
リーフレットは、発注先に無償で型等を保管させる、型等の棚卸作業をさせるといった商慣習の見直しを呼びかけています。社内調査で違反を見つけた場合は、公正取引委員会・中小企業庁への自発的な申出の検討も案内しています。
明日から、預けている型の棚卸しと協議を5つの順で進める
棚卸しは、協力工場ごとの型のリストを集めるところから始めます。
記事の例として、棚卸し表の項目は次の7つです。
←→ 横にスクロールできます
| 項目 | 確認すること | 誰が分かるか |
|---|---|---|
| 型の名称・数量 | 協力工場ごとに何をいくつ預けているか | 購買担当、生産技術担当 |
| 所有者 | 自社、協力工場、その他のどれか | 購買担当、協力工場の窓口 |
| 廃棄・処分の承認 | 廃棄に自社の承認が要るか | 生産技術担当 |
| 最終発注日 | その型を使う部品の最後の発注はいつか | 購買担当(発注記録) |
| 次回の発注時期 | 具体的な時期を示せるか | 購買担当 |
| 協力工場の希望 | 廃棄や引取りの希望が出ていないか | 協力工場の窓口 |
| 再使用の予定 | 改めて使う予定があるか | 生産技術担当 |
協議の申入れでは、まず協力工場の窓口に、預かっている型の現状と希望を聞きます。廃棄を希望している型、再び使う予定がある型、判断を保留している型に分けると、協議の順番が決まります。
表ができたら、次の順に進めてください。
- 協力工場ごとに、預けている型のリストを集める(購買・生産技術)
- 各型の最終発注日と次回の発注予定を、発注記録で確かめる
- 協力工場から、廃棄や引取りの希望が来ていないか確かめる
- 4つの事情に当たる型から協議を申し入れ、費用の内訳、保管期間、支払の単位、廃棄・回収・継続を決める
- 合意した内容を記録に残す
棚卸し表は、一度作って終わりではありません。年度ごとに最終発注日と次回の発注予定を更新すれば、年度ごとのまとめ払いを確認するときにも、そのまま使えます。協力工場との協議も、この表を見ながら型ごとに進められます。
判断に迷う型は、公正取引委員会や中小企業庁の相談窓口に確認します。取適法の他の禁止行為は、調達・材料費のテーマページにまとめています。発注代金を減らす行為は取適法の減額禁止の記事を参照してください。
よくある質問
協力工場から請求が来ていなければ、保管費用は払わなくてよいですか
請求の有無にかかわらず、保管期間に応じて支払う必要があります。「請求がなければ支払う必要はない」との認識も、Q&Aは取り上げて同じ答えを示しています(Q119)。
協力工場が所有している型でも、保管費用を払うのですか
委託事業者が事実上管理している型は、対象になります。たとえば、廃棄に自社の承認が要る型です。運用基準とQ&Aは、所有者が委託事業者以外でも同じ扱いとしています。
保管費用は、いくら払えばよいですか
運用基準とQ&Aが挙げているのは、自社倉庫の使用料相当額、外部倉庫の使用料、倉庫等への運送費、メンテナンス費用といった内訳の例です。金額は、内訳ごとに協力工場と協議して決めます。
まとめ
- 発注を長期間行わないのに保管費用を払わず型等を預け続けると、取適法5条2項2号に該当する
- 違反となり得る事情は、長期間の発注なし、廃棄・引取りの希望、発注時期を示せない、再使用の予定なしの4つ
- 協力工場が所有する型でも、廃棄に自社の承認が要るなど事実上管理していれば同じ扱い
- 保管費用は請求がなくても保管期間に応じて支払い、廃棄・回収・継続も協議する
- 預けている型を棚卸しし、4つの事情に当たる型から協議を始める
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。