部品の製造を外注し、発注書で代金を決めた後に「予算が足りない」「請求額から手数料を引く」と処理する場面があります。取適法の対象取引では、受託先に責任がないのに発注後の代金を減らす行為が禁止されています。検索で使われる「下請法の減額」は、現行の取適法では製造委託等代金の減額という禁止行為です。
まず発注時に決めた代金と、実際に支払う額を照合します。差があれば、いつ・何を理由に・どの注文について減らしたかを確認します。受託先が了承したことだけで、減額が認められるわけではありません。この記事は製造委託を中心に、購買と経理が見る記録を整理します。ほかの購買課題は調達・材料費のテーマ一覧にまとめています。
最初に取適法の対象と発注時の代金を確かめる
減額の禁止を検討する前に、その取引が取適法の対象か確認します。対象は委託の内容と、発注側・受託側の資本金規模または従業員数の組み合わせで決まります。外注であればすべて同法が適用される、という扱いにはできません。公正取引委員会の取適法の概要で取引類型を確認してください。
対象取引なら、最初に発注書などで明示した代金を基準にします。購買システムの発注日、品番、数量、単価、総額と、その後の変更履歴を一つの注文として追えるようにします。発注と納品の時点を混同すると、あとから決めた新単価を旧注文に使っても見落としやすくなります。内示と正式発注の違いも、発注時点を特定する手掛かりです。
←→ 横にスクロールできます
| 記録 | 確かめる点 | 主な担当 |
|---|---|---|
| 発注書 | 発注日、対象品、数量、代金 | 購買 |
| 変更履歴 | 新単価の合意日と対象注文 | 購買・受託先 |
| 請求・支払データ | 差引き名目と実際の支払額 | 経理 |
この表は編集部が作った照合用の例で、法定書式ではありません。資料に差があれば、金額だけでなく対象となった注文を先に特定します。購買と経理で同じ発注番号を確認すると、後から理由を追いやすくなります。
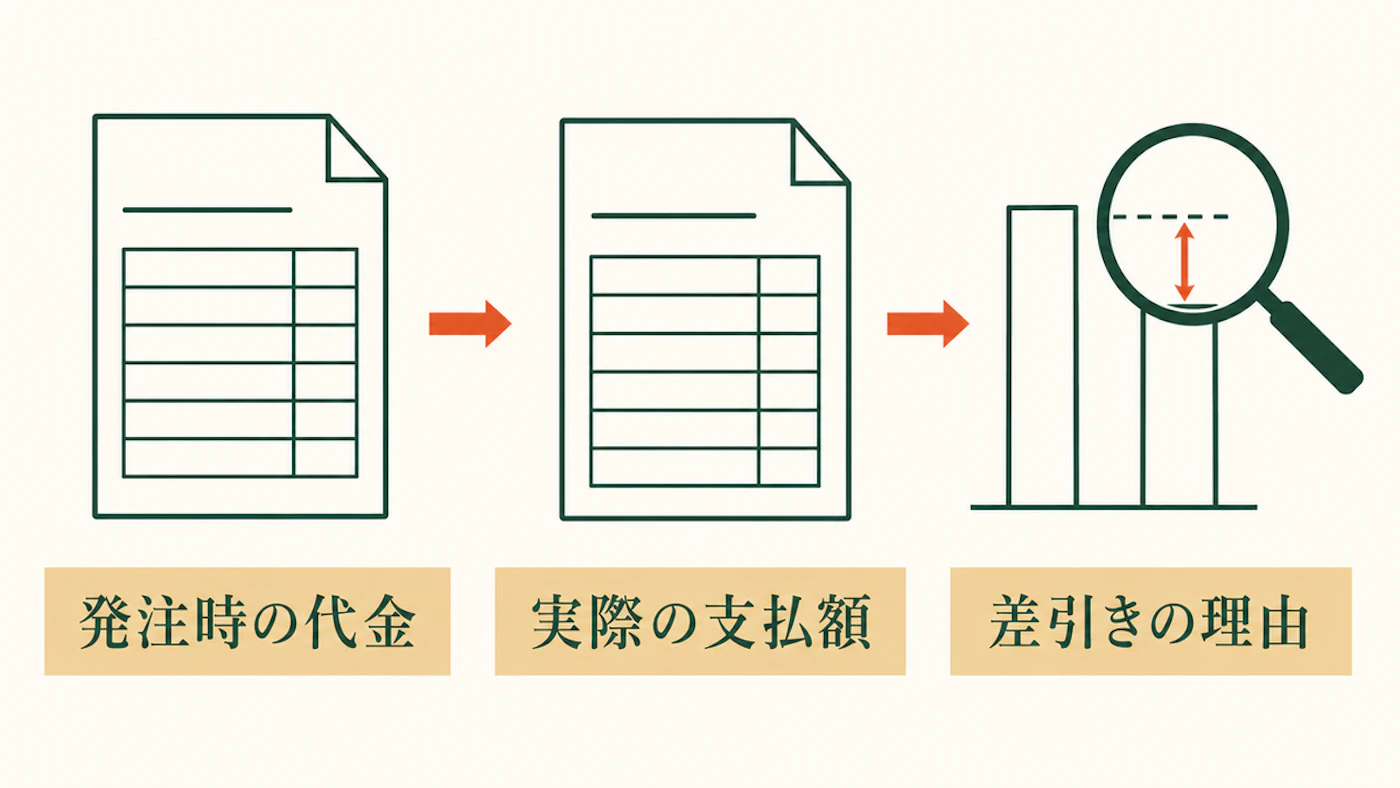
「歩引き」「手数料」でも発注後の差引きは減額になり得る
差し引く名目を変えても、発注時の代金を減らす実態は変わりません。公取委の委託事業者の禁止行為は、受託先の責に帰すべき理由がないのに代金を発注後に減らすことを禁止しています。業界の慣行である、という説明だけでは判断が変わりません。
取適法の運用基準は、代金の減額に含まれる形を具体的に示しています。例えば、発注後に振込手数料を受託先負担として代金から差し引く行為は、合意の有無にかかわらず問題となります。また、支払時に1円以上を切り捨てることや、総額を据え置いたまま注文数量を増やすことも挙げています。
- 歩引きや協力金の名目で、決めた代金から一定額を控除していないか。
- 振込手数料を受託先に負担させ、代金から差し引いていないか。
- 単価を下げた日より前の注文に、新単価を使っていないか。
- 数量が増えたのに代金の総額だけを据え置いていないか。
請求書の表示名だけで結論を出さず、発注時の条件と実際の支払結果を比較します。取適法の適用や控除の扱いが不明なときは、購買・経理の記録を揃えて法務担当に確認します。代金の支払時期は別の論点なので、支払期日と手形の扱いも分けて見てください。
新単価に合意しても、発注済みの注文へ遡らせない
単価交渉では、合意日と各注文の発注日を照合します。どの発注分から新単価を適用するかを明確にするためです。公取委の取適法Q&Aは、単価の引下げに合意しても、合意前に発注した分へ新単価を遡及適用すると減額として問題になると説明しています。
例えば、7月に新単価を決めて「4月発注分から適用」としても、既に発注した分の代金を減らすことになります。また、「7月納品分から」と決めても、納品が7月であるだけで発注が合意前なら同じ問題が残ります。公取委は新単価の適用対象を合意後の発注分からと説明しています。納品日だけで切り替える設定は、購買システムで見直します。
←→ 横にスクロールできます
| 場面 | 確認する基準 | 扱い |
|---|---|---|
| 合意前に発注済み | 旧単価での発注記録 | 後から新単価を遡らせない |
| 合意後に新規発注 | 合意日と新しい発注日 | 合意した条件を明示して発注 |
| 納品日だけを基準に変更 | その注文の発注日 | 旧注文への適用を点検 |
表は発注日を追うための編集部の整理です。単価の交渉中でも、発注時に明示する代金を曖昧にしないことが必要です。見積書が届いたことだけを合意成立と扱わず、双方の決定と適用開始を確認します。発注条件と単価の比較は相見積もりの取り方でも整理しています。
不良や納期遅れがあっても、任意の金額を引けるわけではない
受託先の責に帰すべき理由がある場合でも、減額の可否と額は無制限ではありません。公取委の運用基準は、受領拒否や返品を認める責任の有無、検査や期間の条件を限定しています。受領拒否や返品で品物を引き取らせる場合、減らせるのはその給付に係る代金までです。
品物を受け取ったまま減額を検討するときは、理由をあらかじめ伝えて受領したかを確認します。受領後なら、理由を伝えた上で引き取らせなかったかを確認します。そのうえで、発注側が委託内容に合わせて手直しした場合、または不適合・納期遅れによる商品価値の低下が明らかな場合に限られます。減らせるのは客観的に相当な額までです。
現場で不良が見つかったら、図面や検査条件、発見日、受託先への連絡、手直し費用の根拠を先に揃えます。発注側の原材料支給の遅れや無理な納期指定が原因なら、受託先の責任として差し引くことはできません。個別の扱いは、契約・検査・物流の記録を法務担当と合わせて確認します。
買いたたきと減額を、発注の前後で分けて考える
二つの禁止行為は、代金を下げる場面が違います。見る時点が分かれ目です。買いたたきは発注時の代金決定を、減額は発注後の代金の引下げを主に問題にします。前者は同種・類似の仕事に通常支払われる対価と、決定過程を確認します。後者は発注時に決めた代金と支払結果の差を見ます。
したがって、将来の注文について単価を協議することと、既に発注した注文の請求額を差し引くことは分けて管理します。前者でも一方的に著しく低い額を不当に決めれば買いたたきの論点が残ります。発注時の低額決定について詳しく知りたい場合は、公取委の禁止行為と運用基準を確認してください。発注日・合意日・支払日を同じ注文番号で追うことが、二つの論点を取り違えないための出発点です。
よくある質問
受託先が差引きに同意していれば問題ありませんか
同意だけでは結論が出ません。公取委は、振込手数料を受託先の負担とする合意があっても、代金から差し引けば問題となると説明しています。歩引きなどの名目でも、発注時に決めた代金と支払額を確認します。
ボリュームディスカウントもすべて減額ですか
すべてではありません。公取委が示す例では、対象品目の発注予定数量が過去の対応期間の実績を上回り、数量増で単位コストが下がることが前提です。割戻金を払っても、受託先の利益が過去の対応期間より増える合理性も必要です。
さらに、割戻条件を事前に書面等で合意します。その条件と発注時に明示した代金を合わせて実際の代金とする合意、両者の関連付けも必要です。品目を特定しない発注総額の増加や、単に予定数量を超えただけでは足りません。
納品月から新単価を適用する設定なら大丈夫ですか
納品月だけでは判断できません。合意前に発注した注文へ値下げ後の単価を使うと、代金の減額として問題になります。対象の発注日と合意日を照合し、既発注分と新規発注分を分けてください。
まとめ
- 取適法の対象取引かを確認し、発注時に決めた代金を基準にする。
- 歩引き、手数料、遡及単価改定など、名目ではなく支払結果を見る。
- 新単価は合意後の発注分から適用し、納品日だけで切り替えない。
- 不良等がある場合も責任・処理・額の限界を個別に確認する。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。