内示(ないじ)は、製造の取引で、今後の数量や時期の見込みを伝える情報です。受け取ったら、数量の見込みと、材料手配・製造着手の依頼を分けて確認します。この記事では、何を頼まれたのかを確かめ、材料手配と変更を管理する手順を説明します。
「来月は1,000個の予定」という連絡だけでは、今すぐ1,000個分の材料を買ってよいかは分かりません。発注する側と受ける側で、着手する内容を確かめます。実際に製造を委託する段階では、対象取引に必要な条件の明示も必要です。
確認する順序は、届いた情報の版、着手する範囲、未定事項、変更時の扱いです。以下は2026年9月8日に確認した公正取引委員会の資料に基づきます。法令上の義務と、社内で使う確認表の提案を分けて整理します。
書類名より、手配・製造の依頼内容を確認する
内示を受けたら、見込みの共有なのか、具体的な手配や製造の依頼なのかを相手に確認します。数量表の納期と作業開始日も並べて見てください。書類の名前だけでは判断できません。
納入が来月でも、材料の調達には時間がかかる場合があります。発注側が先行手配を求めるときは、対象の材料と数量を具体的にします。「いつもの内示」という理解だけで進めず、依頼した範囲を残してください。
←→ 横にスクロールできます
| 確認する情報 | 相手と揃える内容 | 社内で見る担当 |
|---|---|---|
| 数量の見込み | 対象品番、対象期間、更新日 | 営業・生産管理 |
| 先行手配の依頼 | 材料、数量、手配の開始時期 | 購買・生産管理 |
| 製造着手の依頼 | 対象工程、仕様の版、納期 | 製造・営業 |
| 未定の条件 | 未定の理由、確定予定日、連絡担当 | 営業・購買 |
表は、相手と届いた情報を確認するためのものです。契約成立を自動で判定するものではありません。双方の判断が食い違う取引は、やり取りと基本契約をそろえ、法務担当や契約を確認する専門家へ渡します。
対象取引では発注時に条件を明示する
取適法の対象取引では、発注内容などを発注時に直ちに明示する必要があります。取適法は、中小受託事業者への代金支払などを定める法律です。すべての企業間売買が同じ条件で対象になるわけではありません。
対象になるかは、取引内容と事業者の規模を組み合わせて判断します。公正取引委員会の「取適法の概要」は、資本金規模または従業員基準と取引内容で対象を定めています。自社の発注と受注を分け、購買・法務で確認してください。
同委員会の「委託事業者の義務」は、書面または電磁的方法による明示を説明しています。電磁的方法とは、電子的に情報を伝える方法です。給付の内容、受領する期日・場所、代金、支払期日などを示します。
給付の内容とは、相手に作ってもらうものや行ってもらう仕事の内容です。品番だけで仕様を特定できなければ、図面の版なども確認します。社内管理表と相手への明示は用途が違うため、必要な明示事項は公式資料の全体と照合してください。
公取委の「よくある質問コーナー(取適法)」Q49・Q50は、電話注文や契約書の完成が遅れる場合も扱っています。契約書が後になることを理由に、発注時の明示まで待たせない点が要所です。電話で急ぎの製造を頼むときも、条件を伝える担当を決めます。
未定の条件は理由・確定予定日・補充を追う
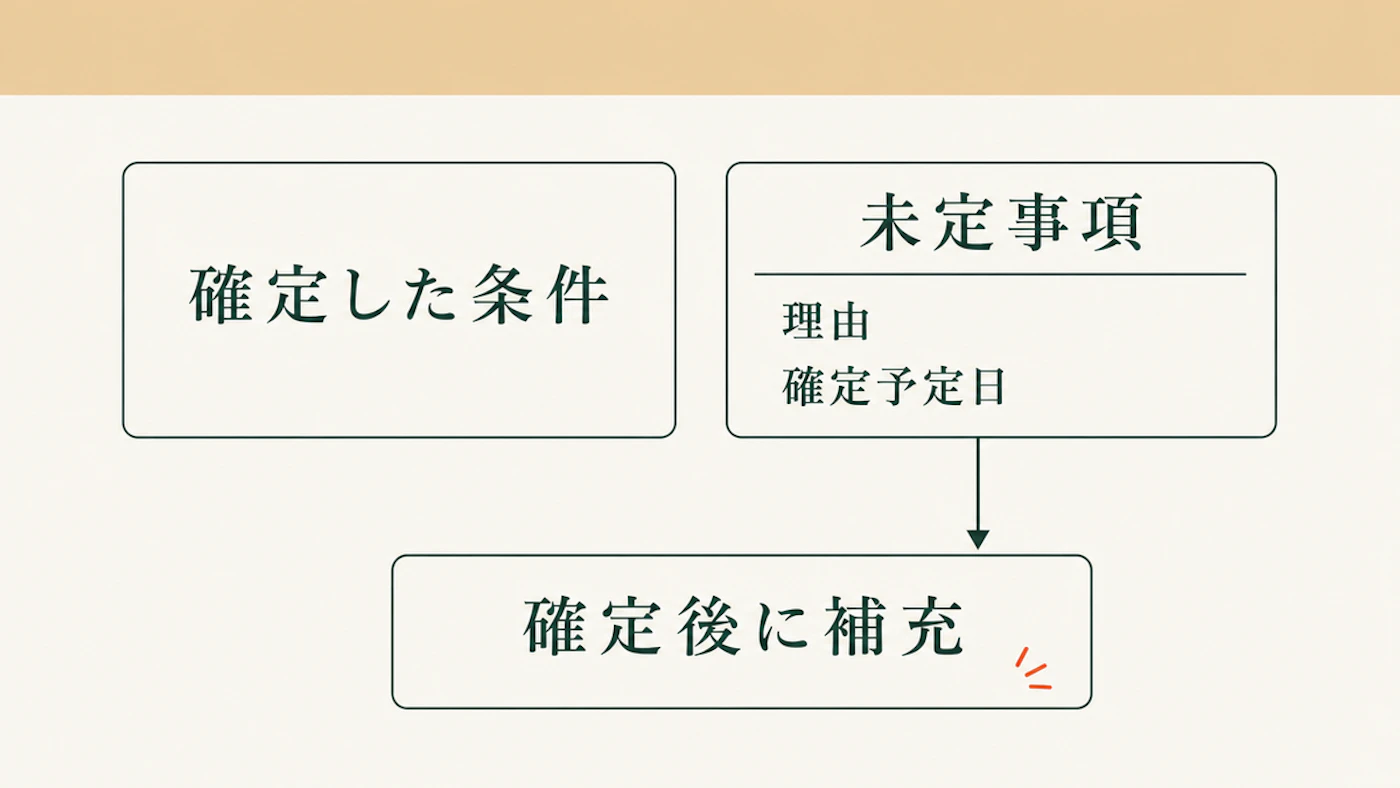
条件が未定の場合は、未定にする正当な理由を確認します。公取委Q54・Q55は、理由と確定予定期日を明示し、確定後に直ちに補充する扱いを説明しています。未定事項があることを理由に、発注内容を全て後日に回してよいわけではありません。
決まっていない仕様、回答する人、回答予定日を分けて記録してください。「調整中」という記載だけでは、次にいつ確認するかが分かりません。確定予定日は具体的な日付で管理します。
顧客にいくらで売れるかと、委託先にいくら払うかも分けて考えます。公取委Q59では、委託する給付内容が定まっている場合、顧客への引渡代金が未定でも、委託代金を定められない正当な理由にならないとしています。売価待ちを、そのまま単価未定の説明にしないことです。
当初の依頼と確定後の連絡を、番号で結び付ける方法があります。同じ品番を複数回頼む場合は、対象期間や発注番号も添え、どの依頼の条件を補ったかを追えるようにします。
確定した条件は、社内表へ記入するとともに、相手にも補充の明示を行います。営業・購買が送った内容と、生産管理が工程へ反映した内容を照合してください。連絡は済んでも現場が旧版を使っている、というずれを確認できます。
見込み数量と実際に先行手配する数量を分ける
先行手配する材料の数量は、内示の総数と別に記録します。内示の数をそのまま手配上限と考えず、費用負担と数量変更時の扱いも相手と協議し、内容を残してください。
説明用の例として、製品の見込みが1,000個、先行して買う材料が600個分だとします。その後の製品数量が400個になった場合、差として確認する材料は200個分です。内示と確定数量の差600個を、そのまま材料余りとは数えません。
余った材料への対応は、他の製品に転用できるか、購入を取り消せるかによって変わります。購買が手配状況、営業が相手との合意内容を確認してから、費用負担の協議に必要な事実をそろえます。
まとめ買いの単価だけで手配量を決めないことも大切です。数量による費用の変わり方は、発注ロットと購買コストの試算で確認できます。内示の確かさと、材料をまとめて買う経済性は分けて検討します。
変更前後の情報と着手状況を残す
情報を更新するときは、旧版も残します。変更日、品番、変更前後の数量、理由、相手へ伝えた日を一組にして記録してください。上書きだけでは、どこが変わったかを比較できません。
取適法の対象取引では、公取委の「委託事業者の義務」に、変更内容と理由、代金の増減とその理由も記録事項として示されています。社内の変更表は、その確認にも使える形にします。保存すべき事項の全体は、担当者が公式資料と照合してください。
営業が変更連絡を受けたら、関係する工程の状況も確認します。購買は注文済みの材料、製造は着手済みの数量、生産管理は残りの計画を返す運用です。営業だけで処理を終えると、材料購入や製造が進み続けるおそれがあります。
- どの版からどの版へ変わったかを示す
- 手配済み・着手済み・未着手を分ける
- 費用負担の協議結果と未解決事項を残す
- 相手と社内の関係担当へ同じ変更を伝える
数量差の把握と、費用負担の合意は別の作業です。余った材料の処分を先に決めず、転用の可否と契約条件を確認します。すでに滞留したものの整理は、滞留在庫の判定と対応手順を参照してください。
よくある質問
内示は無償で取り消せるか
書類の名前だけで、無償で取り消せるかは決まりません。依頼内容、着手状況、相手との合意を確認します。自己判断で取り消さず、やり取りをそろえて契約を確認する担当へ渡してください。発注後の納期変更や取消しの扱いは、取適法の受領拒否の記事で確認できます。
未定と書けば単価を後から決められるか
未定という記載だけで済むものではありません。対象取引では、未定の正当な理由や確定予定期日、確定後の補充などを確認します。具体額が未確定でも、発注時に算定方法を明示できる場合は、その方法を明示する必要があります(公取委Q56)。
社内管理表で発注時の明示も済ませられるか
社内表は確認を助けるもので、作っただけで相手への明示が済むわけではありません。必要な事項を適切な方法で相手に明示し、その方法を購買・法務担当で照合します。
依頼内容・手配数・変更前後の版をそろえる
- 内示の見込み数量と、手配・着手の依頼を分けて確認する
- 取適法の適用を確認し、対象取引は発注時の明示を後回しにしない
- 未定事項は理由・確定予定日・補充まで追う
- 先行材料の数量と、変更時の協議結果を残す
- 変更前後の版を保存し、営業・購買・製造で同じ内容を見る
まずは、いま届いている内示1件と、材料の手配状況を並べるところから始めます。曖昧な依頼を具体化する作業です。条件の確認を広げるときは、調達・材料費のテーマページから関連する判断手順を確認できます。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。