取適法は、旧下請法が2026年1月1日に改正・改称された法律です。正式名は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」といいます。発注する側を委託事業者、受ける外注先を中小受託事業者と呼びます。部品加工・組立・修理を外注するとき、委託事業者は注文の内容を外注先へ示す義務を負い、これが実務でいう発注書にあたります。
自社が対象かどうかは、取引の内容と資本金または従業員数で決まります。製造委託と修理委託では、取適法2条8項・9項により、次のいずれかに当たれば対象です(2026年10月時点の条文による)。
- 資本金(出資の総額を含む)3億円超の法人から、3億円以下の法人または個人への委託
- 資本金1,000万円超3億円以下の法人から、1,000万円以下の法人または個人への委託
- 常時使用する従業員が300人超の法人から、常時使用する従業員が300人以下の外注先への委託(上の2つに当たる場合を除く)
結論は3点です。発注したら直ちに、明示規則が定める事項をすべて、書面かメールなどで外注先へ示します。決まらない事項は、理由と決まる予定の日を書いて出します。メールなどで出したあとに書面を求められたら、原則として遅滞なく書面を渡します。
以下では、書く事項、欄ごとの書き方、共通事項の扱い、メールやEDI(電子データ交換。通信回線を介して、取引のメッセージを企業間のコンピュータ同士でやり取りする仕組み)で送る条件を順に見ていきます。
発注したら「直ちに」示す
明示は、発注したらすぐに出します。
取適法4条1項は、製造委託等をしたら直ちに、公正取引委員会(以下、公取委)の規則(以下、明示規則)で定める事項を書面または電磁的方法で明示するよう定めています。「直ちに」は「すぐに」の意味です。公取委のテキストは、口頭の発注は取引条件が不明確でトラブルが生じやすいため、発注の都度、条件を明示させる規定だと説明しています。条文はe-Gov法令検索の取適法で確認できます。
急ぎで電話注文をする場合も、電話連絡のあと直ちに明示します。電話だけで済ませた発注は、明示義務違反です。公取委の「よくある質問コーナー(取適法)」のQ49がこの点を述べています。
契約書を発注書の代わりにする方法もあります。契約書に明示事項がすべて入っていれば、契約書の交付で足ります。ただし契約の締結まで日数がかかる場合は、契約書とは別に、発注後すぐに明示を出します。締結を待っていては「直ちに」と言えない、というのがFAQのQ50の答えです。
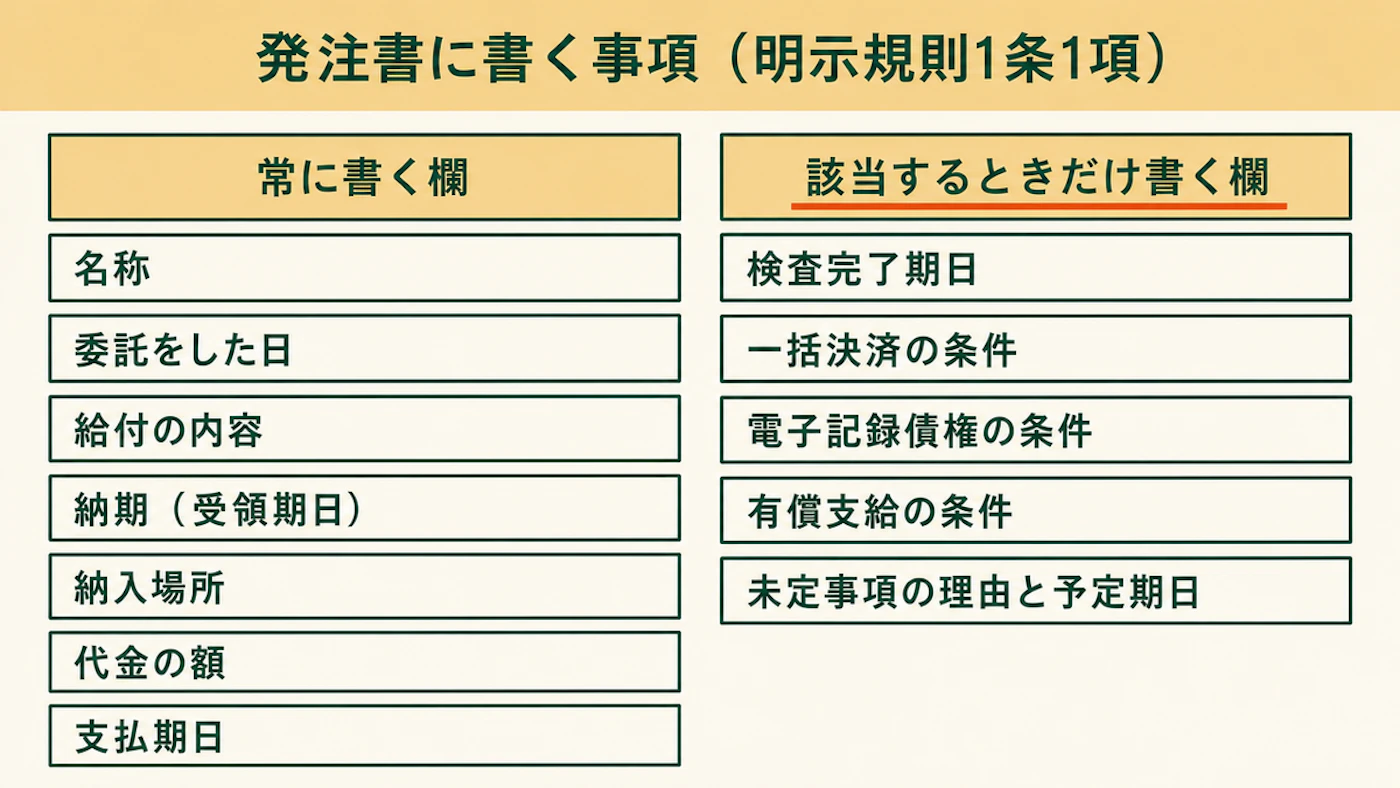
発注書に書く事項は明示規則の1号から8号
書く事項は、e-Gov法令検索の明示規則の1条1項に8つの号で定められています。常に書く事項と、該当するときだけ書く事項があります。
←→ 横にスクロールできます
| 号 | 書く内容 | いつ必要か |
|---|---|---|
| 1号 | 委託事業者と中小受託事業者の名称(識別できる番号・記号でも可) | 常に |
| 2号 | 委託をした日、給付の内容、受領する期日、受領する場所 | 常に |
| 3号 | 給付の内容について検査をする場合の検査完了期日 | 検査をするとき |
| 4号 | 代金の額、支払期日(額は事情があれば算定方法でも可) | 常に |
| 5号 | 一括決済方式で払う場合の金融機関名、貸付けまたは支払を受けられる額と期間の始期、金融機関へ支払う期日 | 該当するとき |
| 6号 | 電子記録債権で払う場合の債権の額、支払を受けられる期間の始期、支払期日 | 該当するとき |
| 7号 | 原材料等を委託事業者から購入させる場合の品名、数量、対価、引渡しの期日、決済の期日と方法 | 有償支給をするとき |
| 8号 | 未定事項がある場合の、定められない理由と定める予定期日 | 未定事項があるとき |
一括決済方式は、金融機関を通じて外注先が代金相当額を受け取れる支払方式です。電子記録債権は、電子記録債権法に定める、発生や譲渡を電子的に記録する債権です。有償支給は、原材料等を委託事業者が外注先へ有償で渡すことをいいます。未定事項は、発注時点で内容を定められない事項をいいます。
様式に決まりはありません。公取委と中小企業庁の「中小受託取引適正化法テキスト」(令和7年11月)には、注文書の書式例が載っています。欄は、品名及び規格・仕様等、納期、納入場所、検査完了期日、数量・単価・代金、支払期日、支払手段です。
欄ごとの書き方
欄ごとに、公取委の資料が求める書き方があります。
品名及び規格・仕様等の欄は、注文品や作業の内容が十分に理解できるように書きます。品目、品種、数量、規格、仕様などを示します。仕様書や図面、検査基準を別に交付しているなら、その旨を付記します。納期と納入場所の欄は、受領する期日と場所を具体的に書く欄です。
検査完了期日の欄は、検査をする場合に必ず記入が必要です。年月日の代わりに「納品後○日」「納品後○日以内」と書いても差し支えありません。
「納品後○日以内」という書き方は、検査完了期日の欄では使えても、支払期日の欄では通りません。支払期日は、具体的な年月日が望ましいとされています。支払制度を書く方法もあり、たとえば「毎月末日納品締切、翌月○日支払」は使えます。一方、「納品後60日以内」は支払期日が特定されないので認められません。受領日から60日の数え方は、取適法の支払期日の記事で整理しています。
代金の欄は、具体的な金額を書くのが原則です。消費税等の額も明示するのが望ましく、内税なら内税であることを明確に書きます。運用基準には、新規部品の発注で単価が決まっているのにシステムへ未登録で、発注書に単価が出なかった例が違反事例として載っています。
金額を示せないやむを得ない事情があるときだけ、算定方法を書けます。たとえば原材料費が外的な要因で変動し、代金がそれに連動する場合です。算定方法は、根拠が確定すれば金額が自動的に決まるものでなければなりません。金属の市場終値に連動する加工では、金額も算定方法も書かない例が違反事例に挙がっています。金額は確定後、速やかに外注先へ示します。
以上は、公取委の「取適法の運用基準」の第3と、前述のテキストによります。
毎回書かなくてよい共通事項
一定期間共通の事項は、あらかじめ文書で渡しておけば、発注のたびに書かなくて済みます。
運用基準が例に挙げるのは、支払方法と検査期間です。共通事項を渡した場合も、発注書には関連付けの一文を入れます。たとえば「代金の支払方法等については○年○月○日付けで通知した文書によるものである」と書きます。
共通事項の文書には、有効な期間を明記します。新たな明示までの間有効とするなら、その旨も書く決まりです。年に1回、社内の購買・外注担当者へ共通事項を周知するのが望ましい、というのがテキストの考え方です。
EDIの画面に文字を入力しにくい場合は、パターンコードのような記号も使えます。条件は、記号の意味をあらかじめ外注先へ書面または電磁的方法で示しておくことです。書面で出す場合も同じ条件で使えます。
FAQのQ51は、長期継続的な役務の取引で、契約書が明示事項をすべて含む場合を扱っています。内容に変更がなければ、自動更新のたびに改めて明示する必要はないという回答です。
メール・EDIで送るときと、書面を求められたとき
メールやEDIでの明示は、外注先の承諾がなくても使えます。後から書面を求められたら、原則として書面を渡します。
公取委のリーフレット「2026年1月から『下請法』は『取適法』へ!」は、書面交付義務について、外注先の承諾の有無にかかわらず電磁的方法にできるようになったと説明しています。明示規則2条が定める電磁的方法は、次の2つです。
- 電子メールなど、受信する者を特定して情報を伝える電気通信を送信する方法(運用基準は、メール、EDIのほか、SMSやSNSのメッセージ機能も挙げています)
- 電磁的記録を記録した媒体を交付する方法(明示事項のファイルを保存したUSBメモリやCD-Rなど)
どちらも、明示事項が外注先のコンピュータやスマートフォンの画面に、文字や記号で明確に表示されるものに限られます。
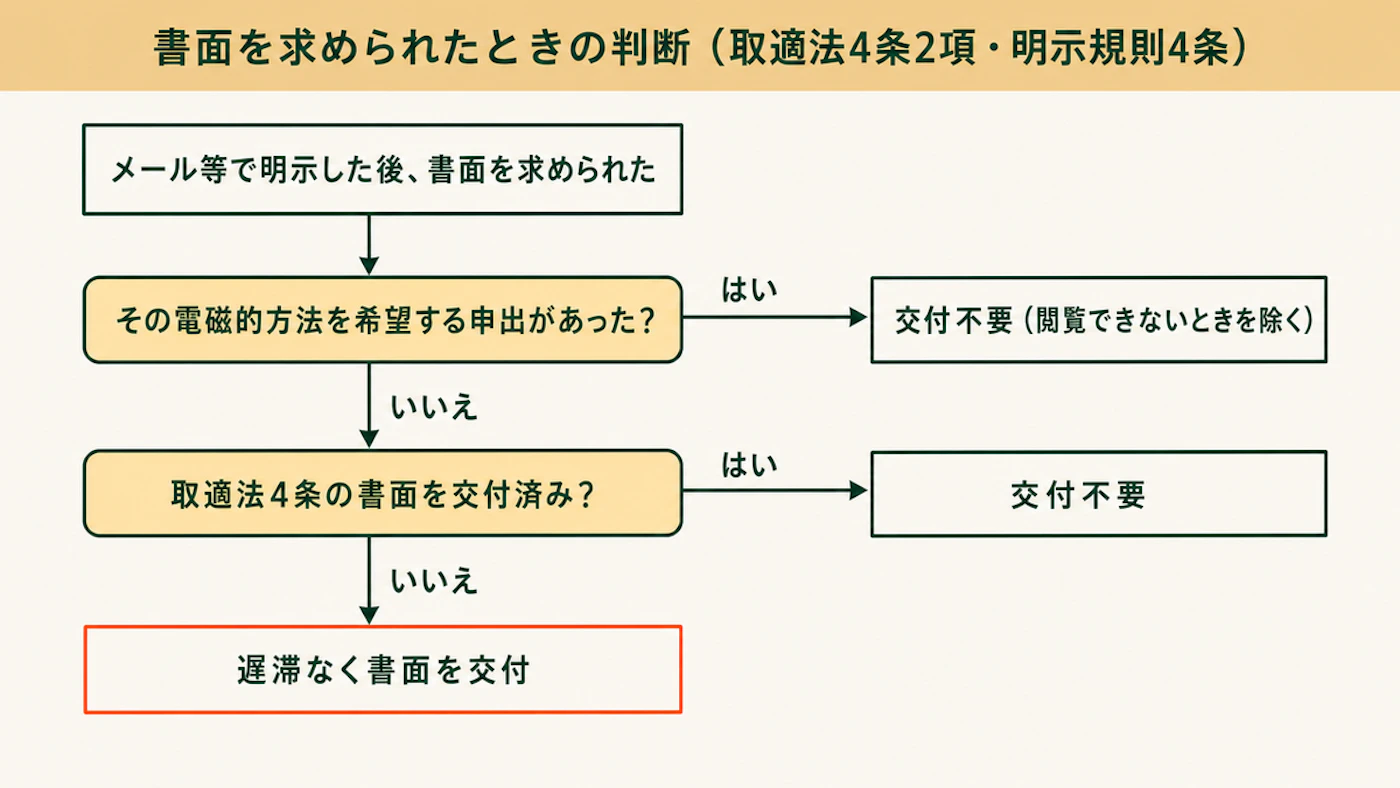
電磁的方法で明示したあと、外注先が書面を求めたときの対応は、取適法4条2項と明示規則4条が定めています。求められたら遅滞なく書面を交付し、書面には1条1項の各号の事項を記載します。例外として交付しなくてよい場合のうち、明示規則4条1号・2号を次の表に整理しました。
←→ 横にスクロールできます
| 場面 | 書面の交付 | 根拠 |
|---|---|---|
| 外注先から書面を求められた | 遅滞なく交付する | 法4条2項 |
| 外注先が、明示に使ったその電磁的方法での提供を希望すると、書面または電磁的方法で申し出ていた | 交付しなくてよい(外注先の責めに帰さない理由で閲覧できないときを除く) | 明示規則4条1号 |
| その取引について、取適法4条に基づく書面をすでに交付していた | 交付しなくてよい | 明示規則4条2号 |
申出には、委託事業者があらかじめ外注先の承諾を得た場合も含まれます。ただし書面または電磁的方法によるものに限られます。一括の申出があれば、撤回がない限り、発注のたびの申出は要りません。
閲覧できないときの例も、テキストに載っています。SNSのメッセージ機能で明示したあと、そのサービスが終了して内容を確認できなくなった場合は、書面の求めに応じます。外注先が自分でアカウントを削除して見られなくなった場合は、必ずしも応じなくてよいとされています。
決まっていない事項があるとき・違反したとき・記録との関係
発注時に決まらない事項があるときは、その事項を除いて明示し、理由と予定期日を書きます。
内容を定められないことに正当な理由があれば、その事項は明示しなくても構いません。運用基準は、修理委託で故障箇所とその程度が委託時点で分からない場合や、前例のない試作品の製造委託を例に挙げています。この場合は、定められない理由と定める予定の日を明示し、内容が定まったら直ちに補充の明示を出します。未定事項とほかの事項の関連も、読み取れるようにしておきます。
決められるのに決めず、明示しないことは認められません。算定方法を示せるのに代金を未定とすることも、正当な理由になりません。単価を定められない場合は、正式な単価でないことを示した上で、仮単価や「0円」を書く方法もあります。理由と確定予定日の書き方、売価が未定のときの扱いは、内示と発注の違いの記事で扱っています。
違反した場合の罰則も条文にあります。明示すべき事項を明示しなかったとき(4条1項違反)と、書面を交付しなかったとき(4条2項違反)です。14条1号・2号により、違反行為をした委託事業者の代表者、代理人、使用人その他の従業者が、50万円以下の罰金に処されます。
委託事業者には、4条の明示のほかに、取引の記録を作成して2年間保存する義務(7条)があります。公取委の「委託事業者の義務」が4つの義務を一覧にしています。
FAQのQ69によると、4条で明示した内容の写しは7条の記録の一部にできます。ただし取引開始時に定めた事項だけの写しでは、記録事項を満たせません。7条の記録を外注先の評価にどう使うかは、外注先の評価表の記事で整理しています。ほかの購買の論点は調達・材料費のテーマページから探せます。
よくある質問
Q. 電話で急ぎの注文をしたら、書面は後で送ればよいですか。
電話連絡のあと直ちに明示を出します。電話だけで発注を済ませるのは、明示義務違反です。
Q. 契約書があれば、毎回の発注書は要りませんか。
契約書に明示事項がすべて入っていれば、契約書の交付で済みます。支払方法のような共通事項だけを契約書や通知文書に書いているなら、発注のたびに、残りの事項を書いた発注書が必要です。その発注書には、共通事項の文書の日付や名称を書き、どの共通事項によるかを特定できるようにします。
Q. 単価が決まっていないときは、0円で出してよいですか。
単価を定められない正当な理由があるときに限り、正式な単価でないと示した上で、仮単価や「0円」を書けます。あわせて理由と予定日を明示し、単価が決まったら直ちに補充の明示を出す必要があります。
まとめ
- 発注したら直ちに、明示規則1条1項の事項を書面かメールなどで示す。電話だけの発注は認められない
- 常に書く事項は、名称、委託日、給付の内容、納期、納入場所、代金、支払期日。検査・支払手段・有償支給・未定事項は該当するときに書く
- 支払期日は「毎月末日納品締切、翌月○日支払」の形で書ける。「納品後60日以内」は書けない
- メールやEDIは外注先の承諾なしで使える。書面を求められたら、明示規則4条の例外を除き遅滞なく交付する
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。