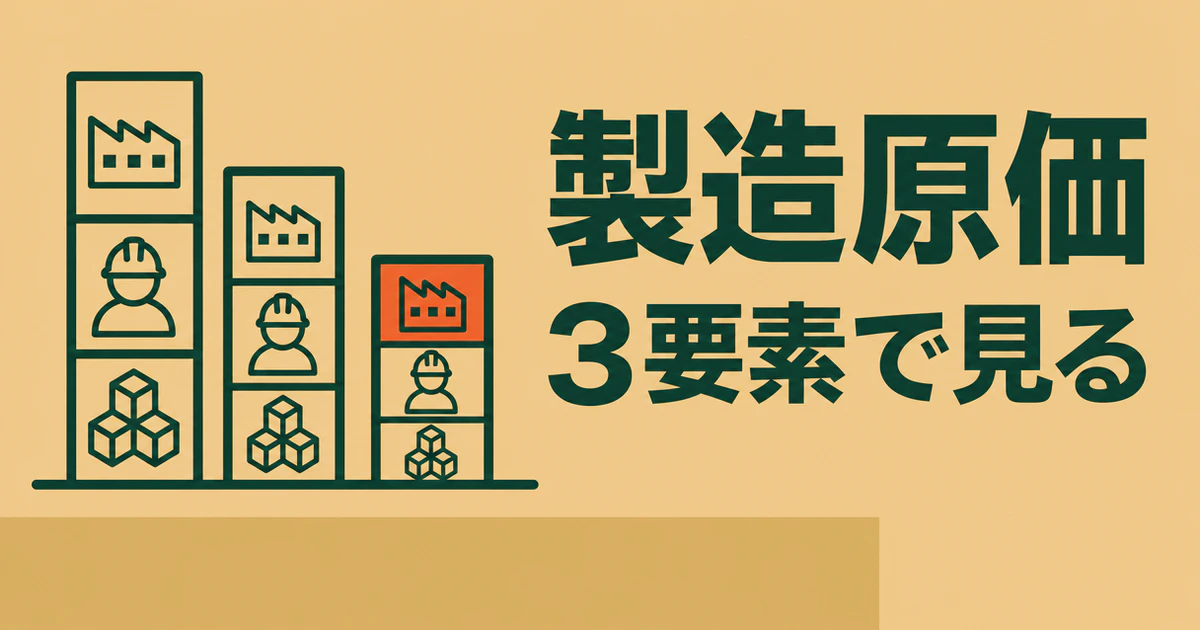
製造原価の内訳を見るときは、材料費、労務費、経費の3つに分けます。最初の目的は、会計用語を覚えることではありません。どの製品、どの取引先、どの工程で利益が残りにくいかを見つけることです。
まず、会社全体の数字をそのまま眺めるのではなく、商品別または取引先別に売上とコストを並べるところから始めます。全体では黒字でも、一部の商品や取引先が赤字になっていることがあるためです。
この記事では、製造原価の三要素を、現場の見直し順に置き換えて整理します。材料費は仕入れと歩留まり、労務費は工数、経費は外注費・水道光熱費・減価償却費などに分けて見ます。
製造原価は材料費、労務費、経費に分ける
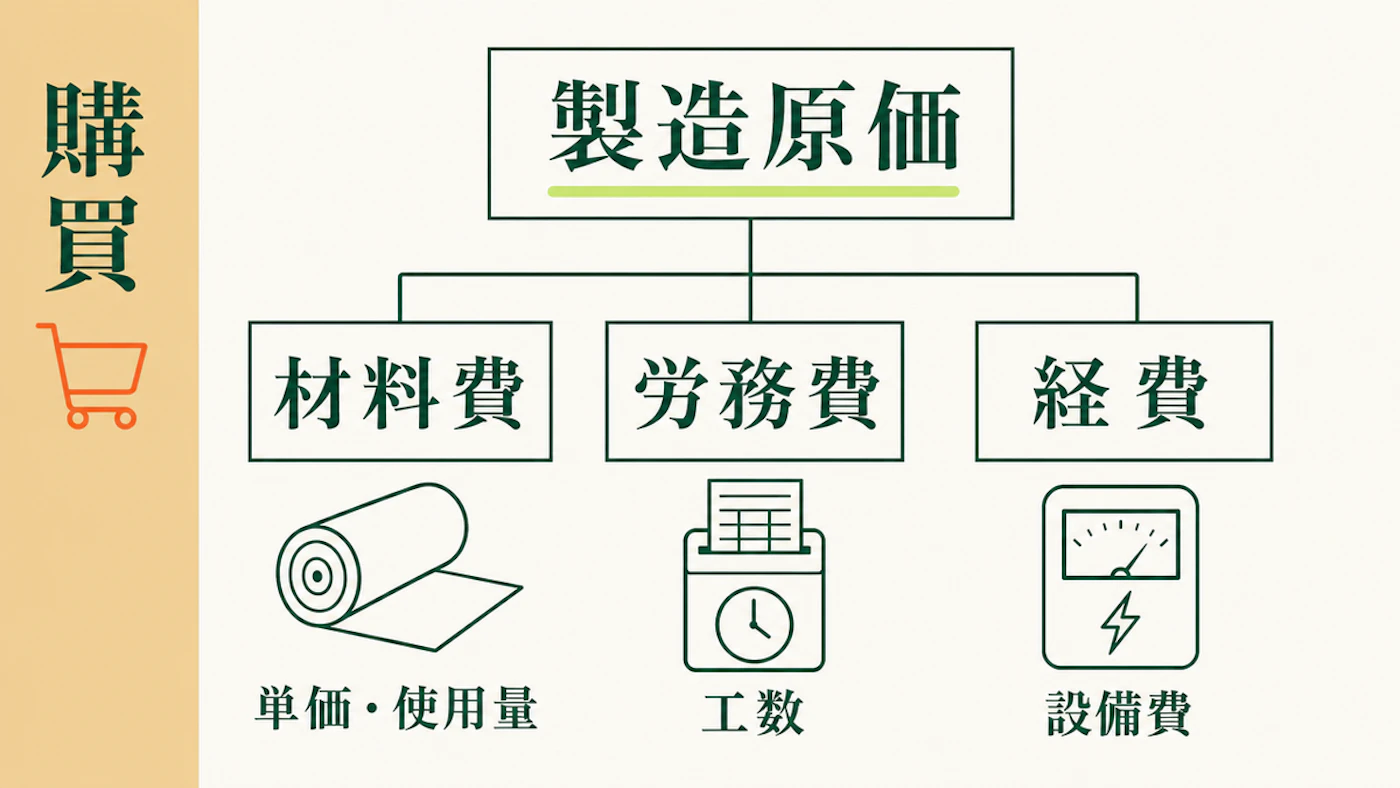
製造原価とは、製品を作るためにかかった費用です。代表的には、材料費、労務費、経費の3つに分けます。材料費は原材料や部品、労務費は製造に関わる人の賃金、経費は材料費と労務費以外の製造費用です。
J-Net21のビジネスQ&Aは、製造原価を原材料費、労務費、製造経費の3つに分け、この3項目を減らすことが直接コストダウンにつながる要因だと説明しています。一方で、安易な人員削減や一方的な仕入単価の引き下げには注意が必要だとも述べています。出典はJ-Net21「コストダウンを図るには、何から始めればよいのでしょうか?」です。
←→ 横にスクロールできます
| 区分 | 主な中身 | 最初に見る数字 |
|---|---|---|
| 材料費 | 原材料、製造に使う購入部品 | 単価、使用量、歩留まり |
| 労務費 | 製造に関わる賃金・手当 | 工数、残業、手待ち |
| 経費 | 外注費、水道光熱費、減価償却費など | 設備別・工程別の発生額 |
この3つは、削減の優先順位を自動で決める表ではありません。費用がどこで発生しているかを分けるための入口です。実際の見直しでは、品質、納期、安全、仕入先との関係も一緒に見ます。購買・材料費の他記事は調達・材料費の記事一覧から確認できます。
会社全体ではなく、商品別・取引先別に見る
原価の内訳は、会社全体の損益計算書だけでは見えにくいことがあります。売上が大きい商品でも、材料費や外注費が上がって利益が残っていない場合があるためです。
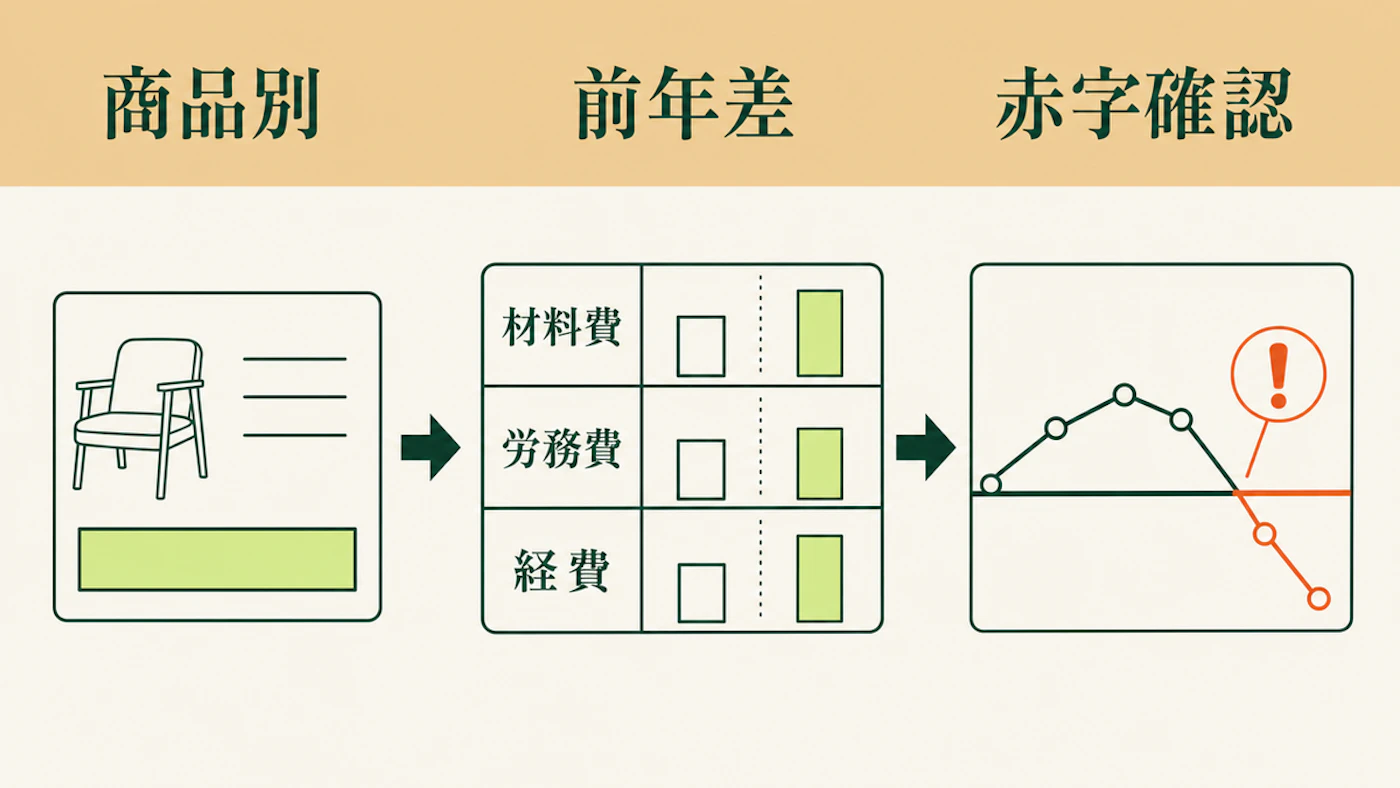
中小機構の価格転嫁検討ツールは、決算書等から会社全体の情報を入力し、その後、会社全体の情報を個別の商品または取引先に割り付けて損益を確認する流れを示しています。個別商品や取引先の営業利益が赤字かどうかもチェック項目です。入力項目は中小機構「価格転嫁検討ツール」で確認できます。
この考え方を現場に置き換えると、見る順序は次の通りです。
- 商品を選ぶ:売上が大きい、赤字が疑われる、値上げ交渉が必要な商品から始める。
- 売上を置く:対象商品の売上高と数量をそろえる。
- 3要素を割り付ける:材料費、労務費、経費を分ける。
- 差が大きい費目を見る:前年差、標準との差、他商品との差を見る。
調達側の比較条件をそろえる考え方は、相見積もりの取り方の記事でも扱っています。製造原価を見るときも、商品名、数量、期間、対象費用をそろえないと比較がずれます。
材料費は単価だけでなく使用量を見る
材料費は、仕入単価だけで決まりません。使用量、歩留まり、代替材の可否、発注ロット、在庫ロスも関係します。単価を下げる前に、どの材料がどれだけ製品に入っているかを確認します。
中小機構の原価低減の記事は、製造業の原価に仕入原価、原材料費、製造に関わる人件費や外注費、製造機械の費用や減価償却費、製造工程の水道光熱費などが含まれると説明しています。そのうえで、生産、仕入、設計の3つの観点から考える流れを示しています。出典は中小機構「マンガでわかる原価低減」です。
材料費で最初に見るのは、単価、使用量、不良・端材の3つです。単価だけを下げようとすると、品質や納期の条件が崩れることがあります。材料費の見直しは、単価交渉と使用量削減を分けて考えると進めやすくなります。
発注量を増やして単価を下げる場合は、在庫費用や滞留が増えることがあります。発注ロットと在庫費用の関係は発注ロットと購買コストの記事で整理しています。
労務費は人数ではなく工数で見る
労務費を見るときに、すぐ人数削減へ進むと危険です。品質低下、納期遅れ、技能の空白につながることがあります。先に見るべき数字は人数ではなく、工数です。
工数は、作業にかかった時間を工程や品番ごとに分けた数字です。日報、作業実績、設備の稼働記録から、手待ち、探す時間、段取り替え、やり直しを分けます。ここで分けないと、労務費が高い理由を「人が多いから」と誤って読んでしまいます。
←→ 横にスクロールできます
| 見る工数 | 疑うこと | 確認先 |
|---|---|---|
| 段取り時間 | 品種切替が多い | 生産計画、作業標準 |
| 手待ち時間 | 材料・治具・指示待ち | 現場日報、朝会記録 |
| やり直し時間 | 不良、検査戻り | 品質記録、不具合票 |
生産面から原価を下げるには、歩留まり率の向上と工数の削減を分けて考える必要があります。中小機構の原価低減記事も、生産工程の改善として歩留まり率と工数に触れています。
経費は外注費、水道光熱費、減価償却費を分ける
経費は、材料費と労務費以外の製造にかかった費用です。外注加工費、水道光熱費、減価償却費、修繕費、消耗品費などが入ります。経費をひとまとめにすると、どこを見直すべきか分かりません。
価格転嫁検討ツールでも、水道光熱費、外注費、減価償却費、物流費などを分けて入力する欄があります。さらに、ボイラーを多用する場合は燃料費、機械装置が多い場合は修繕費や保守点検費など、重要な項目を追加できる考え方も示されています。
外注費を見るときは、内製と外注の区分を明確にします。J-Net21は、社内でできることとできないことをはっきりさせることが外注加工費の削減につながると説明しています。内示や発注条件があいまいな場合は、内示と発注の違いの記事も確認してください。
よくある質問
製造原価と売上原価は同じですか
製造原価は製品を作るための費用、売上原価は販売した製品に対応する原価です。仕掛品や完成品の在庫があるため、同じ期間の製造費用と売上原価は必ずしも一致しません。
材料費から見ればよいですか
材料費が大きい工場では有効です。ただし、単価交渉だけでは限界があります。使用量、歩留まり、発注ロット、代替材、品質条件を合わせて確認します。
労務費を下げるには人を減らすしかありませんか
まず工数を見ます。手待ち、探す時間、やり直し、段取り時間を減らせれば、人数を減らさずに原価を下げられる場合があります。
まとめ
- 製造原価は、材料費、労務費、経費の3つに分けて見ます。
- 会社全体だけでなく、商品別・取引先別に売上とコストを並べます。
- 材料費は単価と使用量、労務費は工数、経費は外注費・水道光熱費・減価償却費に分けます。
- 削減順は金額の大きさだけでなく、品質・納期・安全への影響も見て決めます。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。