不良品を手直しする時間、捨てた材料、返品への対応。こうした費用を集めると、品質の問題で工場にどれだけ負担がかかっているか分かります。不良を防ぐための教育や、検査にかかる費用も含めて整理するのが「品質コスト」です。
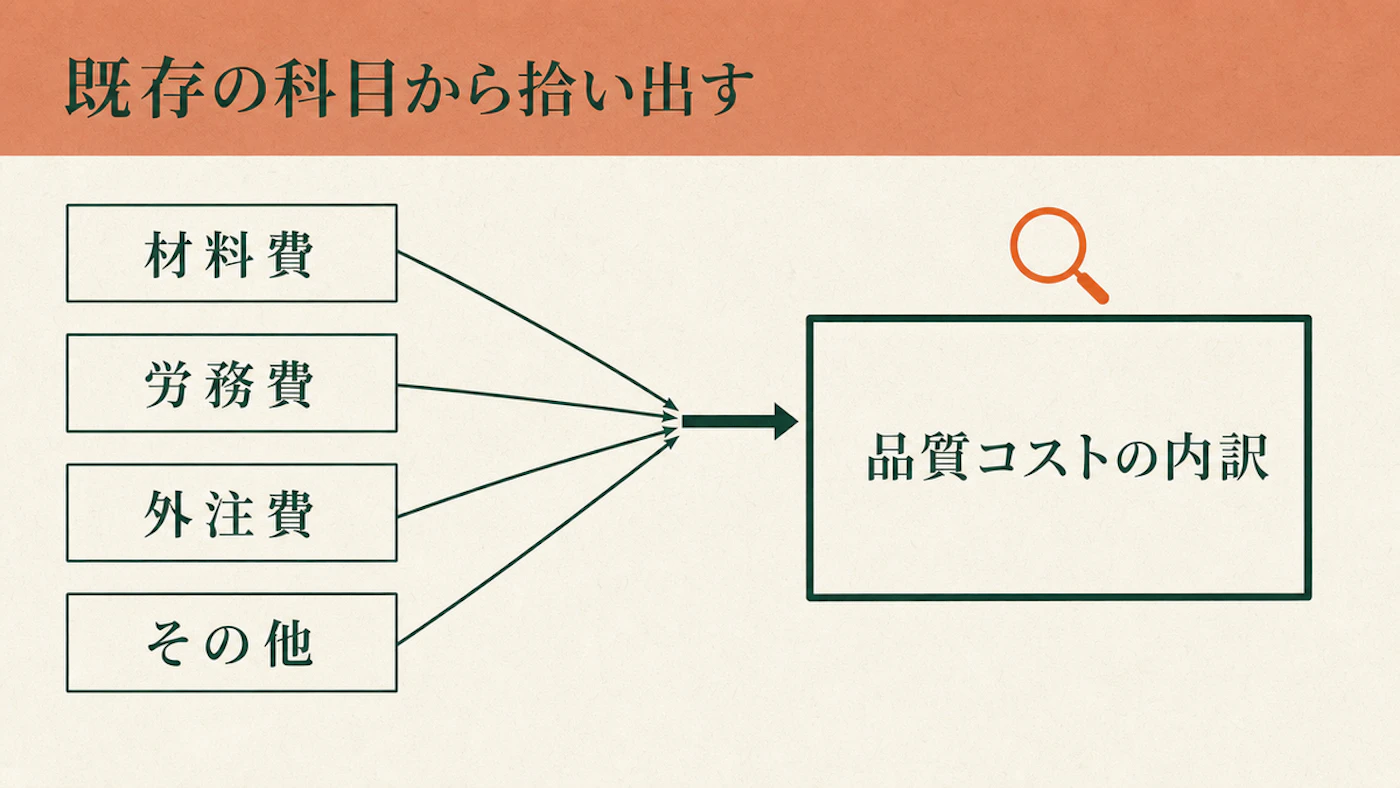
品質コストは、不良を防ぐ費用、不良を見つける費用、発生した不良に対応する費用に分けて考えます。工場の帳簿では、材料費・労務費・外注費などの中に含まれている場合があります。まずは既存の記録から、品質に関係する費用を取り出してみましょう。
- 不良を防ぐ・検査する・不良に対応する費用を、4つに分ける
- 材料費や作業時間の記録から、自社の品質コストを集計する
- 不良がどこで起きているかを確認し、予防に使う費用を考える
専任の品質管理部署がない工場でも、必要な記録があれば始められます。手直しや検査にかかった時間、クレーム対応の費用を確認してください。その数字を使い、どの改善を優先するか考える手順を説明します。
品質にかかる費用を、4つに分けて考える
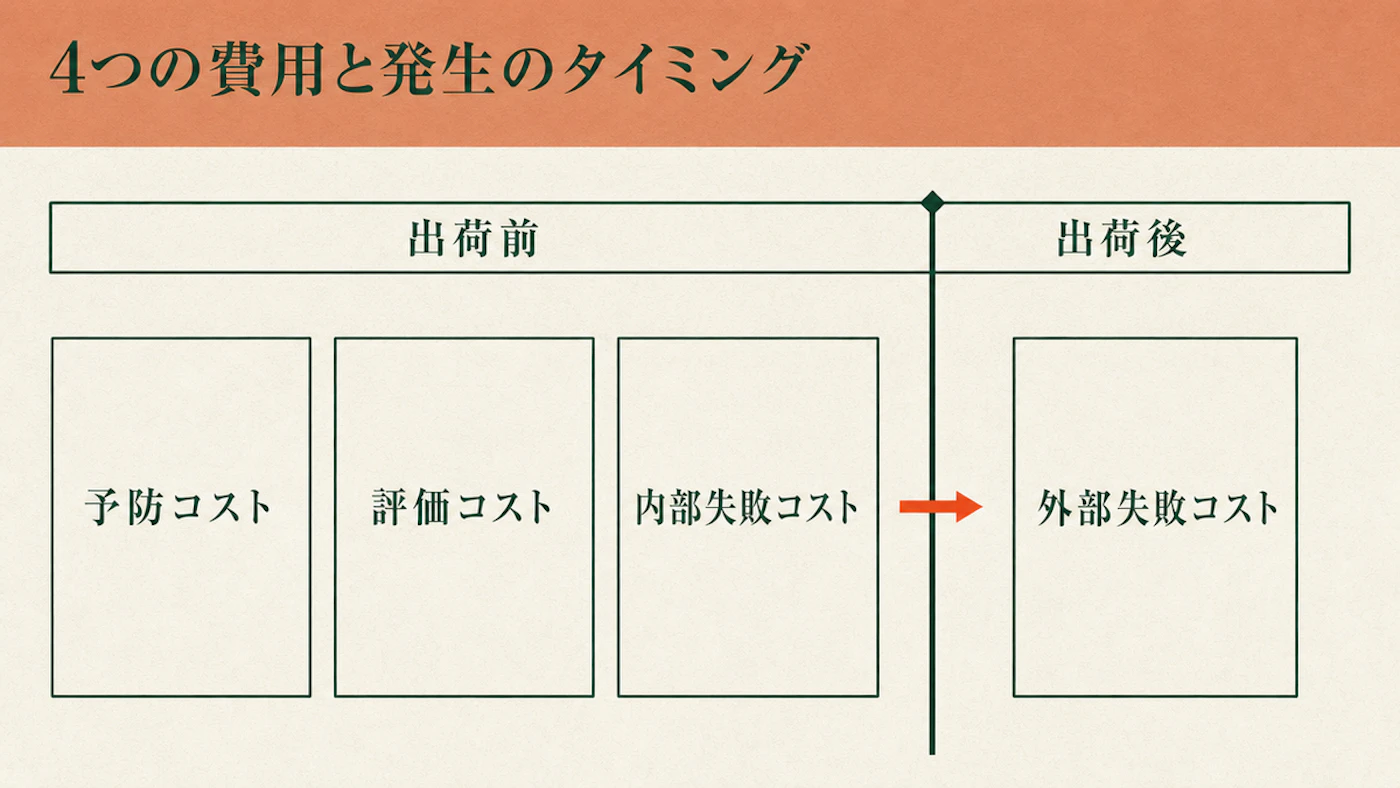
まずは費用の種類を整理します。不良を防ぐための費用が「予防コスト」、不良がないか確かめるための費用が「評価コスト」です。発生した不良に対応する「失敗コスト」は、見つかった場所によって2つに分かれます。
出荷前に社内で見つかった不良への対応が「内部失敗コスト」、出荷後・納品後に分かった不良への対応が「外部失敗コスト」です。不良を防ぐ、確かめる、発生した不良に対応する、の順に考えると整理しやすくなります。具体例を表にまとめました。
←→ 横にスクロールできます
| 区分 | 内容 | 工場でよくある費目 | 現場での例 |
|---|---|---|---|
| 予防コスト | 不良の発生を未然に防ぐための費用 | 教育訓練、作業標準書の整備、品質不良を防ぐための設備保全にかかる費用 | 作業手順書の改訂、検査担当への教育 |
| 評価コスト | 不良の有無を確かめるための費用 | 検査要員の人件費、検査設備の維持費 | 受入検査、工程内検査、出荷前検査 |
| 内部失敗コスト | 出荷前に社内で見つかった不良への対応費用 | 手直し作業にかかった時間、廃棄した材料の費用、再検査費 | 手直し、スクラップ、再加工 |
| 外部失敗コスト | 出荷後・納品後に発覚した不良への対応費用 | クレーム対応費、返品・回収費、代替品の再製作費 | 返品対応、取引先への説明、信用回復にかかる時間 |
材料費や作業時間の記録から、自社の費用を調べる
新しい勘定科目を作らなくても、既存の記録から集計できる場合があります。勘定科目は、帳簿で費用を分類する項目です。材料費や労務費の内訳を見て、手直しや検査などに使った分を取り出します。
中小企業庁「中小企業実態基本調査」産業中分類別表(個人企業)、e-Statでは、製造業の費用を次のように区分しています。この区分を手掛かりに、自社の帳簿でも費用の内訳を確認します。
- 売上原価:商品仕入原価・材料費・労務費・外注費・減価償却費・その他の売上原価
- 営業費用:給料賃金・地代家賃・水道光熱費・従業員教育費・その他の経費など
品質に関係する費用が、これらの科目に含まれている場合があります。たとえば、不良品として捨てた材料は材料費、手直しにかかった作業時間は労務費の内訳として確認します。次の表を使い、自社の記録と対応させてください。
←→ 横にスクロールできます
| 既存の科目 | そこに含まれている品質関連費用の例 |
|---|---|
| 材料費(売上原価) | 不良品として廃棄した材料費 |
| 労務費(売上原価) | 検査担当者の人件費、手直し作業にかかった時間 |
| 外注費(売上原価) | 外注先への品質管理指導にかかる費用、外注不良の手直しを委託した費用 |
| その他の売上原価・営業費用(従業員教育費、その他の経費など) | クレーム対応にかかる費用、返品時の送料、教育訓練費 |
| 販売記録 | 規格外品の通常販売価格と実際の販売価格との差額 |
検査費用も確認します。中小機構のJ-Net21「不良品を出さないための工程管理方法について教えてください」では、すべての製品を検査する「全数検査」はコスト増につながると説明しています。工程の数値を記録し、管理図で異常を早く見つける方法も紹介されています。
検査担当者の人件費と、検査設備の維持費を調べてください。すべてを検査する方法と、一部を選んで検査する「抜取検査」に、それぞれどれだけの時間を使っているかも確認します。検査に何の費用がかかっているかが分かります。
最初は、不良への対応にいくらかかっているか調べる
最初の集計では、不良への対応費用の内訳を確認してください。予防コストと失敗コストの比率について目安を示す資料もありますが、その根拠となる公的な統計は確認できませんでした。目安の比率に合わせるより、自社の実際の費用を知ることを優先します。
まず、社内で見つかった不良への対応費用と、出荷後に見つかった不良への対応費用を分けて並べます。どちらに費用が多くかかっているかを見てください。次に、どの工程で不良が起きているか確認します。
社内の不良への対応は、社内で完結するため範囲を把握しやすい傾向があります。出荷後の不良では、取引先への説明や代替品の再製作などが必要になります。対応する部署や、かかる時間も広がりやすくなります。
不良が起きている場所から、予防に使う費用を考える
費用の内訳が分かったら、不良がどこから発生しているかを調べます。予防に使う費用は、不良の発生源に合わせて検討してください。社内工程や外注先など、不良の原因に合わせて対策を考えます。出荷後に見つかった不良は、発生原因に加えて、出荷前に見つけられなかった理由も確認します。
- 社内工程が原因の不良が多い場合:作業標準書の整備や、品質不良を防ぐための設備保全に費用を使う。検査基準・検査方法を設計し直す費用も予防に含まれる。検査を実施する費用は、評価コストとして分けて管理する
- 外注先が原因の不良が多い場合:外注先の品質管理指導に配分する
- 出荷後の外部失敗が多い場合:出荷前の検査体制と、設計・仕様の見直しの両方を検討する
外注先の不良が多い場合は、中小機構のJ-Net21「外注先に対する品質管理指導の進め方について教えてください」が参考になります。外注先の品質管理も、自社の品質管理の一部として考える方法です。まずチェックリストで実態を確認し、次の2種類の記録について指導します。
- 「基準」の記録:検査基準、作業標準書
- 「事実」の記録:検査成績書、作業報告書
発生した不良を手直しすることと、不良の原因を取り除くことは、別の対応です。原因が残れば、同じ不良が繰り返される可能性があります。品質管理の仕組みに必要な事項を定めるJIS Q 9001:2015にも、再発を防ぐ取り組みが示されています。
要求された条件を満たさない状態を「不適合」といいます。JIS Q 9001:2015の箇条10.2では、不適合に対応したうえで、再発や他の箇所での発生を防ぐ処置の必要性を評価し、必要な処置を実施することを求めています。今回の不良を直す費用と、繰り返さないための費用を分けて考えましょう。
組織の継続的な成功に向けた指針であるJIS Q 9004:2018では、改善活動がコスト・時間・エネルギーや無駄の削減につながり得るとしています(箇条11.2)。品質の改善を、費用や時間の面から確認する考え方です。
集計は継続して行います。数字の変化を確認すれば、予防に使う費用も検討できます。品質コストを確認し続ける運用も、予防コストの検討対象になります。
歩留まり・不良率と合わせて、改善の優先順位を考える
品質コストは、不良率や歩留まりと合わせて見ます。これらはそれぞれ、品質の状況を違う面から確認する指標です。役割を次のように分けると、関係が分かりやすくなります。
- 歩留まり:投入した材料や工数に対して、どれだけ良品が得られたかを表す指標
- 不良率:検査数や生産数に対する不良の割合。工程ごとに分けて集計する「層別」を行うと、どの工程で発生しているかが分かる
- 品質コスト:予防・評価・失敗にかかる費用を金額で整理する枠組み
3つを別々に見ていると、悪化に気づいてもどの改善を先に進めるか決めにくくなります。材料のロスや不良の発生状況と、対応にかかった金額を合わせて確認してください。改善活動を費用の面から比べるためです。
材料のロスを減らしたい場合は、歩留まり改善の進め方を確認してください。どこでロスが出るかを分け、工程の条件を管理する手順を説明しています。社内の不良で失った材料費を減らす検討に役立ちます。
不良の原因を工程までさかのぼって調べる方法は、不良率を下げる原因分析の手順で解説しています。工程ごとに状況を分ける層別や、工程能力の確認、なぜなぜ分析を使います。失敗コストがどこから発生しているかを調べる手掛かりになります。
これらの改善活動にいくらかかり、不良への対応費用がどう変わったかを確認するために、品質コストの4分類を使います。改善を金額で評価する方法です。品質・歩留まりのテーマページでも関連記事を確認できます。
よくある質問
内部失敗コストと外部失敗コストは、何が違うか
不良が見つかった場所が違います。出荷前に社内で見つかったか、出荷後・納品後に分かったかで分けます。対応費用の区分は、次のとおりです。
- 出荷前・社内で見つかった不良:内部失敗コスト
- 出荷後・納品後に発覚した不良:外部失敗コスト
出荷後の不良では、対応時間も確認してください。返品・回収の費用に加えて、取引先への説明や信用回復にも時間がかかります。外部失敗コストとして考える範囲です。
検査費用を減らすと、品質が下がらないか
検査費用を一律に減らすのではなく、方法を見直すという考え方です。J-Net21では、全数検査はコスト増につながると説明しています。工程の数値を記録し、管理図で異常を早く見つける方法も紹介されています。
ただし、必要な検査は省けません。顧客の仕様・契約・法令・規格で検査方法が指定されている場合は、その条件を満たします。管理図で工程を監視していても、全数検査をそのまま置き換えられるとは限りません。
品質管理の専任者がいなくても始められるか
必要な内訳が既存の記録に残っていれば、集計を始められます。最初から新しい仕組みを作る必要はありません。材料費・労務費・外注費・その他の経費から、手直しや廃棄、クレーム対応の費用を月ごとに取り出します。
経理と現場で分担する方法もあります。まずは把握できる範囲の月次実績を並べてください。費用の内訳と、その傾向を確認することが先です。
まずは、手直しや廃棄の費用を集計する
- 品質コストは、予防・評価・内部失敗・外部失敗の4分類で整理すると、費用の所在が見えやすくなる
- 既存の記録に必要な内訳があれば、新しい帳簿を作らなくても、材料費・労務費・外注費などから品質コストを取り出せる
- 比率の目安を追うより、まず失敗コストの内訳(内部か外部か、どの工程か)を数字で並べる
- 予防コストの配分先は、不良の発生原因と、出荷前後のどちらで見つかったかから判断する
- 歩留まりや不良率と合わせて見ると、改善活動を金額で評価できる
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。