歩留まり(ぶどまり)は、投入した量に対して、製品として残った量の割合です。材料ロスを減らしたい工場では、まず数え方をそろえてから原因を調べます。良品率は完成品のうち基準を満たす割合、直行率は手直しせず一度で通る割合で、歩留まりとは見る範囲が違います。
改善前後を比べるには、目標値を決める前に、定義と測る条件をそろえる必要があります。最初に次の3点を決めてください。
- 歩留まりの定義(分母と分子)
- 廃棄不良・端材などの数量ロスを工程ごとに決め、条件別に分けて比べること
- どの工程の切れ目で測るか
これらをそろえると、同じ条件で改善策を比較できます。
規格を外れて廃棄した材料と、切りしろのように最初から製品にならない材料では、減らす方法が異なります。歩留まりを一つの数字にするだけでなく、どのロスがどこで出たかを分けて確認します。
以下では、定義の固め方、ロスの数え方、データの取り方、条件管理、そして効果を原価で確かめるところまでを順に整理します。統計の数値は2026年8月時点で公表されているものです。
投入量と製品として残った量の数え方をそろえる
歩留まりは、投入した量を分母、製品として残った量を分子として求めます。どの量を含めるかを決めてから、次の式で計算します。
投入量を重量で数えるか個数で数えるかを、工程に合わせて選びます。金額へ換算して計算する方法もありますが、次の条件をそろえてください。
金額を使うときには、投入側と産出側を、同じ評価基準・単価で換算してください。そうすると、価格変動や加工による付加価値が、歩留まりに混ざらずに済みます。
分子と分母は、同じ単位・評価基準で測ります。測定範囲も、次のどちらかに固定してください。
- 購入した時点から見る
- 工程に投入した時点から見る
分子を「最終検査を通った量」とするか、「手直しをして通った分を含む量」とするかでも数字は変わります。混同しやすい指標に、良品率と直行率があります。手直し分を分子に含めれば歩留まりは高く見えますが、その裏で工数と時間は余分に使われています。
分母と分子の定義を1つに固定し、変更した日付を残すことが、比較できる数字を作る最初の条件です。以下では、手直しをして最終検査を通った分は分子(良品)に含める定義で統一します。
廃棄・端材を数え、手直し時間は費用として見る
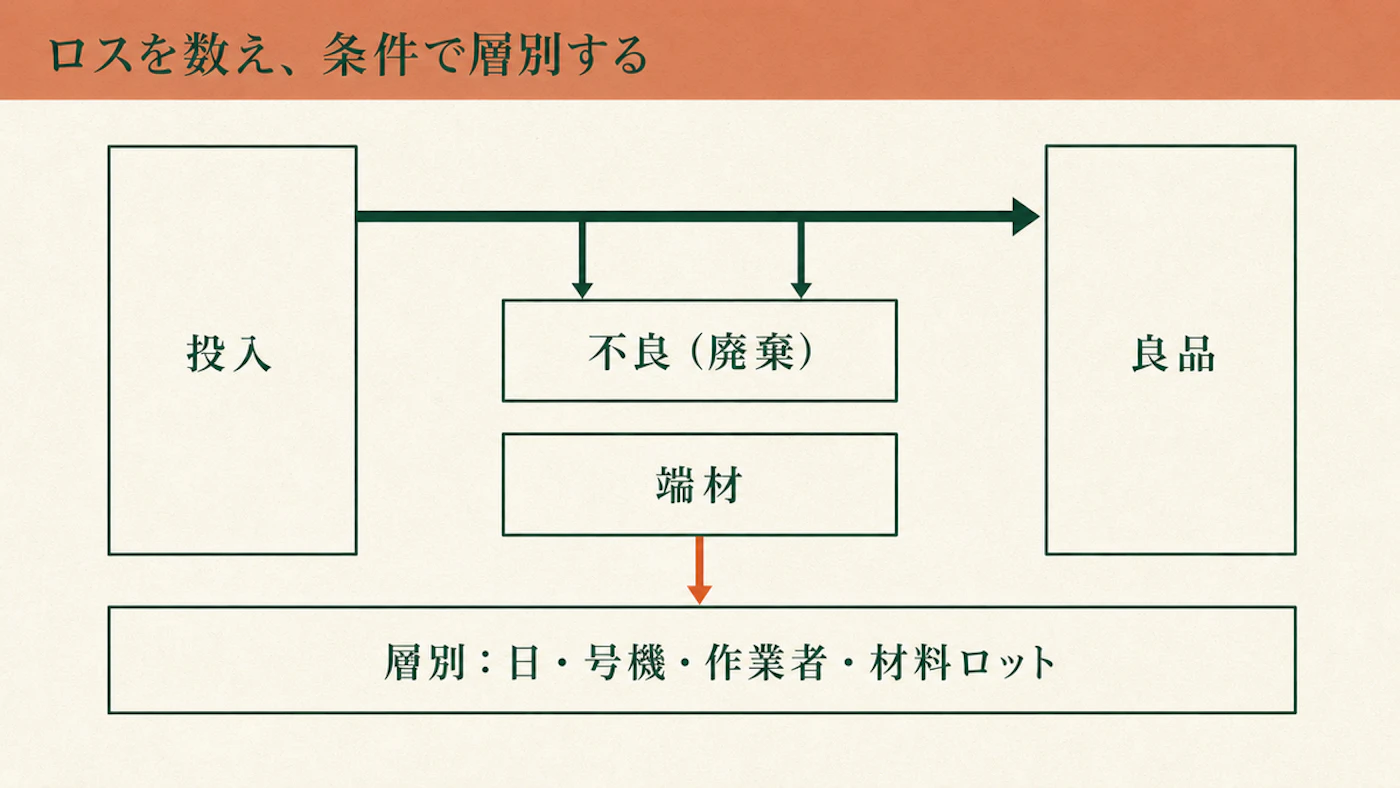
まず、廃棄になった不良と端材を数量ロスとして数えます。端材は切りしろ・つかみしろ・余材として残る部分です。投入量と良品量の差のうち、これらを先に集計します。
この記事では、手直し後に最終検査を通った分を良品に含めます。手直しに使う工数や増えた設備稼働時間は、後の原価の確認で扱います。廃棄不良と端材は、日・号機・作業者・材料ロットごとに分けて比べてください。このように条件別に分けることを層別と呼びます。
足し上げる数量の項目は、工程ごとに決めます。手直し品を良品と数量ロスの双方に重複計上しないことが基本です。次のような差異が生じる工程では、自社の物量収支に合わせて項目を追加してください。
- 検査試料
- 工程内残留
- 蒸発・切削による減量
- 棚卸差異
条件別に分けて比べると、ロスの原因を調べる手掛かりになります。
←→ 横にスクロールできます
| 見るもの | 現れ方 | 記録すること | 確認する相手 |
|---|---|---|---|
| 不良(廃棄) | 規格を外れて廃棄になる(量として投入から減る) | 不良の内容、発生工程、ロット番号 | 品質管理、製造の各工程 |
| 端材 | 切りしろ・つかみしろ・余材として残る | 材料の取り方、1枚あたりの取り数 | 設計、生産技術、購買 |
| 条件のばらつき | 日・号機・作業者で出来高が散らばる | 設備の号機、材料ロット、条件設定値 | 設備保全、生産技術 |
工程上、端材を完全になくすことが難しい場合でも、材料の取り方や仕様の見直しで減らせる余地があります。
中小企業基盤整備機構が運営するJ-Net21のビジネスQ&A「原価を下げたいのですが、どういう観点で進めればよいでしょうか?」は、製造原価の構成要素を材料費・加工費・投資に分けています。
そのうえで、製造部門の原価低減活動の具体例として、次を挙げています。
- 材料歩留まりの改善
- セット取り化
- 工程不良の改善
同資料は、設計段階の過剰機能・過剰仕様の削減と、部品点数を減らす設計も原価低減の柱に挙げています。歩留まりの改善では、製造現場だけでなく設計の条件も確認します。
量が減る工程を、工程間の測定で絞り込む
工場全体の歩留まりだけでは、投入から出荷までのどこで量が減ったかを絞り込みにくくなります。
工程の切れ目ごとに量を数え、ロスが出る場所を比較します。測定は次の順に整えてください。
- 測る場所を決める:投入時、主要な加工の後、最終検査の後を候補に、工程数やロスの出方に応じて増減します
- 単位を決める:比較する区間では同じ単位を使い、重量から個数へ変わる工程は換算条件を決めて記録します
- 記録の担当と時刻を決める:誰が、いつ、どの帳票に書くかを1つに決めます
- 一緒に残す情報を決める:ロット番号、材料ロット、号機、作業者、条件の設定値
- 集計の周期を決める:ロット数や異常の起き方に合わせ、週単位の集計から始める方法があります
ロット・材料ロット・号機などを一緒に記録するのが4番目の作業です。この情報があれば、不良が特定の号機や材料ロットに偏るかを分けて確認できます。
工程内で条件とばらつきを確認する
条件のばらつきは、工程の途中で確認します。同じ条件で同じものができているかを見る仕組みを整える方法です。検査を厳しくすることとは、分けて考えます。
J-Net21のビジネスQ&A「不良品を出さないための工程管理方法について教えてください。」は、全数検査は検査費用が大きくなるとしたうえで、抜き取りで得た数値を統計的に処理して工程の状態を見る方法を挙げています。全数検査が必要な工程もあるため、製品のリスクや顧客の要求に応じて使い分けることになります。
管理図は、数値を時系列に並べ、工程が安定しているかを見る図です。ばらつきを表す標準偏差の3倍を使って、管理限界という判断の目安の線を置く方法が多く使われます。正規分布を仮定した場合、平均から±3標準偏差に約99.7%が入るとされています。
管理限界は工程の安定を判断する線で、顧客の規格とは別です。約99.7%という数字も、規格を満たす割合を直接示しません。工程能力を確認するときは、工程のばらつきが顧客規格の範囲に収まるかを調べます。
いきなり管理図を導入しなくても、考え方は今日から使えます。日別・号機別の歩留まりを並べ、ばらつきの幅が広い日や設備を先に見てください。同解説は、管理図を使う前に、母集団の平均と分布を調べる標本数100〜400の調査を行うとしています。
同じ良品量を作る材料費と、手直し時間を比べる
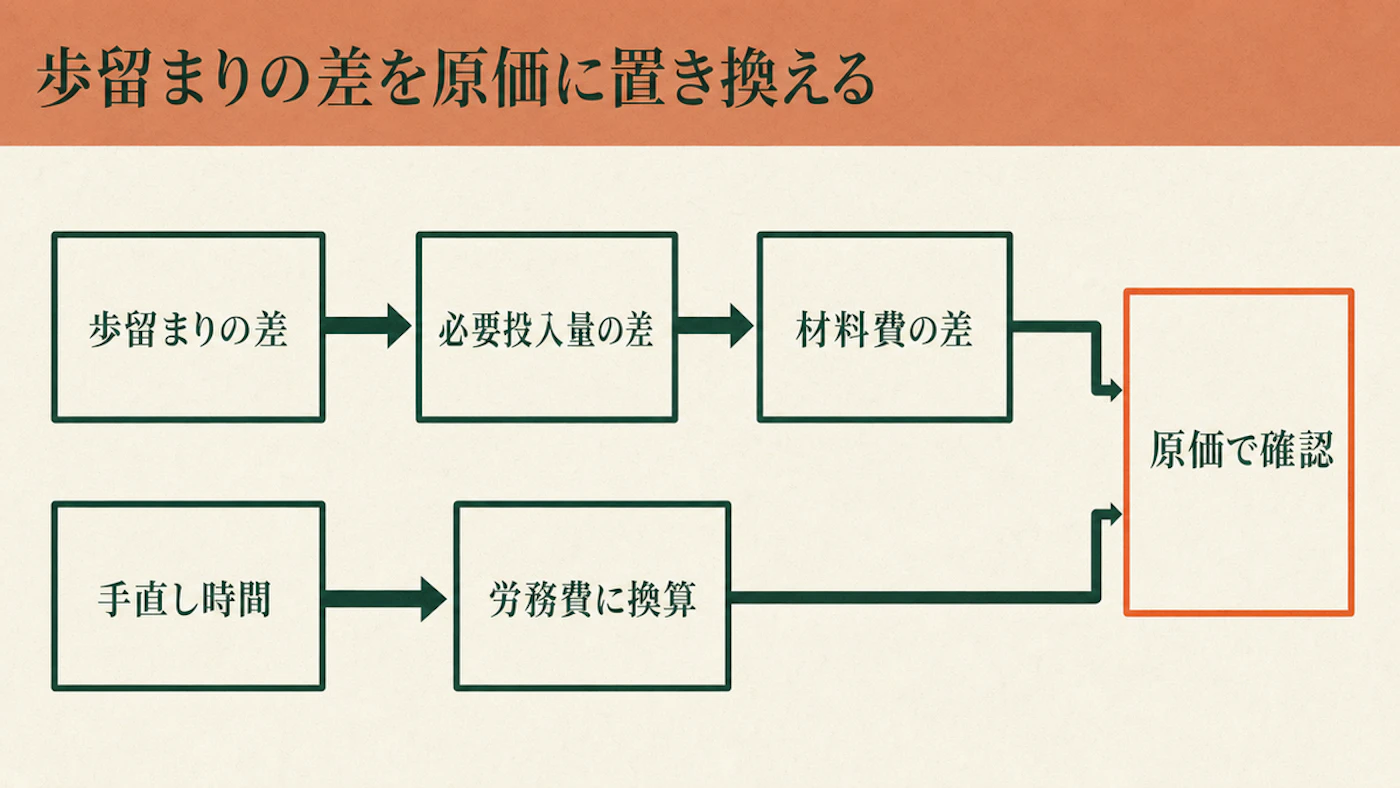
歩留まりの定義と製品構成などが同じなら、歩留まりが1ポイント上がると、同じ良品量に必要な投入量は減ります。投入量の減少割合は、次の式で求めます。
歩留まりが92%から93%になったとき、1 - 92 ÷ 93 で約1.1%です。
良品量と材料単価が改善前後で同じと仮定します。改善前の年間投入材料費が1億2,000万円なら、必要な投入量の減少は年およそ129万円に相当します。
実際の購入額の減り方は、生産量や在庫、材料単価にも左右されるものです。材料費の削減額と、減った手直し時間を労務費などに換算した額を並べると、改善効果を原価として確認できます。ただし、手直し時間の減少がそのまま支出削減になるとは限らず、残業や外注の削減、生産能力の増加など、実際に生じた効果と分けて確認します。
費用の構造は、部門によって違うものです。総務省ほか10府省庁が共同編集した「令和2年(2020年)産業連関表」(令和6年6月公表、令和7年7月再推計)があります。これによると、国内生産額に占める中間投入の割合は、全体で45.3%です。
中間投入は、生産のため経常的に購入する原材料・燃料などの財・サービスです。部門別の割合は、次の表で確認できます。
←→ 横にスクロールできます
| 部門(統合大分類) | 中間投入率 |
|---|---|
| 金属製品 | 49.7% |
| 生産用機械 | 51.5% |
| 飲食料品 | 64.3% |
| 鉄鋼 | 72.9% |
| 非鉄金属 | 79.2% |
利益と比べた大きさは、財務省の年次別法人企業統計調査(令和6年度)(令和7年9月1日公表)を参考に試算します。製造業の実績は次のとおりです。
- 売上高:467兆7,952億円
- 経常利益:40兆3,588億円
ここから売上高経常利益率を算出すると、約8.6%になります。売上高3億円の製造業企業にこの平均を機械的に当てはめると、経常利益は約2,580万円です。先ほどの年129万円相当は、その約5%に当たります。
129万円をそのまま利益の増加額とは扱えません。材料費の削減額から改善に要した追加費用を差し引き、その他の費用の増減も反映して、利益への影響を確認します。
材料以外の費目も、毎月同じ方法で分けて確認することができます。
電気料金の明細を、項目ごとに分解していく手順については、再エネ賦課金と燃料費調整額。工場の電気料金明細を4つの項目で読むで整理しています。
再加工で設備の運転が増えたときに影響し得る契約電力の決まり方については、契約電力はどう決まる?デマンド監視装置で工場の基本料金を下げる現場手順で整理しています。
数え方の変更や手直しによる見掛けの改善を避ける
数字の定義と扱いをそろえないと、改善の効果を比較しにくくなります。次のような点も確認してください。
←→ 横にスクロールできます
| よくある失敗 | 内容 |
|---|---|
| 分母を変えて数字だけ良くする | ロスが出る工程を集計対象から外すと、実際の改善がなくても歩留まりが高く見えることがあります。定義を変えたら必ず併記します |
| 手直しで帳尻を合わせる | 手直し品を分子に含めると歩留まりは高く見えますが、再加工の工数が発生し、工程によっては設備稼働時間も増えます |
| 取引先へ負担を移す | 前掲のJ-Net21のQ&Aは、原価低減で仕入先にだけしわ寄せをすることを戒めています |
| 一過性で終わる | 同Q&Aは、活動を止めると元の状態に戻るため、継続して積み上げることが必要だとしています |
歩留まり改善の第一歩は、投入と産出の差がどこで生まれているかを、継続して同じ定義で説明できる状態にすることです。そのうえで、数量ロスや手直しを減らします。
品質・歩留まりに関する他の切り口は品質・歩留まりのテーマ一覧にまとめています。
よくある質問
歩留まり・良品率・直行率をどう使い分けるか
- 歩留まり:投入した材料に対する産出を見る指標
- 良品率:完成した製品のうち、基準を満たした割合
- 直行率:手直しをせずに一度で通った割合
材料費への影響を見るときは、対象材料の重量を基準にした歩留まりを確認してください。同じ良品量に必要な投入重量を改善前後の歩留まりから求め、その重量差に材料単価を掛けて、材料費の差を計算します。金額を直接基準にするときには投入側と産出側の評価方法を揃え、手直しなど工数の無駄を見るときには、直行率と手直し時間を併せて確認します。
歩留まりの目標値をどう決めるか
今回の調査範囲では、業種を横断して使える公的な標準値は確認できませんでした。製品・材料・工程によって、達成できる水準が違うためです。
定義をそろえた自社の実績を、製品群・工程ごとに並べます。そのうえで品種構成と生産条件を確かめ、再現できると判断した水準を当面の目標候補にします。
他社の数値との比較は、定義が同じと確認できない限り成り立ちません。
記録する人手が足りない場合はどう始めるか
法令・顧客要求で測定を定めた品目は、その条件に従います。改善のため新たに記録する品目は、次の例から目的に合わせて対象を絞り、順に始める方法があります。
- 投入金額や不良・廃棄額が大きい品目
- 品質リスクの高い品目
記録の頻度はロット数や異常の起き方によりますが、集計は週次から始める方法があります。測定点は、投入・主要工程の後・最終検査の3点を候補にしてください。工程数やロスの発生箇所に応じて増減すれば、記録負担を抑えながら、傾向を把握できることがあります。
定義をそろえ、工程のロスと原価への効果を追う
- 歩留まりの分母と分子を同じ単位で1つに固定し、変更した日付を残す
- 数量ロスは廃棄不良・端材を中心に工程ごとに項目を定義し、手直しの工数は原価側で扱う
- 工程の切れ目で測り、ロット・号機・材料ロットを一緒に残して層別できるようにする
- 条件のばらつきは、日別・号機別の散らばりを見るところから着手する
- 効果は材料費の削減額と手直し時間の換算額を分けて確かめ、実際の支出削減効果は自社の条件で確認する
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。