発注ロットは、1回にまとめて発注する数量です。数量を増やす提案を受けたら、単価の割引に加え、在庫を持つ費用と使い切れないリスクを比べます。まとめ買いが得かどうかは、次の3つを足し引きして確認します。
- 数量割引で下がる原価
- 在庫を抱える期間に増える保管・資金コスト
- 使い切れず廃棄・値引きするリスク
この記事では、発注ロットの損益の試算、緊急発注の費用、定量発注・定期発注・かんばん方式の使い分けを説明します。仕入先と数量や単価を協議するときの、取適法(下請代金支払遅延等防止法の改正法)の注意点も確認します。
調達・材料費についての他の論点は調達・材料費のテーマページにまとめています。
数量割引と、在庫が増える費用を比べる
在庫は、少なすぎると欠品し、多すぎると保管費が増えます。どちらの問題も考えて数量を決める必要があります(出典:中小機構「J-Net21」仕入品を管理するには)。
発注数量を増やせば、仕入条件が有利になります。仕入先をまとめれば、発注にかかるコストも下がります。一方で1社に集中させると、納品の遅れや仕入先の倒産といったリスクもついてきます。数量だけで発注先を絞り込むには、バランスが要ります(出典:中小機構「J-Net21」仕入れるときに決めること)。
まとめ買いで在庫を持つ期間が長くなると、保管料や保険料、運搬や管理をする人の負担などが増えます。単価表に出てこない、保管・管理の費用も確認してください。
中小機構「J-Net21」は、在庫を減らす検討をして初めて見えてくるものがある、と指摘しています。設備の不具合や工程のばらつきなど、それまで隠れていた問題です(出典:中小機構「J-Net21」在庫削減を図るための方策)。
←→ 横にスクロールできます
| まとめ買いで有利になりやすい点 | 増えるコスト・リスク | 現場で確認すること |
|---|---|---|
| 単価の数量割引 | 保管・管理に伴う経費の増加 | 保管場所と保管期間の上限 |
| 発注・検収の回数削減 | 資金が在庫に固定される期間 | 支払サイトと在庫回転の関係 |
| 仕入先とのやり取りの簡素化 | 仕様変更・廃番による陳腐化 | 直近1年の仕様変更履歴 |
品目の数が多い工場では、ロットの見直しを全品目へ一律にかける必要はありません。金額への影響が大きい品目から手をつけると効率的です。仕分け方はABC分析で在庫を仕分けて管理の手間と滞留を減らす、材料費そのものを下げるやり方は材料費を下げる代替材・仕様見直しの進め方で整理しています。
発注費用と在庫維持費を自社の条件で試算する
発注するための費用と、在庫を持つ費用を合計し、合計額が最も小さくなる発注量を探します。
数量割引による削減額と在庫維持費のどちらが大きいかは、品目ごとの条件で計算します。
発注費用は、1回の発注にかかる事務・輸送コストです。在庫を持つ費用には、保管料、保険料、資金コストなどを含めます。発注費用と在庫維持費の合計が最も小さくなる発注量を、EOQ(経済的発注量)と呼びます。
年間の発注費用は、1回あたりの費用に年間発注回数をかけて求めます。在庫維持費は、1回の発注量の半分に単位あたりの年間維持費をかけます。この2つを合計する式です。
以下は、仮の条件を置いた試算例です。実際の工場の値ではありません。需要は年間を通じて安定するとし、欠品、安全在庫、数量割引を考慮しない単純なモデルで比べます。
- 年間必要量:1,200個
- 単価:1,000円
- 1回あたりの発注費用:8,000円
- 年間在庫維持費:単価の20%(1個あたり200円)
←→ 横にスクロールできます
| 項目 | 小ロット(月1回・100個) | 大ロット(年4回・300個) |
|---|---|---|
| 年間発注回数 | 12回 | 4回 |
| 発注費用の合計 | 96,000円 | 32,000円 |
| 平均在庫量 | 50個 | 150個 |
| 在庫維持費の合計 | 10,000円 | 30,000円 |
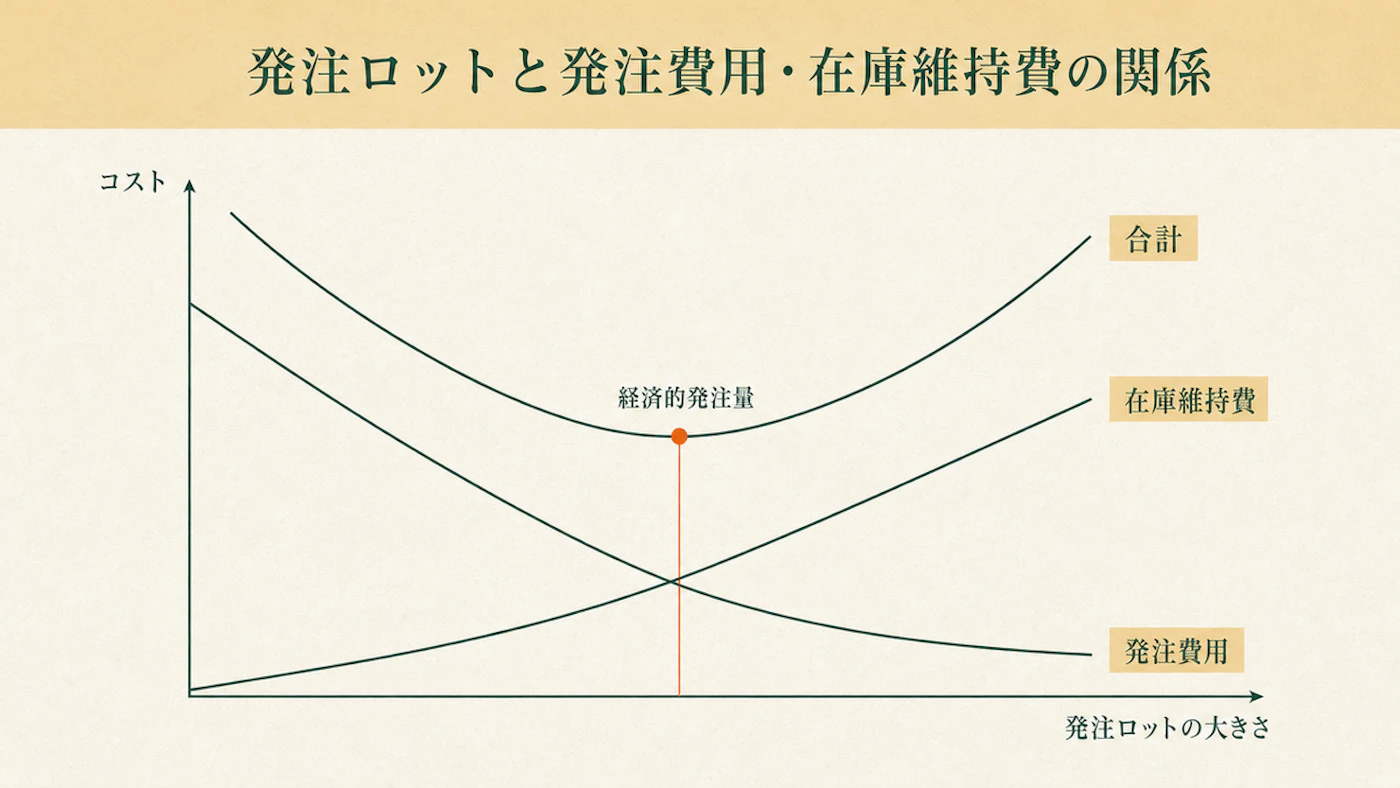
発注費用と在庫維持費の合計は、小ロットが106,000円、大ロットが62,000円です。44,000円の差が出ます。この前提なら、大ロットのほうが低く収まります。
この試算には、購入代価、数量割引後の単価差、廃棄や陳腐化(仕様変更や需要の変化などで、在庫の利用価値や販売価値が下がること)のリスク、欠品コストを含めていません。重量物・冷蔵品・危険物など保管費率の高い品目は、結果が逆になることもあります。交渉前に、自社の数字と数量割引・廃棄リスクを加えて表を作り直してください。
欠品と緊急発注による追加費用も調べる
発注ロットを小さくしすぎると、欠品による緊急発注が増える場合があります。特急便の割増運賃や、小口発注の割高な単価も確認します。緊急発注が続く品目は、発注方式を見直すサインとして扱います。
- 発生頻度:欠品・緊急発注が起きた品目と月を記録に残す
- 原因:発注点(在庫がここまで減ったら発注する水準)の設定が実態とずれていないか確認する
- コスト差:通常発注と緊急発注の単価・送料の差を品目ごとに比べる
短納期であること自体は、直ちに買いたたきの認定へ直結しません。受託側に実際のコスト増が生じる場合は別です。要因を確認したうえで代金の決定に考慮する必要があるとされています(出典:公正取引委員会・中小企業庁「買いたたきをなくし、公正な取引を実現するために」)。
緊急発注をお願いする側も、通常単価をそのまま押し付けず、コストが増えていないかを話し合ってください。
品目に合う発注方式を選ぶ
発注ロットは、いつ、どれだけ発注するかという方式と合わせて決めます。
中小機構「J-Net21」は、定量発注法と定期発注法の2つを挙げています(出典:中小機構「J-Net21」仕入品を管理するには)。
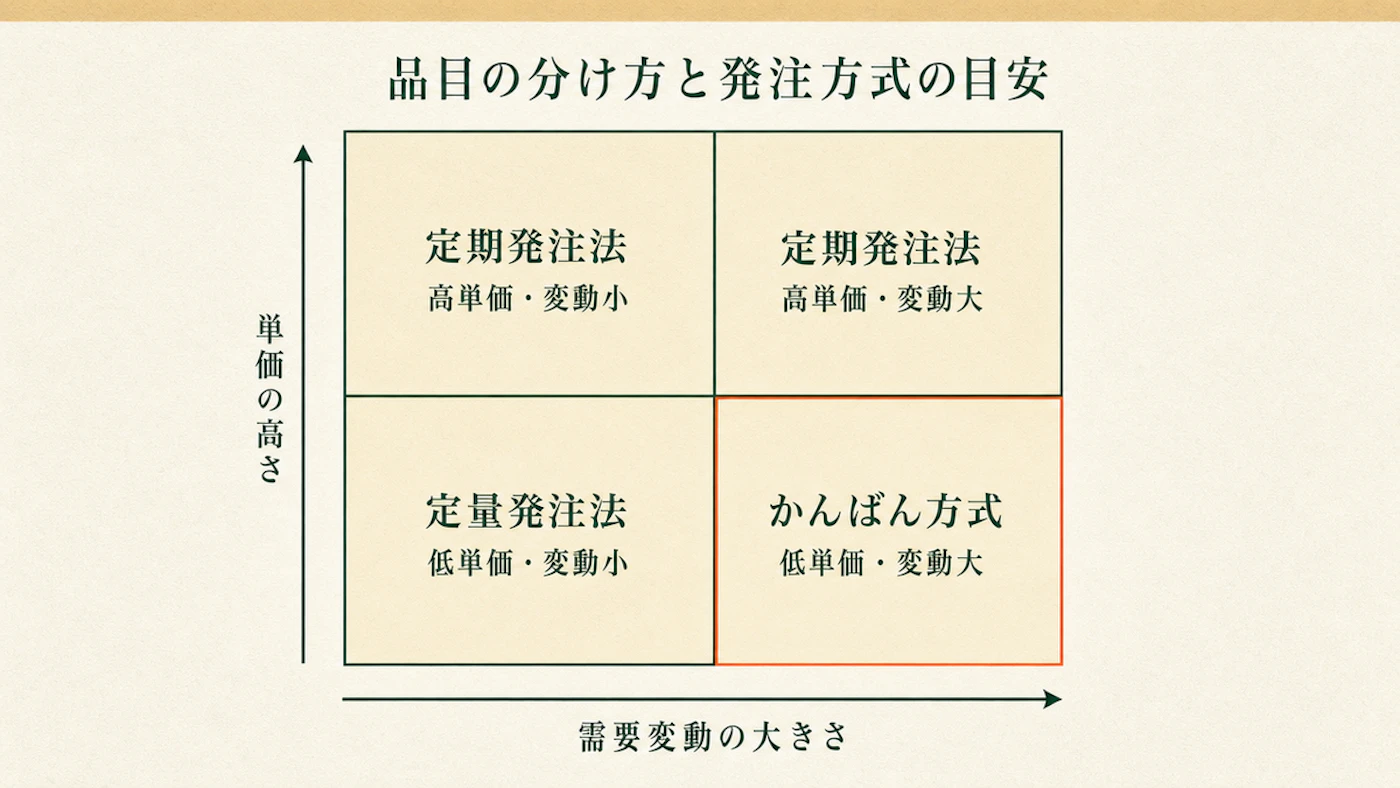
定量発注法は、在庫が決めた水準まで減ったら一定量を発注する方法です。定期発注法は、決めた周期で必要量を計算して発注します。かんばん方式は、後工程が使った分を前工程へ補充させる方法で、ロットを小さく保つために使われています。
方式を選ぶ条件は、単価、需要の変動、発注から納入までの時間であるリードタイム、欠品の影響、最小発注ロットです。次の表は一般的な目安として使ってください。
←→ 横にスクロールできます
| 発注方式 | 向く場合の目安 | 発注ロットとの関係 |
|---|---|---|
| 定量発注法 | 単価が低く需要が安定した品目 | ロットを固定し、発注点で自動的に発注 |
| 定期発注法 | 単価が高い・需要変動が大きい品目 | 周期ごとに必要量を計算し直す |
| かんばん方式 | 後工程の使用量が把握しやすい品目 | 小ロット・多頻度でロット自体を小さく保つ |
単価と需要変動で品目を分け、リードタイムや欠品の影響も確認して、向いている発注方式を組み合わせます。全品目を一つの方式にそろえる必要はありません。
数量を変えたら単価の前提も仕入先と確認する
発注ロットの変更が、取引内容と事業者規模の要件を満たす委託取引にあたるときは、買い手の側にも気をつける点があります。よりどころになるのは取適法です。取適法は下請法の改正法で、2026年1月1日に施行され、規制内容の追加と対象の拡大が入りました。
適用範囲は、すべての仕入取引ではなく、要件を満たす取引に限られます。当てはまる取引では、委託事業者(発注する側)に禁止行為が定められています。受領拒否・返品・買いたたき・不当な給付内容の変更および不当なやり直しなどです(出典:公正取引委員会「委託事業者の禁止行為」)。
多量発注を前提に見積もらせた単価を、実際の少量発注にも当てはめる行為は、買いたたきの典型例として挙げられています。数量が見積りの前提と合っているかを確認してください(出典:公正取引委員会・中小企業庁「買いたたきをなくし、公正な取引を実現するために」)。
発注量が見積りの前提を下回ったときは、当初の単価をそのまま当てはめ続けません。数量が減ったことでコストがどう変わるかを確認してください。そのうえで、もう一度話し合います。仕入先から逆に値上げを求められたときは、仕入先からの値上げ要請への対応手順で整理しています。
- 単価表を書面で残す:ロットごとの単価をあらかじめ書面で確認し、口頭合意だけにしない
- 変更内容を明確な形で残す:取適法の適用対象か法務に確認したうえで、ロットや単価の変更を書面・電磁的方法で残す
- 前提とのずれを放置しない:大ロット前提の単価を、少量発注が続く状況に適用し続けない
品目を分けて発注方式を選ぶ流れ
品目の数が多い工場では、単価と需要変動でグループ分けをしてください。グループごとに発注方式とロットの見直しの優先度を決めると進めやすくなります。単価が高い品目なら、需要変動が小さくても在庫に資金が固定されます。そのため、周期ごとに必要量を計算し直す定期発注法が目安です。
よくある質問
発注ロットを大きくすると必ず得になるか
数量割引の削減額と、増える在庫維持費・廃棄・陳腐化のリスクを比べて判断します。後者が大きければ、まとめ買いは損になります。自社の数字で試算してください。
緊急発注が増えたら何から調べるか
まず欠品・緊急発注が起きた品目と時期を記録します。そのうえで、定量発注か定期発注かという方式と、発注点の設定が実態に合うかを確認します。
ロットの変更時に取適法で何を確認するか
取適法の対象となる取引であれば、大ロットを前提に見積もらせた単価を、実際の少量発注にそのまま当てはめないことです。ロットや単価の変更は、書面・電磁的方法などはっきりした形で残します。
単価・在庫・欠品の費用をそろえてロットを決める
- まとめ買いの損益は、数量割引・在庫維持費・廃棄リスクを足し引きして判断する
- 発注費用と在庫維持費の合計が最小になる発注量を、自社の数字で試算し直す
- 緊急発注・小口発注のコストも合わせて見て、絞りすぎのサインを見逃さない
- 品目の単価と需要変動で、定量発注・定期発注・かんばん方式を使い分ける
- ロット変更の交渉では、大ロット前提の単価を少量発注に当てはめない
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。