棚卸しのたびに、同じ棚に同じ箱が残っていませんか。一定期間、出荷されたり使われたりしていない在庫を「滞留在庫」といいます。動いていない在庫を見分け、どう扱うかを決める仕組みが必要です。この記事では、見つけ方から処理の判断、発注の見直しまでを説明します。
まず、どれだけ動いていなければ滞留と扱うかを決めます。次に、他の用途で使えるか、値引きして売るか、廃棄するかを検討します。同じ品目が再び余らないよう、発注の方法まで見直す順序です。
- どの期間を超えたら滞留と扱うか、数値で決める
- 他の用途で使う「転用」、値引き、廃棄のどれが適切か確認する
- 同じ品目が余り続けないよう、発注ルールを見直す
在庫の価値が下がったときの「評価損」についても、公的資料で確認できる条件を説明します。税務上の処理は、実際の在庫の状態に合わせて税理士へ確認してください。関連記事は在庫・物流にまとめています。
最後に出庫した日から、動いていない期間を調べる
品目ごとに、最後に出庫した日からどれだけ経っているかを確認します。在庫には、完成した製品・商品、製造途中の仕掛品、原材料が含まれます。これらを「棚卸資産」と呼びます(財務省 財務総合政策研究所「キーワードで見る法人企業統計:在庫投資」)。
原材料のまま余っているのか、製品になってから動いていないのかを、まず確認してください。中小企業基盤整備機構(中小機構)「J-Net21」不動在庫の対処方法・回避策では、最終出庫日からの経過期間を基準にする方法を示しています。品目ごとに経過月数を記録し、期間に応じて扱いを変えます。
この確認には、「いつ・何が・何個動いたか」の記録が必要です。入出荷を記録する台帳を揃えてください。J-Net21「現場での在庫管理の方法と適正な在庫量の考え方」では、在庫管理の基本を次の3段階で説明しています。
- 置き場所を明確に決める
- 入出荷のたびに記録する
- 生産にかかる期間(リードタイム)を短くする
記録が紙やExcelに分散している場合は、最終出庫日を確認できるように揃えます。計算はその後です。棚卸日から最終出庫日を引くと、動いていない日数の目安になります。品目ごとに計算し、経過月数の順に並べてください。
一覧ができたら、金額とあわせて品目の役割を確認します。欠品すると生産が止まる部品や、取り寄せに時間がかかる品目は、別に確認してください。動いていなくても、供給が不安定な品目は処理を急がず、生産技術と購買に相談します。金額だけで判断しないことが大切です。
品目の重要度に合わせて管理方法を分ける考え方は、ABC分析で在庫管理を仕分ける方法で確認できます。滞留期間と合わせて考えるときの参考にしてください。
期間に応じて在庫を減らし、転用・値引き・廃棄を選ぶ
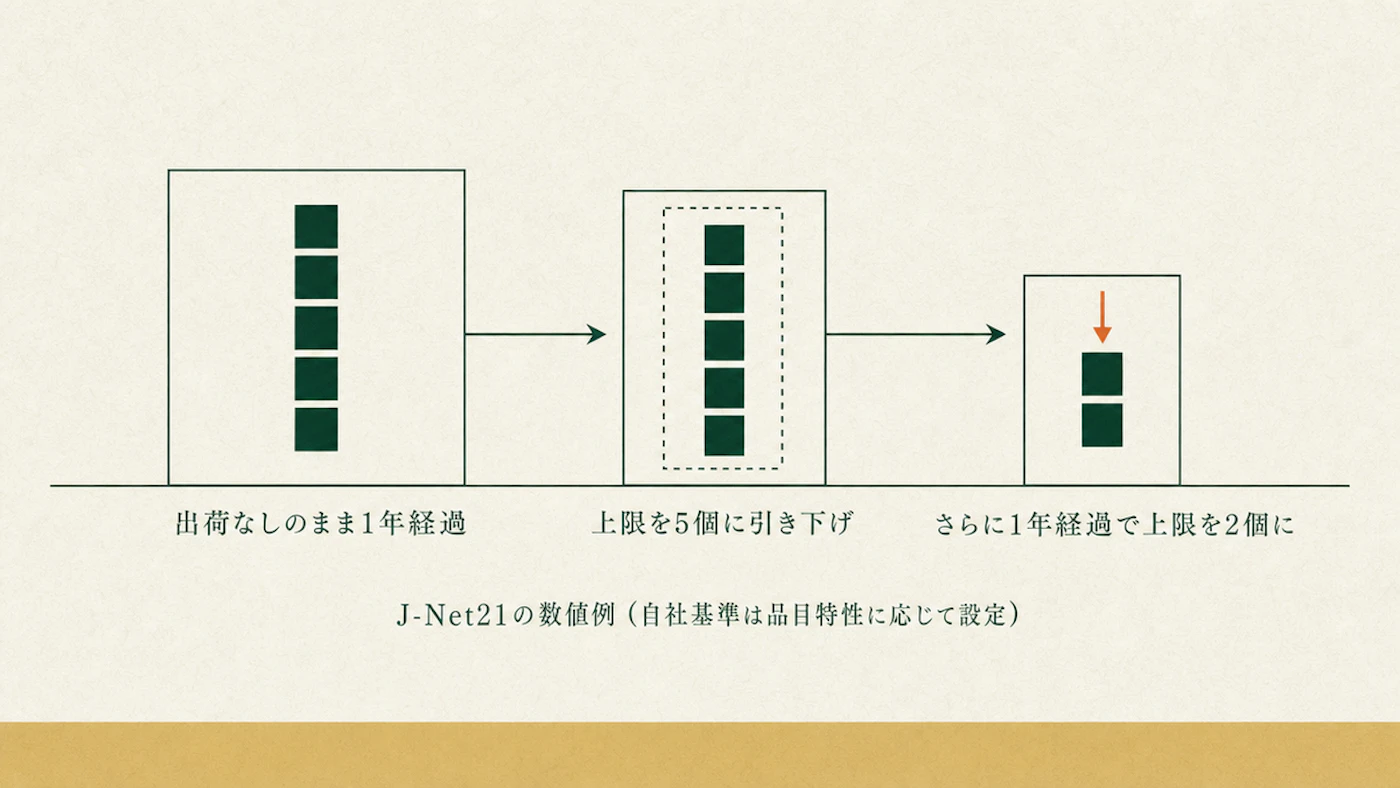
次に、残す数量と処理方法を考えます。J-Net21は、出荷のない期間が長くなるほど、保有数量の上限を段階的に下げる方法を示しています。具体例は次のとおりです。
- 1年間出荷がなければ、在庫数量の上限を5個まで下げて超過分を廃棄する
- さらに1年出荷がなければ、上限をもう3個下げる(この例では残り2個)
経過期間に応じて、段階的に残す数量を減らす方法です。一度にまとめて捨てる方法より、実務では取り組みやすい考え方です。期間と数量は資料の一例なので、そのまま一律に当てはめず、自社の品目の特性に合わせて決めます。
←→ 横にスクロールできます
| 選択肢 | 向いている状況 | 確認すること |
|---|---|---|
| 転用 | 仕様が近い別製品・別ラインで使える/代替品として使用できる | 設計・品質保証への確認、図面・仕様書との照合 |
| 値引き・売却 | 市場性は残っているが定価では動かない/季節性が外れた | 販売条件の確認、取引先への打診、帳簿価額との差額の把握 |
| 廃棄 | 転用先がなく、品質変化・型式陳腐化で通常の方法では販売・使用できない | 廃棄記録の保存、帳簿と現物を一致させる処理 |
処理を決めたら、在庫が余った理由も記録してください。設計変更で不要になったのか、1回の発注数量が多すぎたのか、需要が想定より減ったのかを分けます。この記録を使って、発注ルールを見直します。
同じ在庫が余らないよう、発注と設計変更の連絡を見直す
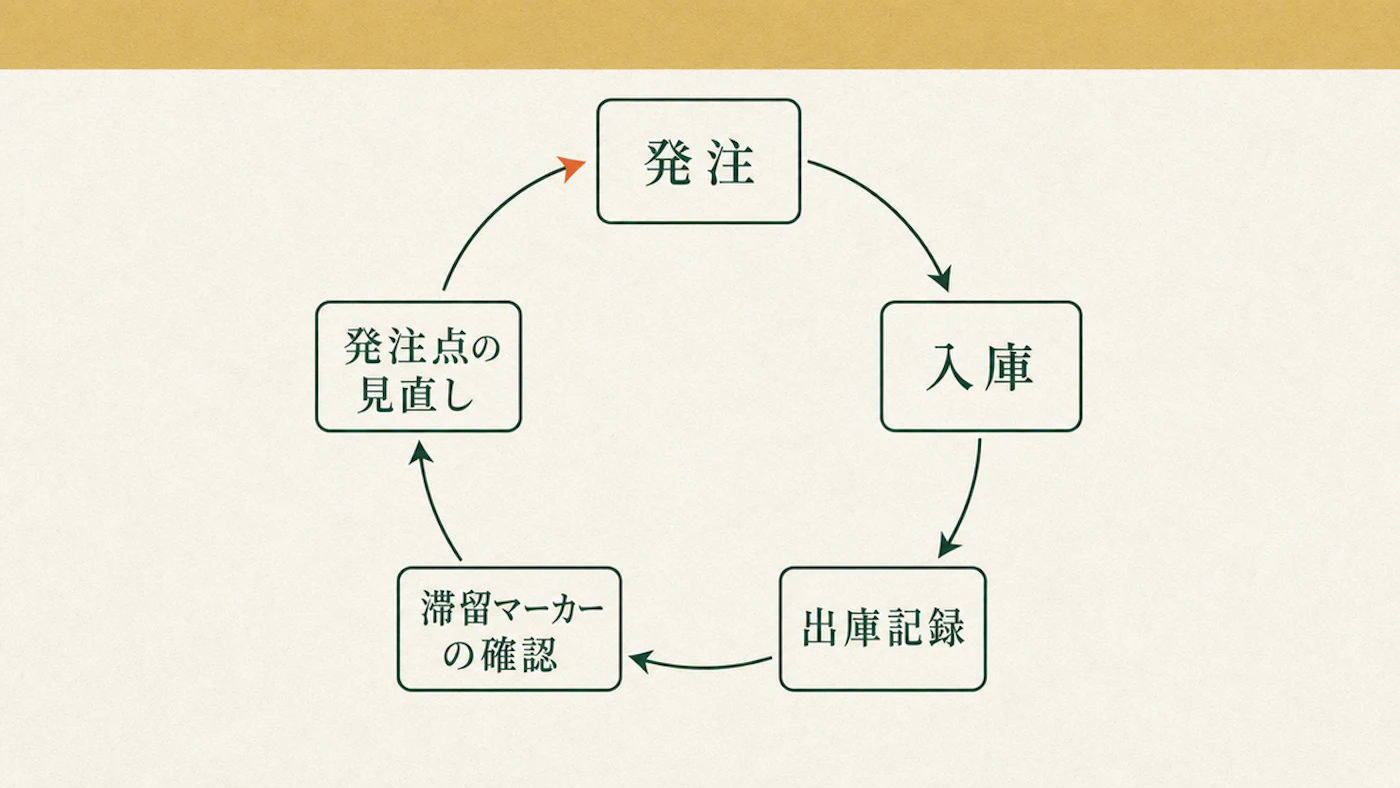
在庫を片づけた後は、再び余る原因を見直します。同じ品目が繰り返し滞留する場合は、発注数量・生産数量の調整、現場での管理、設計変更時の連絡方法を確認してください。J-Net21は、次の2つを防止策として挙げています。
- 生産部門と購買部門が需要の動きを見て、発注数量・生産数量を迅速かつ柔軟に減らす仕組み
- 倉庫に加え、営業拠点や店舗でも現場での管理を徹底する
まとめ買いの割引や欠品への備えを理由に、必要量より多く発注していないか確認します。1回に発注する数量を「発注ロット」といいます。実際に使うペースと比べ、棚卸しのときに定期的に見直してください。
- 発注の基準を見直す:最終出庫日と発注数量を合わせて記録する。動いていない品目は発注を止めるか、発注点を引き下げる。発注点は、発注を判断する在庫量の基準
- 設計変更の情報を共有する:設計変更や仕様の統合が決まったら、旧仕様の在庫が何個残っているかを購買・生産管理に伝える手順を作る
- まとめ発注を見直す:数量割引のために増やした発注ロットが、実際に使うペースに対して多すぎないか棚卸し時に確認する
設計変更の連絡が遅れると、不要になった旧部品を追加発注する場合があります。口頭だけの連絡に頼らず、変更の決定と発注停止のタイミングを合わせる手順を記録してください。旧仕様の在庫が再び積み上がるのを防ぐためです。
生産計画を頻繁に切り替える工程では、段取り替え時間を短縮する手順と合わせて、発注のタイミングも見直します。切り替えのたびに旧仕様の在庫が積み上がる状態を避けるためです。工程に合わせて検討してください。
設計・購買・経理で、確認する内容を分担する
在庫の処理には、複数の部署の確認が必要です。他の製品で使えるかは設計・品質保証、返品や交換ができるかは購買、帳簿や税務の処理は経理・税理士に確認します。次の表で確認先を整理してください。
←→ 横にスクロールできます
| 確認先 | 聞くこと |
|---|---|
| 設計・品質保証 | 転用の可否、仕様変更の履歴、代替品としての妥当性 |
| 購買 | 返品・交換の可否、仕入先への相談余地、発注ロットの見直し余地 |
| 経理・税理士 | 評価損として損金算入できる要件に当たるか、帳簿価額との差額の処理方法 |
税務上の判断は、税理士に確認してください。帳簿上の価値が下がったからといって、必ず税金の計算上も損失として扱えるとは限りません。個々の在庫が、法人税法施行令に定められた条件を満たすか判断する必要があります。
よくある質問
滞留在庫とデッドストックは同じ意味か
この記事では、どちらも「一定期間、出荷や消費が止まっている在庫」として扱っています。滞留を判断する基準は、最終出庫日からの経過期間です。参照した公的資料では、すべての在庫に共通する一律の期間は確認できませんでした。自社の品目に合わせ、期間を数値で決めてください。
値引き販売すれば、税務上の評価損にできるか
実際に値引き販売したときの売上・売上原価の処理と、保有中の在庫の帳簿価額を下げる評価損は別です。本文のイ・ロ・ハは、法人税法施行令第68条第1項第1号による評価損の説明です。値引きしたことだけで、この評価損の要件を満たすわけではありません。
税務上の低価法による期末評価とも分けて確認します。低価法は、原価法で計算した価額と期末の価額を比べ、低いほうで在庫を評価する方法です。評価方法と具体的な処理は、税理士に確認してください(国税庁「低価法」)。
詳しい条件は、本文の注意欄にあるイ・ロ・ハの3区分を確認してください。税金の計算で費用や損失として扱うことを「損金算入」といいます。算入できるか、いつ計上するか、どう処理するかは税理士に確認します。
再発を防ぐには、何から始めればよいか
まず、最終出庫日が分かる記録を揃えてください。次に、動いていない品目の発注を止めるか、発注点を引き下げます。設計変更の情報を購買・生産管理に伝える手順も整え、本文の表と合わせて、一つずつ見直してください。
最終出庫日を調べ、処理と発注の見直しにつなげる
- 滞留の判定は、最終出庫日からの経過期間を品目ごとに記録することから始める
- 処分・転用・値引きは、設計・品質保証や購買を含めて確認先を分けて判断する
- 税務上の評価損は自動的に成立するものではなく、法人税法施行令が定める事実に当てはまるかを税理士に確認する
- 再発を防ぐには、需要に合わせて発注数量・生産数量を調整し、現場の在庫を管理する。設計変更の情報を購買・生産管理へ伝える手順も整える
←→ 横にスクロールできます
| 区分 | 該当する事実 | 根拠(要旨) |
|---|---|---|
| イ | 災害による著しい損傷 | 法人税法施行令第68条第1項第1号が定める事実 |
| ロ | 著しい陳腐化 | 通達9-1-4:経済的な環境の変化により価値が著しく減少し、その価額が今後回復しないと認められる状態。季節商品が今後通常の価額で売れないことが実績から明らかな場合や、用途がおおむね同じで、型式・性能・品質等が著しく異なる新製品の発売により、従来品を今後通常の方法で販売できなくなった場合が例 |
| ハ | イ又はロに準ずる特別の事実 | 通達9-1-5:破損・型崩れ・たなざらし・品質変化等により通常の方法で販売できなくなったこと |
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。