ABC分析は、在庫の品目を金額などでA・B・Cに分け、管理方法を変えるために使います。限られた管理時間を、どの品目に多く使うかを決める方法です。在庫を一律に減らすという判断とは分けて考えます。
この記事では、工場の在庫に管理の手間を配分する方法を説明します。対象の在庫を決め、金額と欠品時の停止影響で分類し、発注と棚卸しの運用につなげます。進め方は次の三つです。
- 分ける対象の在庫を決める
- 金額と停止影響の二つの軸で分類する
- ランクごとに発注と棚卸しのやり方を変える
金額の小さいCランクを先に減らすと、設備保全に必要な部品まで不足させる場合があります。生産停止の損失が削減額を上回ることもあるため、分類してから管理方法を決めます。数値は2026年8月時点の公表資料に基づきます。
原材料・仕掛品・製品のどれを分類するか決める
在庫には、原材料、工程の途中にある仕掛品、完成した製品などがあります。財務省の四半期別法人企業統計調査(2026年1〜3月期、2026年6月1日公表)では、全産業(金融業、保険業を除く)の棚卸資産を次のように示しています。棚卸資産は、決算で在庫として集計する資産です。
←→ 横にスクロールできます
| 区分 | 金額 | 構成比 |
|---|---|---|
| 棚卸資産合計 | 163兆6,753億円 | — |
| 製品又は商品 | 86兆5,896億円 | 約53% |
| 仕掛品 | 45兆5,544億円 | 約28% |
| 原材料・貯蔵品 | 31兆5,313億円 | 約19% |
この三つは、見直す方法と担当部署が違います。同じ表で分類する前に区分を分けると、分類後の対策を選びやすくなります。
←→ 横にスクロールできます
| 区分 | 効く打ち手 | 主に関わる部署 |
|---|---|---|
| 原材料・貯蔵品 | 発注量・発注時期・最小ロットの見直し | 購買、資材 |
| 仕掛品 | 生産ロットの大きさ、工程間の滞留時間 | 生産管理、製造 |
| 製品 | 需要予測、受注の取り方、出荷計画 | 営業、生産管理 |
原材料・購入部品は、自社で発注量と時期を決められるため、分類を発注の見直しに使いやすい対象です。仕掛品と製品は、生産計画や受注の取り方も確認します。
財務省の年次別法人企業統計調査(令和6年度)(2025年9月1日公表)では、全産業(金融業、保険業を除く)の2024年度の在庫率は9.6%です。在庫率は、期末の棚卸資産を売上高で割った割合です。
仮に年間売上高10億円へ全産業平均を当てはめると、期末在庫は約9,600万円です。規模を考えるための参考計算で、製造業や自社工場の標準値ではありません。
分類の基準は金額だけで決めない
年間使用金額を大きい順に並べ、累積構成比で区切る方法があります。年間使用金額は、単価×年間払出数です。払出数は在庫から取り出した数量を指します。累積構成比は、上から合計した金額が全体に占める割合です。区切りに制度上の決まりはありません。
独立行政法人中小企業基盤整備機構のJ-Net21「すぐに使える/小売店のABC分析表」では、累計シェアの上位50%までをA、50〜80%をBとしています。残りがCです。実務例や解説記事では、70%と90%を区切りとする例も見られます。
自社の区切りと分析期間を記録します。区切りを変えるときは、変更前後の基準も残してください。前年と同じ条件で比べられるかを確認できます。
金額が小さくても、欠品すると生産が止まる品目があります。そこで、金額に加えて「欠品時の停止影響」を見ます。想定停止時間、生産への影響、代替品の有無などを確認する軸です。
←→ 横にスクロールできます
| 軸 | 見る数字 | データの出どころ | 分類への使い方 |
|---|---|---|---|
| 金額 | 年間使用金額(単価×年間払出数) | 購買データ、出庫記録 | 累積構成比でA・B・Cに区切る |
| 停止影響 | 欠品したときの想定停止時間 | 保全記録、生産管理 | 大きい品目は金額に関わらずA相当へ |
| 調達 | 発注から入荷までの日数、最小ロット | 発注実績、仕入先への確認 | 安全在庫と発注点の前提にする |
| 動き | 最終払出日、年間の払出回数 | 出庫記録 | 動きのない品目を別枠に |
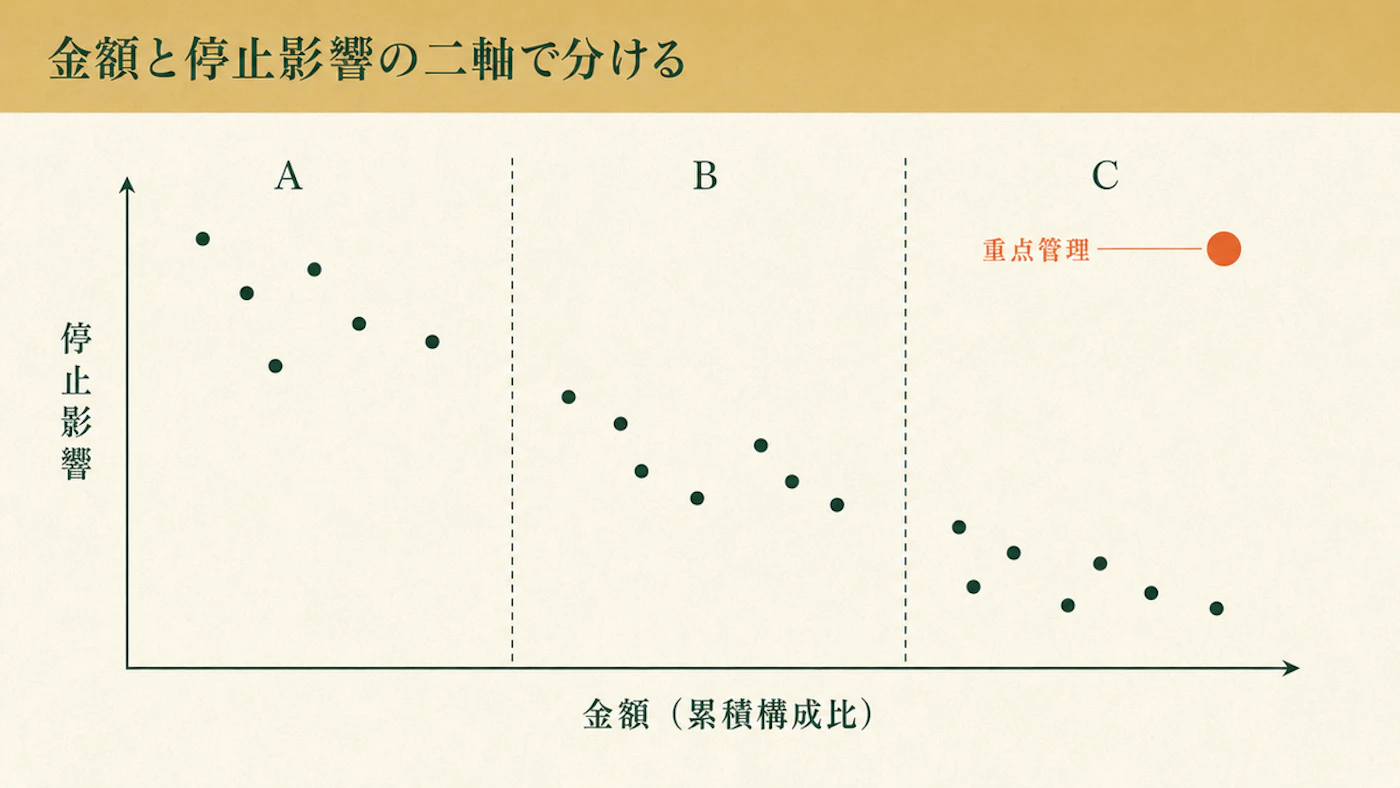
A・B・Cに応じて、発注と確認の手間を変える
分類した後は、発注ルールと確認頻度を変えます。すべてに同じ手間をかけると、品目の多いCランクの管理に時間を使い、金額の大きいAランクを十分に確認できなくなるためです。
←→ 横にスクロールできます
| ランク | 発注の考え方 | 在庫の持ち方 | 人の手のかけ方 |
|---|---|---|---|
| A | 使用量と納期を見て個別に判断 | 安全在庫を明示し、発注点を設定 | 担当を決めて残数を定期確認 |
| B | 需要・調達が安定していれば発注点方式や自動化を検討 | 発注点と発注量を決め置き | 例外が出たときだけ見直す |
| C | まとめ発注・都度発注で手間を減らす | 置き場を固定し、目視で分かる量に | 切らさないことを優先しつつ数量は正確に |
発注点は、入荷までに使う見込み量に、安全在庫を足した数量です。安全在庫は、需要と納期のばらつきに備えて余分に持つ量を指します。式では次のように表します。
Cランクでは、一律の在庫削減より、数量を正確に保ちながら管理の手間を抑えることを考えます。
単価の低い消耗品を何度も発注すると、発注、受入れ、検収の事務費用が増えます。細かな発注で減らせる在庫の効果より、この費用が大きくなる場合があります。
保全部品は、金額が小さくても欠品で設備が止まるなら、別枠で管理します。停止時間の記録を確認し、保全担当と対象を選んでください。
保管や運搬にも費用がかかります。日本ロジスティクスシステム協会の2025年度物流コスト調査報告書(概要版)(2026年4月30日公表、有効回答205社)では、全業種平均の売上高物流コスト比率は5.32%です。
5.32%は、物流コスト全体が売上高に占める割合です。在庫の保管費だけの比率ではありません。
倉庫の照明や空調の電気代の見方については、再エネ賦課金と燃料費調整額。工場の電気料金明細を4つの項目で読むで扱っています。また、置き場と運搬を含む論点については、在庫・物流のテーマでも取り上げました。
棚卸しは全品目を同じ頻度で数えない
国税庁の法人税基本通達5-4-1(棚卸しの手続)は、棚卸資産について、各事業年度終了の時に実地棚卸しを行わなければならない、としています。
通達は、業種・業態と棚卸資産の性質に応じ、部分計画棚卸しなどの合理的な方法で期末の在高を求める方法も認めています。継続して適用することが条件です。部分計画棚卸しは、対象を分けて計画的に数える方法です。
期末に全品目を一斉に数える方法だけとは限りません。ただし、継続適用の条件があるため、合理的な理由なく毎年方法を変える運用は避けてください。
次の頻度は、記事の運用例です。通達が決めた回数ではありません。品目の性質、移動量、過去の数量差を踏まえ、期末在庫を合理的に算定できる頻度を決めます。
- Aランク:毎月数え、差異が出たら当月中に原因まで確認する
- Bランク:四半期ごとに数え、差異の傾向を見る
- Cランク:年1回にまとめ、置き場単位で数える
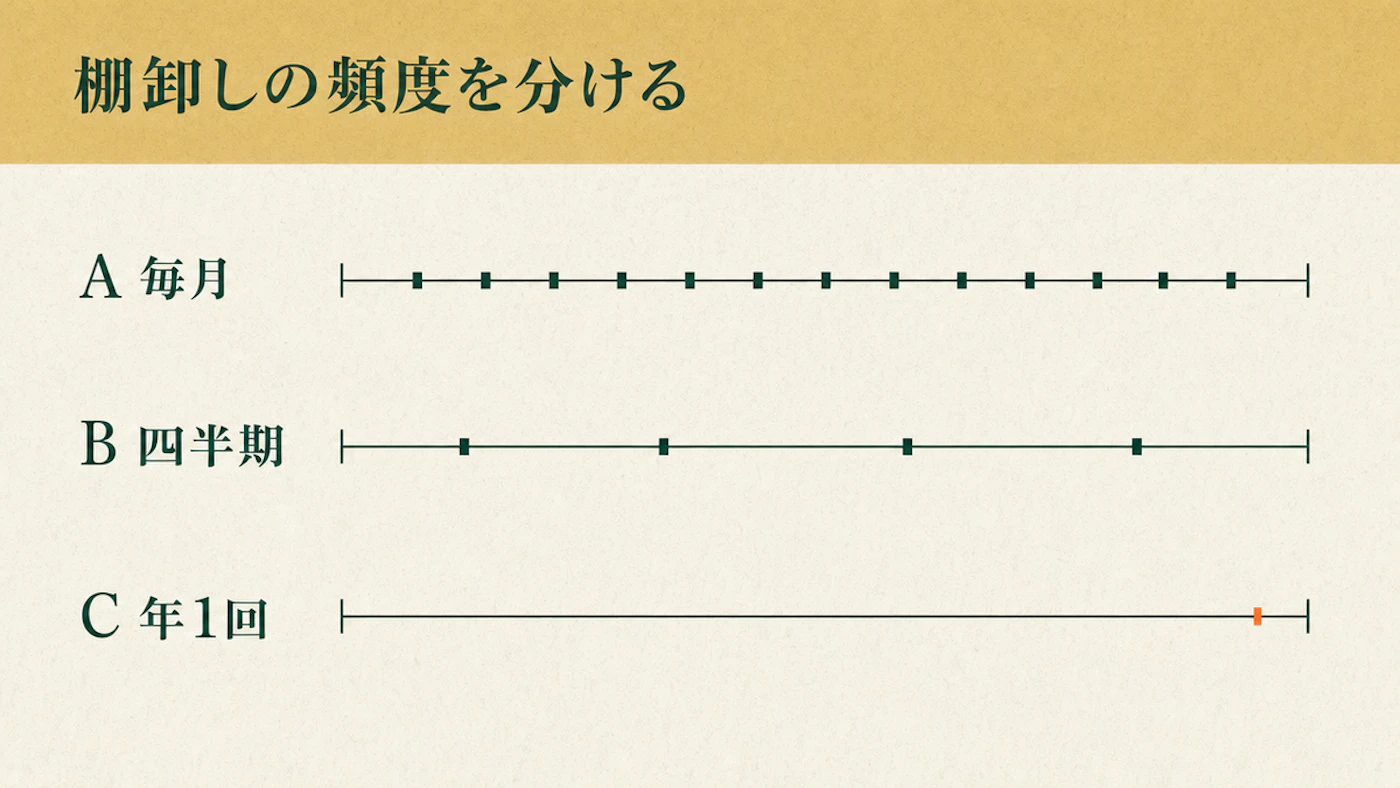
差異が出たときに、誰が何をするのかまで決めておきます。毎月同じ担当者が同じ表を見るという点は、電気の契約電力を下げていく手順と共通しています(契約電力はどう決まる?デマンド監視装置で工場の基本料金を下げる現場手順)。
欠品、評価損、分類の更新で見落としやすい条件
Cランクを一律に減らす前に、欠品時の停止影響を確認します。金額だけでは、生産が止まった場合の損失を判断できません。
動かない在庫を、評価損として費用にできる前提で処分計画を立てることにも注意します。税務上認められる条件は別に確認します。
法人税法第33条第2項は、政令に定める事実によって資産価額が帳簿価額を下回る場合を定めています。評価換えをし、損金経理で帳簿価額を減らした場合の損金算入を定めています。税務上の費用にする扱いで、単に在庫が長く残ったかだけでは判断しません。
棚卸資産についていうと、法人税法施行令第68条第1項第1号が挙げている事実は、次の三つです。
- 災害による著しい損傷
- 著しい陳腐化
- これらに準ずる特別の事実
法人税基本通達9-1-5は、破損、型崩れ、たなざらし、品質変化などで、通常の方法では販売できなくなった場合を「準ずる特別の事実」に含めています。
一方で同9-1-6は、単に物価変動、過剰生産、建値の変更などの事情で時価が低下しただけでは、該当しないとしています。
滞留期間だけでなく、上記の事実があり、そのために価額が帳簿価額を下回ったかを個別に確認します。売却や保有継続は、税務の扱いも確認してから決めてください。
分類は、年1回の見直しを出発点にします。使用量や調達日数が大きく変わった場合は、予定を待たずに更新してください。更新日と分析期間を残せば、次の担当者も比較条件を確認できます。
よくある質問
A・B・Cの区切りは何%にするか
制度で決まった区切りはありません。中小企業基盤整備機構の公開資料では、上位50%までをA、50〜80%をBとする例が示されています。実務例や解説記事では、70%と90%を区切りとする例も見られます。
品目数と、管理に割ける人手とで決めてください。基準は文書に残しましょう。
金額が小さい保全部品もCランクにしてよいか
年間使用金額の軸だけで見るとCに分類される場合があります。欠品のときに設備が止まってしまう品目は、停止影響の軸で別枠にします。判断材料は、保全記録に残る停止時間と、部品の調達日数、代替品の有無です。
棚卸しの回数を減らせるか
通達は、実地棚卸しに代えて、部分計画棚卸しなどの合理的な方法で期末の在高を算定することを、継続適用の条件で認めています。自社の方法が合理的かは個別判断です。顧問税理士などに確認してから変えてください。
分類は、在庫を減らす前に管理方法を決めるために使う
- 製品・仕掛品・原材料のどれを分類の対象にするかを先に決める。着手しやすいのは原材料・購入部品
- 金額の累積構成比と欠品時の停止影響の二軸で分ける。区切りの位置は自社で決めて記録に残す
- ランクごとに発注方式・置き場・手のかけ方を変える。Cランクは一律に減らす対象ではなく、数量精度を保ちながら手間を抑える対象
- 棚卸しの頻度を分ける運用は、継続適用の条件を含めて税理士等へ確認してから変える
- 評価損には事実関係の要件があり、滞留した期間の長さだけでは判断できない
法人税法第33条第2項による損金算入には金額の上限があり、評価換え直前の帳簿価額と、その事業年度末の資産価額との差額までです。帳簿上の減額全額が認められるとは限りません。国税庁の同条の説明でも確認できます。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。