棚卸資産の評価方法の届出は、決算期末に残る在庫を金額に直す方法を、税務署へ知らせる手続です。材料・製造途中の仕掛品・製品・商品などが対象になります。普通法人を新設した場合は、原則として設立第1期の確定申告期限までに方法を選んで届け出ます。
まず経理担当者や税理士と、現在の評価方法、届出の有無、在庫の区分を確認してください。現場で使う単価を変えることと、税務上の評価方法を変えることは分けて考えます。
法人向けの国税庁の手続と法人税法施行令をもとに、最初の届出と変更申請を区別して説明します。期限、方法の選び方、届出が見当たらない場合の確認を整理し、個別の適用は顧問税理士や所轄税務署に確かめてください。
現物の数量確認と、金額に直す方法の選定を分ける
棚卸しは現物の数量を確認する作業です。評価方法の届出は、その数量を決算の金額に直す方法を選ぶ手続です。数量が合っているか調べる作業と、どの方法で評価するかを決める作業は別になります。
国税庁の「棚卸資産の評価方法の届出」手続ページは、評価方法を選定して届け出る法人を対象に、提出時期と提出先を案内しています。
法人税法施行令第29条第1項では、事業の種類ごと、資産の区分ごとに評価方法を選ぶことが定められています。工場内の在庫を一括して考えず、どの区分に当たるか確認します。
←→ 横にスクロールできます
| 確認項目 | 現場で見るもの | 経理へ聞くこと |
|---|---|---|
| 商品・製品 | 完成品、販売待ち品 | 同じ方法でまとめる範囲 |
| 半製品・仕掛品 | 工程途中のもの | 工程別に分ける必要性 |
| 主要原材料・補助原材料など | 材料、部品、貯蔵品 | 材料群ごとの方法 |
表は社内で確認するための整理で、届出書の記載欄そのものではありません。実際の届出は、国税庁の様式と記載要領に従います。資産の区分は、第29条第1項に掲げる区分をそれぞれ確認してください。
棚卸差異のように、帳簿と現物の数量が合わない問題は別です。数量差の切り分けは、棚卸差異の原因を4つに分ける手順で扱っています。
普通法人の新設では、設立第1期の申告期限を確認する
提出期限は、新設か、事業の追加かなどによって異なります。一般的な普通法人の新設では、設立第1期の確定申告書の提出期限までです。
国税庁の手続ページには、この期限に加え、仮決算による中間申告書を提出する場合は、その中間申告書の提出期限までという条件があります。新設法人は、どちらの期限に当たるか経理担当者や税理士に確認してください。
公益法人等が新たに収益事業を始めた場合や、公共法人が収益事業を行う公益法人等になった場合、設立後にほかの種類の事業を始めたり変更したりした場合は、同じページの該当区分で期限を確認します。
←→ 横にスクロールできます
| 場面 | 期限の見方 | 確認相手 |
|---|---|---|
| 普通法人を設立 | 設立第1期の確定申告書の提出期限まで | 税理士・経理 |
| 収益事業を開始 | 国税庁の該当手続区分で確認 | 税理士 |
| 事業種類を追加・変更 | 国税庁の該当手続区分で確認 | 税理士・事業責任者 |
選んだ評価方法は、国税庁の様式・記載要領に従い、納税地を管轄する税務署長へ届け出ます。提出方法も手続ページで確認してください。
新しい製品群や材料群が増えたら、棚卸表の列を増やすだけでなく、評価方法の確認が必要か経理に伝えてください。事業の種類や資産区分が変わる場合があるためです。
評価方法は、必要な記録を続けて取れるかで検討する
評価方法は、大きく「原価法」と「低価法」に分かれます。選べる方法は、法人税法施行令第28条第1項に定められています。方法ごとに必要な情報が違うため、表で社内の記録と照合します。
原価法の6種類は、個別法・先入先出法・総平均法・移動平均法・最終仕入原価法・売価還元法です。名前だけで選ばず、取得した時期や価格、平均を計算する履歴など、必要な記録を確認します。
←→ 横にスクロールできます
| 方法 | ざっくり見る点 | 現場で用意する情報 |
|---|---|---|
| 個別法 | 個別の対応を確認 | 個品管理と原価の対応 |
| 先入先出法 | 取得時期を確認 | 入出庫と取得時期の記録 |
| 総平均法・移動平均法 | 平均計算の材料を確認 | 数量と取得価額の履歴 |
| 最終仕入原価法 | 直近取得の記録を確認 | 直近仕入の単価 |
| 売価還元法・低価法 | 販売価額や期末価額を確認 | 販売価額、値下がり情報 |
どの方法が合うかは、品目の性質、原価をどの単位で計算するか、帳簿やシステムに残る情報で変わります。必要な記録を継続して取れるかを確かめてから、経理担当者や税理士と選定を検討してください。
在庫の金額を経営指標へつなげるなら、在庫回転率も一緒に見ます。計算式と棚卸資産の3区分は、在庫回転率を上げるときの見方にまとめています。
届出が見当たらないときは、選定と申告の状況を確認する
届出書が見つからない場合は、未選定と決めつけず、どの方法を選び、実際にどの方法で評価していたか確認してください。
法人税法施行令第31条第1項は、評価方法を選定しなかった場合などに使う「法定評価方法」を定めています。第28条第1項第1号ホの最終仕入原価法により算出した取得価額による原価法です。直近の仕入記録を確認する方法に当たります。
届出の有無、選定した方法、申告で使った方法をそれぞれ確認します。社内で平均単価を使っている場合も、その単価と税務上の評価方法が一致するとは限りません。どの数字を何に使っていたか確かめてください。
ABC分析のように、金額の大きさで管理頻度を変える手法もあります。ただし、評価方法の届出とは別論点です。品目ごとの管理の厚みは、ABC分析で在庫管理を仕分ける考え方を参照してください。
評価方法を変える場合は、承認申請と期限を確認する
選定済みの方法を変える場合は、最初の届出とは手続が異なります。変更には所轄税務署長の承認が必要です。
法人税法施行令第30条第1項は、選定した評価方法の変更について、納税地の所轄税務署長の承認を受けることを定めています。
同条第2項による申請期限は、新しい方法を採用しようとする事業年度の開始日の前日までです。
期末の利益や在庫金額を見てから、都合のよい方法に変える運用はできません。変更する理由がある場合は、事業年度が始まる前に、現場の記録・経理処理・税務手続を合わせて検討します。
変更を相談するときは、希望する方法だけでなく、品目の増減、原価計算や管理単位の変化、システムに残る履歴も伝えます。経理や税理士が変更理由を説明するための材料になります。
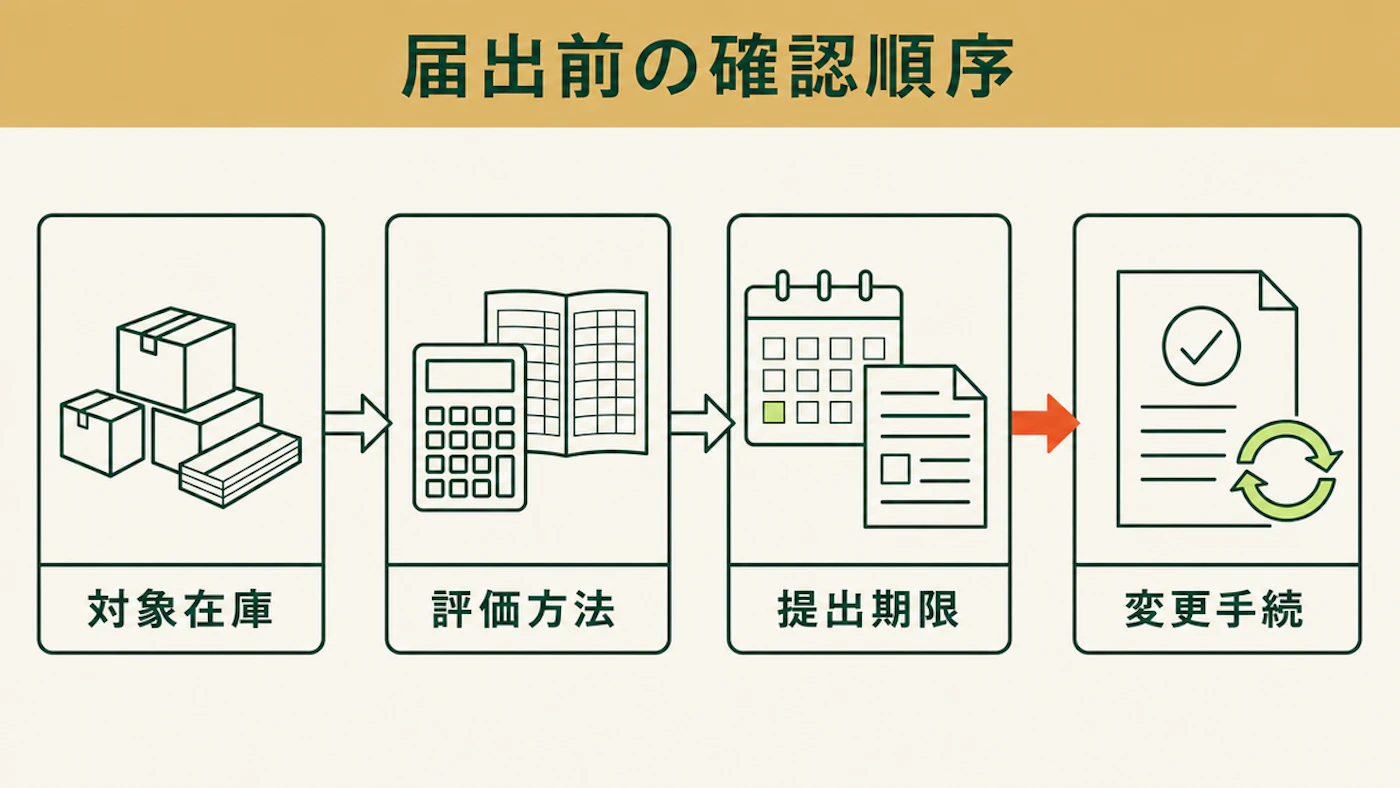
現場・経理・税理士で確認する順序
評価方法は、現場の棚卸表だけでは決められません。在庫区分、現在の方法、記録、期限を次の順で確認します。
- 対象在庫を分ける:製品、仕掛品、主要原材料、補助原材料などに分けます
- 評価方法を確認する:届出済みの方法、選定状況、申告で使った方法を確認します
- 記録が支えるかを見る:取得時期、数量、単価、販売価額などが継続して取れるかを見ます
- 期限を確認する:新設、事業追加、変更申請のどれに当たるかを分けます
この順なら、現場の在庫記録と税務上の手続を分けて話せます。棚卸し担当者は、方法の名称を覚えるだけでなく、その方法に必要な記録がどこにあるか説明できるようにしてください。
在庫・物流の論点は、在庫・物流のテーマページにまとめています。
よくある質問
届出をしていない場合、何を確認するか
届出義務と適用される評価方法を分けて確認します。第29条第2項は該当する法人に届出を求め、第31条第1項は未選定などの場合の法定評価方法を定めています。選定・届出・申告の状況を税理士へ示し、具体的な対応を確認してください。
現場の標準原価と同じものか
現場の標準原価と税務上の評価方法は、同じとは限りません。標準原価は、現場管理や原価の差異を確認するために使うことがあります。この届出は、法人税における期末棚卸資産の評価に関わります。用途を分けて確認します。
在庫金額を下げるために方法を変えられるか
方法の変更には、所轄税務署長の承認が必要です。原則として、新しい方法を使う事業年度の開始日の前日までに申請します。期末の数字を見た後に、在庫金額を下げるためだけに変更する使い方はしないでください。
現在の方法・必要な記録・手続の期限をそろえて確認する
- 届出では、在庫数量ではなく、期末在庫を金額に直す方法を選びます。
- 普通法人の新設では、原則として設立第1期の確定申告期限までに届け出ます。仮決算による中間申告をする場合の期限も確認します。
- 事業の種類ごと、資産の区分ごとに評価方法を選びます。
- 届出が見つからない場合は、選定と申告に使った方法を調べ、法定評価方法との関係を税理士に確認します。
- 変更を希望する場合は、原則として事業年度開始前の承認申請を確認します。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。