棚卸差異(たなおろしさい)は、帳簿の数量と実際に数えた在庫数量の違いです。「システムには120個、棚には117個」という状態がその例です。差異を確認しないまま決算を終えると、在庫の評価額を通じて売上原価や利益に影響する可能性があります。
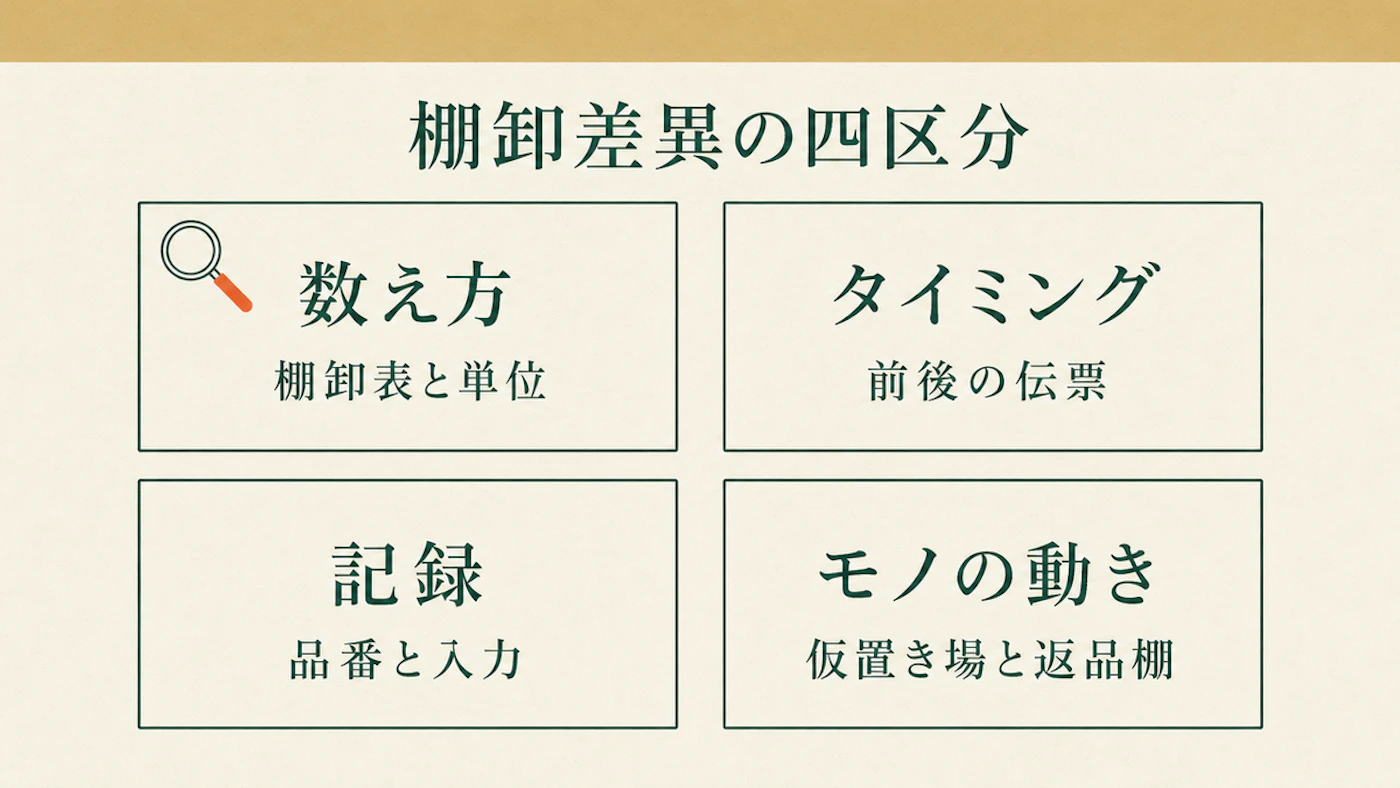
調査は、まず「数え方」「タイミング」「記録」「モノの動き」の4つに分けます。見つかった違いがどの型に近いかを考えてから、棚卸表・伝票・現場を確認すると、調べる対象を絞れます。
最初に、期末の評価対象となる在庫の範囲を確認します。そのうえで、法令とは区別した実務上の手順として、原因の4区分、調査の順序、差異率、帳簿修正前の確認を説明します。
期末に自社が持つ在庫の範囲と数量を確認する
決算で在庫を金額に直すには、先に評価する在庫の範囲と数量を確認します。法人税法第29条第1項は期末在庫の価額に関する条文で、数量を確定する作業手順を直接定めたものではありません。
期末に自社が有していた在庫の範囲と数量を確認し、それをもとに価額を算定します。現物と帳簿のどちらかを無条件に正しいとせず、再計数・単位・計上時点・所有関係・外部に預けた分を照合して確定してください。
法人税法第29条第1項は、税務上の費用に算入する売上原価などの計算に用いる棚卸資産の価額を定めています。対象は「当該事業年度終了の時において有する棚卸資産」で、選定した方法により評価します。製造業では商品・製品・仕掛品・原材料などが代表例です。具体的な範囲は、自社の取引と会計・税務上の扱いで確認します。
この規定の対象は、期末時点で有する在庫です。帳簿の記載だけで対象が決まるわけではなく、実地棚卸しや差異の調べ方を直接定める規定でもありません。
実務では、現物の数を重要な手がかりにし、帳簿・入出庫記録・外部保管分・預り品も照合します。原因と期末数量を確認してから、数量・品番・計上時点など、必要な訂正を会計記録に反映します。
会社法第432条第1項は、株式会社に、法務省令に従って適時に正確な会計帳簿を作ることを求めています。調査の順序を定める条文ではありません。正しい帳簿にするためにも、実数をそのまま入力せず、原因と期末数量を確かめてから反映します。
在庫の数量と価額を確定することは、法人の決算に関わります。法人税法第29条は内国法人、会社法第432条は株式会社の規定です。個人事業者やほかの法人形態は、自社に適用される規定を別に確認してください。
原因を4つに分け、確認する記録と場所を絞る
初期調査では、原因を4つの型に分けて考えます。数えた際の問題か、時点のずれか、入力の問題か、記録されていない物の移動かを、次の表で確認します。
←→ 横にスクロールできます
| 型 | 起きていること | 最初に見る場所 |
|---|---|---|
| 数え方 | 数え漏れ、二重計上、単位の取り違え(箱と個、kgとm) | 棚卸表の単位欄と、二人で数えた区画の突き合わせ |
| タイミング | 締めた後に入出庫した分が、どちらか一方にだけ入っている | 棚卸日の前後の入出庫伝票(まず前後3営業日程度) |
| 記録 | 伝票の起票漏れ、品番の打ち間違い、システムへの入力遅れ | 差異の出た品番と似た品番の在庫数 |
| モノの動き | 無記録の払い出し、返品の戻し忘れ、廃棄や不良の処理漏れ、置き場違い | 現場の仮置き場、返品棚、不良品置き場 |
まず棚卸表と伝票で対象を絞り、それから現場を確認します。ただし、数え方を確かめるには再計数が必要な場合があります。入力などの記録が原因でも、追加資料やシステム履歴の確認が必要なことがあります。
4つの型で説明できなければ、所有関係、外部保管分、品番や単位のマスタ設定、システム連携も調べます。マスタ設定は、品番や単位などの基本情報の設定です。
置き場や品番の取り違えは、全体の差異だけでは見えにくくなります。ある品番がプラス、別の品番がマイナスで、金額が相殺される場合があるためです。品番ごとのプラス・マイナスも確認してください。
例えば1箱10個の材料で、箱数と個数の記録が混ざると、10倍や10分の1の違いが出ます。1つの品番だけ差異が桁違いに大きい場合は、最初に単位を確認してください。
概算金額の大きい品番から、記録と現場を調べる
調べる順序を決めると、担当者によるばらつきや漏れを減らせます。次の4段階で確認します。
- 概算金額が大きい品番を先に調べます。差異数量に、社内で統一した管理単価などを掛けて優先順位を付けます。調査順位のための概算なので、決算上の棚卸評価額と一致しない場合があります。
- 対象品番の棚卸表で、単位・区画・記入者・二人で数えたかを確認します。
- 棚卸日前後の伝票を、まず前後3営業日程度確認します。未処理や入力遅れがあれば期間を広げ、入荷・出荷・社内移動・返品・廃棄など、すべての在庫移動記録を調べます。
- 現場の仮置き場、返品棚、不良品置き場、他部署への貸出分を確認します。
記録で原因が分からなければ、現場に加えて所有関係・外部保管分・基本情報の設定・システム連携も確認します。毎回棚卸表の段階で原因が分かるなら、個別調査に加えて数える手順そのものを見直します。品目別に確認頻度を変える方法はABC分析で在庫管理を仕分ける。金額と停止影響で見る分類基準と棚卸しの実務で扱っています。
差異率は分母と対象範囲をそろえて比較する
差異率は、帳簿数量に対して、実数がどれだけ多いか少ないかを割合にしたものです。次の式では、帳簿数量を分母にします。
影響の大きさを比べる場合は、マイナスを外した差異数量の絶対値を使います。原因の方向を考える場合はプラス・マイナスの符号を残します。帳簿数量がゼロなら割り算ができないため、別枠に並べます。
分母を帳簿数量と実数のどちらにするかで、率は変わります。社内で分母を決め、毎回そろえて比較することが大切です。金額の差異率も並べると、数量が少なくても単価の高い品番の影響が分かります。
差異率は、前月・前年同期・品番グループ別の自社実績と比べます。社内基準を置くなら、対象範囲と計算方法も決め、同じ条件で継続比較できるようにします。
実数が帳簿より少ない状態が続くなら、無記録の払出し・廃棄・紛失などが候補です。多い状態なら、入荷や返品の入力漏れなどが候補になります。ただし品番・単位・所有関係の誤りでも同じ方向の差異が出ます。符号を記録しつつ、それだけで原因を確定しないでください。
帳簿修正前に、原因の記録と評価方法を確認する
原因を調べ、期末に自社が持っていた数量を確定してから、必要な帳簿修正を行います。その前に、原因の記録と評価方法の2つを確認します。
差異の理由は、品番ごとに残します。数量だけを書き換えると、翌月の差異が同じ原因の再発か、別の問題かを判断できなくなるためです。
会社法第432条第2項は、会計帳簿と事業に関する重要な資料を、帳簿の閉鎖から10年間保存することを株式会社に求めます。ただし、個々の棚卸表や調査記録が「重要な資料」に当たるかは、確認した資料だけでは一律に判断できません。経理担当者や税理士へ保存期間を確認してください。
数量を合わせる際に、評価方法も変えてはいけません。法人税法施行令第28条第1項にあるのは、6種類の原価法と、原価法の価額を期末価額と比べる低価法です。表はその定義の要旨です。
←→ 横にスクロールできます
| 評価方法 | 取得価額の決め方(施行令の定義の要旨) |
|---|---|
| 個別法 | 期末在庫の全部について、その個々の取得価額を使う |
| 先入先出法 | 期末在庫を、期末に最も近い時に取得したものから順に構成されるとみなす |
| 総平均法 | 期首在庫と当期取得分の取得価額の合計を、総数量で割って単価を出す |
| 移動平均法 | 取得のたびに平均単価を改定し、期末に最も近い時点の単価を使う |
| 最終仕入原価法 | 期末に最も近い時に取得したものの単価を使う |
| 売価還元法 | 期末在庫の通常の販売価額の総額に、原価の率を掛けて計算する |
| 低価法 | 上の原価法で評価した価額と、期末時点の価額のうち低いほうを使う |
自社に適用される方法と届出状況は、経理担当者や税理士に確認します。方法を選定していない場合などには、法人税法第29条第1項により、政令で定める方法で評価します。棚卸し担当者も適用方法を把握してから、金額を照合してください。
方法の変更には、法人税法施行令第30条による所轄税務署長の承認が必要です。申請書は、新しい方法を使う事業年度の開始日の前日までに提出します。
評価方法は、棚卸差異を合わせるために担当者の判断で変更できるものではありません。
差異が大きい品番の中には、そもそも動いていない在庫が混じっていることがあります。滞留の判定と処分の考え方は滞留在庫対策。判定基準から処分・転用・値引きの判断、発注ルールの見直しまでにまとめました。
繰り返す差異は、時刻・置き場・単位から防ぐ
毎月同じ調査を続ける前に、差異が生まれる作業を見直します。まず変更できるのは、次の3つです。
- 締めの時刻と移動記録の方法を決める:棚卸しの基準時刻を決め、その前後の入出庫を停止するか、停止できない場合は移動を識別して記録する方法を、経理方針に合わせて全部署で統一します。タイミングによる差異を減らせます
- 可能な品番は置き場を集約します。仮置きが必要なら、その場所も棚卸し対象の区画として番号を付けます。
- 箱か個かなど、品番ごとに数える単位を決め、棚卸表と現物ラベルをそろえます。
3つとも、システムを入れ替えなくても着手できます。在庫量そのものの決め方は適正在庫とは?下限と上限の幅で決める計算手順と、在庫率での確かめ方で、在庫のテーマ全体は在庫・購買管理のテーマページから見られます。
よくある質問
差異率に公的な合格値はあるか
ここで挙げた法令資料では、公的な基準値は確認されていません。自社の前月・前年同期・品番グループ別に並べ、増減を確認してください。分母は帳簿在庫か実地在庫か、社内で1つにそろえます。
差異の分を、そのまま経費にしてよいか
会計・税務上の処理は、差異の内容や金額によって変わります。ここで説明した法人税法第29条は期末在庫の評価、施行令第30条は評価方法の変更手続です。個別の処理は顧問税理士や所轄税務署に確認してください。品番・数量・金額・原因の型・調査担当者を記録に残します。
棚卸しの回数を増やすと差異は減るか
回数を増やすと発見は早くなりますが、原因は残ります。時刻・置き場・単位を直さなければ、毎回同じ差異を調べることになります。頻度を増やす場合は、金額の大きい品番から始めるほうが効率的です。
原因を確かめてから数量を直し、再発を防ぐ
- 法人税法第29条第1項の評価対象は「事業年度終了の時において有する棚卸資産」です。実数を無条件に正しいとせず、再計数・記録・所有関係から期末数量を確定します。
- 数え方・タイミング・記録・モノの動きで初期調査を分け、記録と現場の確認を組み合わせます。
- 概算金額の大きい品番から、棚卸表・棚卸日前後の伝票・現場の順で確認します。
- 分母をそろえた差異率を、自社の実績と比べます。
- 修正理由を品番ごとに記録します。会社法第432条第2項の会計帳簿等の10年保存と、個々の棚卸表・調査記録の保存期間は分け、経理担当者や税理士に確認します。
- 評価方法の変更には、所轄税務署長の承認が必要です(法人税法施行令第30条)。担当者が差異を合わせるために変更することはできません。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。