棚卸資産とは、販売のために持つ商品・製品や、製造に使う原材料など、期末に在庫として残っているものです。売れ残りや動かない在庫を抱えると、帳簿の金額を下げて損金にしたいと考える場面が出てきます。損金とは、法人税の所得計算で益金から差し引く費用や損失などのことです。
在庫の評価損が損金になるのは、法令が定める事実が生じ、損金経理で帳簿価額を減らしたときに限られます。棚卸資産で定められた事実は、災害による著しい損傷、著しい陳腐化、これらに準ずる特別の事実の3つです。単に値段が下がっただけでは、どれにも当たりません。
2026年10月時点の法人税法、同施行令、国税庁の法人税基本通達に沿って、認められる事実の範囲と、工場で残す記録を順に整理します。評価方法としての低価法や、廃棄との違いにも触れます。ここで見るのは、法人税の扱いです。在庫全体の考え方は、在庫・物流のテーマページにまとめています。
評価損は原則として損金にならない
評価損が損金になるかどうかは、原則と例外の2段構えです。決算で帳簿価額を減らしても、そのまま損金になるわけではありません。
評価換えとは、資産の帳簿価額を引き下げて計上し直すことです。帳簿価額とは、帳簿に載っている資産の金額を指します。法人税法33条1項は、評価換えで帳簿価額を減らしても、減らした部分を損金に算入しないと定めています。
例外が同条2項です。災害による著しい損傷などの政令で定める事実が生じた場合に、法人が評価換えをして損金経理で帳簿価額を減らすと、損金算入が認められます。損金経理とは、会社の帳簿上で費用や損失として処理することです。
損金に入れられる金額には上限があります。評価換えの直前の帳簿価額と、その事業年度の終了時の価額との差額までです。
たとえば帳簿価額100万円の在庫で、事業年度終了時の価額が60万円なら、上限は40万円です。帳簿価額を50万円まで減らした場合、減額した50万円のうち損金になるのは40万円までで、残りの10万円は損金になりません。事実の有無と期末の価額の両方が、金額を左右します。
会社更生や民事再生などの法的整理に伴う評価換えは、ここでは扱いません。
棚卸資産で認められる3つの事実
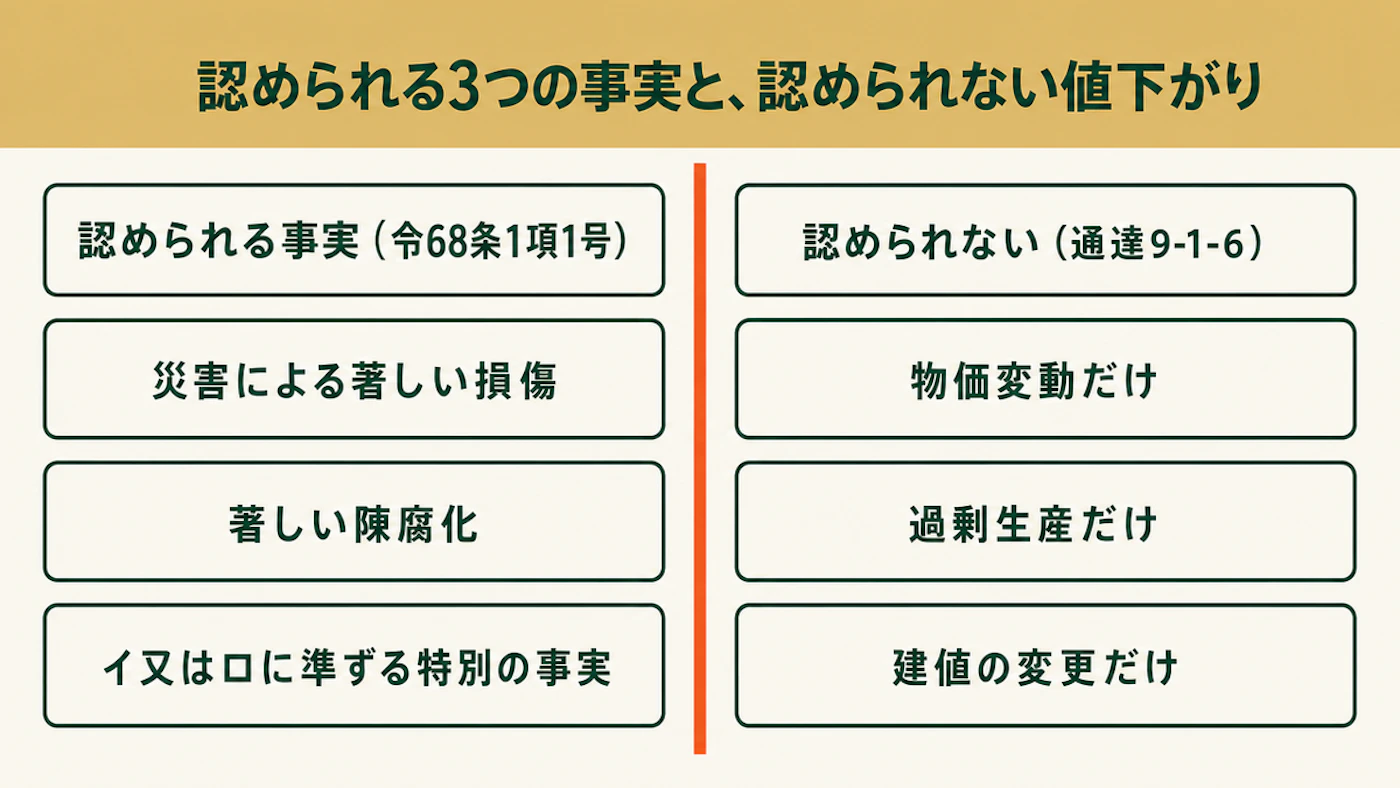
棚卸資産で損金算入が認められる事実は、災害による著しい損傷、著しい陳腐化、これらに準ずる特別の事実の3つです。法33条2項の「政令で定める事実」は、法人税法施行令68条1項が定めており、棚卸資産は同項1号に当たります。
- 災害による著しい損傷:在庫が災害で著しく損傷したこと
- 著しい陳腐化:在庫が著しく陳腐化したこと
- 準ずる特別の事実:上の2つに準ずる特別の事実が生じたこと
どの事実でも、その事実によって資産の価額が帳簿価額を下回ることになったことが前提です。事実があっても価額が下がっていなければ、評価損の対象になりません。
固定資産には、1年以上にわたる遊休状態のように、別の事実が定められています。ここで扱うのは在庫の場合で、上の3つが対象です。
陳腐化と「準ずる特別の事実」の例示
陳腐化と準ずる特別の事実の中身は、国税庁の法人税基本通達が例を挙げて示しています。
通達9-1-4は、著しい陳腐化を次の状態としています。在庫そのものに物質的な欠陥がないのに、経済的な環境の変化で価値が著しく減り、その価額が今後回復しないと認められる状態です。傷や不良がなくても、経済的な環境の側が変わって価値が戻らなくなった状態が、これに当たります。
通達9-1-5は、準ずる特別の事実に、破損、型崩れ、たなざらし、品質変化などが含まれるとしています。たなざらしとは、長く売れずに棚に置かれたままの状態です。これらによって通常の方法で販売できなくなったことが、条件に挙がっています。
←→ 横にスクロールできます
| 区分 | 通達の内容 | 通達の例示 |
|---|---|---|
| 著しい陳腐化(9-1-4) | 物質的な欠陥がないのに、経済的な環境の変化で価値が著しく減り、今後回復しないと認められる | 季節商品の売れ残り。型式・性能・品質が著しく異なる新製品の発売 |
| 準ずる特別の事実(9-1-5) | 災害による著しい損傷、著しい陳腐化に準ずる特別の事実 | 破損、型崩れ、たなざらし、品質変化等により、通常の方法によって販売できなくなった |
季節商品の例では、今後通常の価額で販売できないことが、既往の実績その他の事情に照らして明らかであると書かれています。過去の販売実績が、事実を示す材料になります。
新製品の例は、用途がおおむね同様でも、型式、性能、品質などが著しく異なる新製品が発売された場合です。その結果、元の商品を今後通常の方法で販売できなくなったことが条件です。どちらの例も、売れなくなった理由が在庫の外の変化にあります。
通達の例示のうち、季節商品の売れ残りは、実績その他の事情から今後通常の価額で販売できないことが明らかな場合を指します。新製品の発売や破損等は、それによって今後通常の方法で販売できなくなった場合を指します。
認められない値下がりの線引き
物価変動、過剰生産、建値の変更で時価が下がっただけでは、評価損の対象になりません。この線引きは通達9-1-6に書かれています。建値とは、メーカーなどが示す標準の販売価格のことです。
通達9-1-6は、時価が単に物価変動、過剰生産、建値の変更などの事情で低下しただけでは、令68条1項1号の事実に該当しないと注意しています。値段が下がった事実と、陳腐化などの事実は、別に判断されます。
←→ 横にスクロールできます
| 該当する例(9-1-4・9-1-5) | 該当しない例(9-1-6) |
|---|---|
| 季節商品で、今後通常の価額では売れないことが実績から明らか | 物価変動で時価が下がった |
| 型式・性能・品質が著しく異なる新製品の発売で、通常の方法では売れない | 過剰生産で時価が下がった |
| 破損・型崩れ・たなざらし・品質変化で、通常の方法では売れない | 建値の変更で時価が下がった |
左の列は、通常の価額または通常の方法で売れなくなったことが共通しています。右の列は、時価が下がった理由が価格の動きや生産量にとどまる場合です。
動かない在庫は、在庫そのものを減らす対応も検討します。動かない在庫の見つけ方と処理は、滞留在庫はどう減らす?で整理しています。
期末の価額と判定単位の決め方
評価損の金額は期末の価額(時価)との差で決まり、判定は品目と事実ごとに行います。この2点は、通達9-1-3と9-1-1が定めています。
通達9-1-3の定める期末の価額は、その資産が使用収益されるものとしてその時に譲渡される場合に通常付される価額です。使用収益とは、その資産を使って利益を得ることです。期末の価額が帳簿価額を下回っていなければ、損金にできる金額はありません。
判定の単位は品目と事実です。通達9-1-1にあり、棚卸資産は、種類等の異なるものごと、かつ令68条1項の事実の異なるものごとに判定します。倉庫に並ぶ在庫をひとまとめにせず、分けて見る必要があります。
たとえば同じ倉庫の在庫でも、品目が違えば別々に判定します。同じ品目でも、破損した分と、新製品の発売で売れなくなった分では事実が異なるため、別の判定単位です。
製造中止後も保有が必要な補修用部品には、別の特例(補修用部品在庫調整勘定)が通達9-1-6の2に定められています。補修用部品を持つ工場は、この特例の内容を通達で確認します。
評価損・低価法・廃棄の違い
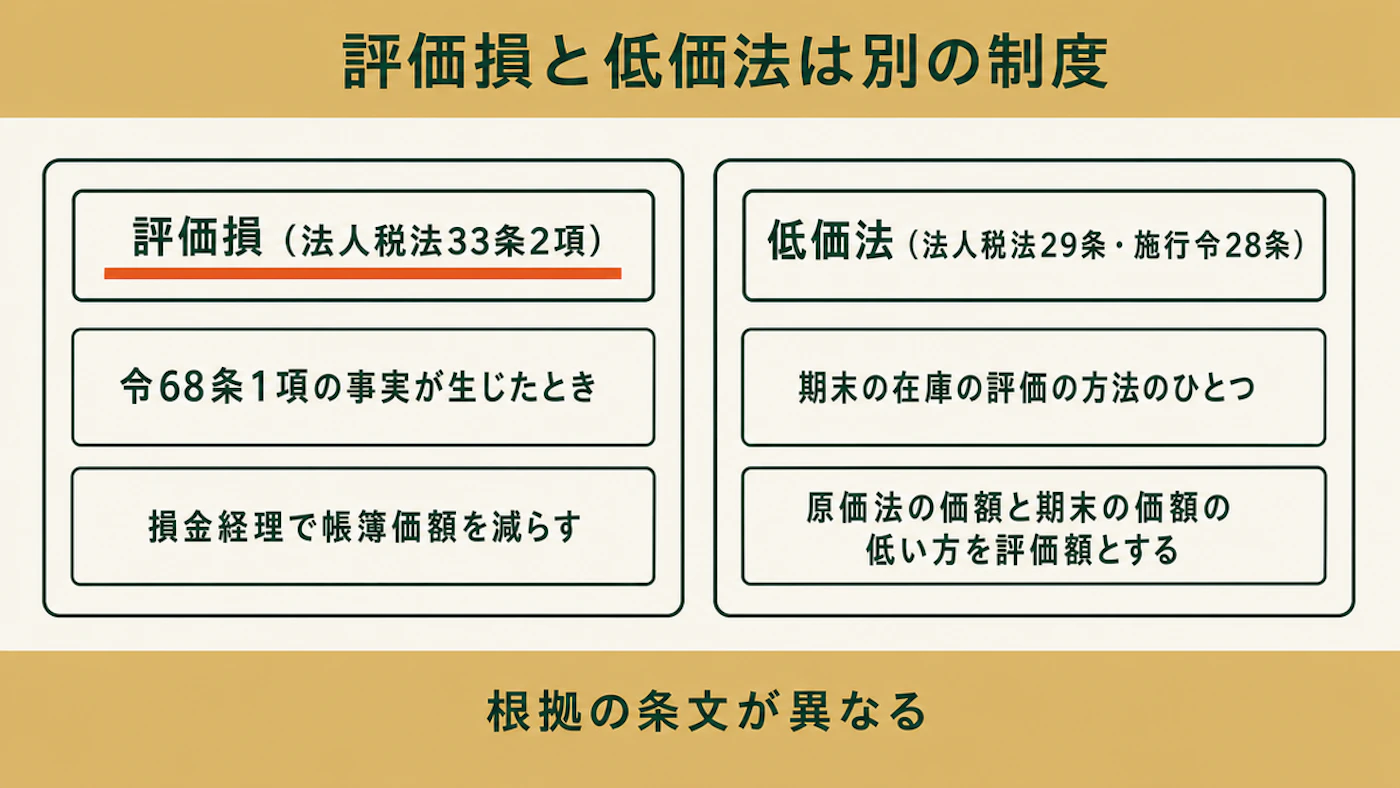
評価損と低価法は、根拠の条文が異なる別の制度です。評価損は法人税法33条2項、低価法は同法29条と施行令28条に基づきます。
評価方法とは、期末の在庫をいくらで評価するかを決める計算方法です。法人税法29条は、法人が政令で定める方法のうちから選んだ方法で評価した金額を、期末の棚卸資産の価額とすると定めています。
施行令28条1項は、評価の方法に原価法と低価法を挙げています。低価法は、原価法で評価した価額と期末の価額のいずれか低い価額を評価額とする方法です。特別な評価方法は、施行令28条の2により、所轄税務署長の承認を受けて使うものです。評価方法の選び方と届出は、棚卸資産の評価方法の届出で扱っています。
←→ 横にスクロールできます
| 項目 | 評価損(法33条2項) | 低価法(法29条・令28条) |
|---|---|---|
| 位置づけ | 評価換えをして損金経理で帳簿価額を減らす場合の規定 | 期末の在庫の評価の方法のひとつ |
| 見るもの | 令68条1項の事実が生じ、価額が帳簿価額を下回ること | 原価法の価額と期末の価額を比べ、低い方を評価額とする |
廃棄は、在庫を実際に処分して損失を確定させる方法です。評価損は、在庫を残したまま帳簿価額を減らす点で異なります。違いは、在庫が手元に残るかどうかです。
工場で記録して確認すること
評価損の判定は事実の有無で決まります。判定に必要な事実を確認するため、次の項目を記録しておくと整理できます。
記録は、期末にまとめて作るより、事実が生じたときに残す方が、日付や状況を書き残せます。
- 種類等と数量:判定の単位に合わせ、種類等と生じた事実ごとに分けて数量を把握する
- どの事実か:災害、陳腐化、破損・型崩れ・たなざらし・品質変化のどれに当たるか
- 事実が生じた時期と状況:新製品の発売時期、破損の日付、売れ残りの実績
- 販売が難しくなった事情:通常の価額または通常の方法で販売できない理由
- 期末の価額の根拠:譲渡した場合に通常付される価額をどう見ているか
- 帳簿での処理:損金経理で帳簿価額を減らしたか
確認する相手は、事実の種類ごとに別です。製造・倉庫の担当には、破損や品質変化の事実と日付を聞きます。営業・購買の担当には、新製品の発売や販売実績を聞きます。経理と顧問税理士には、損金経理の処理と、事実が要件に当たるかを確認します。
記録の単位は、種類等と生じた事実ごとです。販売に関する事情は、該当する例示に応じて、通常の価額または通常の方法で販売できない理由として整理します。
数量そのものが帳簿と合わない場合は、評価損の前に差異の原因を調べます。手順は、棚卸差異の原因を調べる手順のとおりです。
よくある質問
Q. 売れ残りの在庫は、すべて評価損にできますか。
できません。通達9-1-4が挙げるのは、季節商品で、今後通常の価額では販売できないことが既往の実績その他の事情に照らして明らかな場合です。売れ残っただけでは、この例に当たりません。
Q. 過剰生産で値下げして売る在庫は、対象になりますか。
過剰生産によって時価が下がっただけでは、対象になる事実に該当しません。通達9-1-6が、物価変動、過剰生産、建値の変更などを、該当しない場合として挙げています。別に著しい陳腐化などの事実が生じている場合は、その事実に基づいて判定します。
Q. 低価法を選んでいれば、評価損の要件は不要ですか。
評価損は法人税法33条2項、低価法は同法29条と施行令28条に基づく別の制度です。評価損として損金にするには、33条2項と施行令68条1項の要件を満たす必要があります。
Q. 災害で傷んだ在庫は、どう扱われますか。
災害により著しく損傷したことは、施行令68条1項1号イの事実に挙がっています。その事実によって価額が帳簿価額を下回ることになり、損金経理で帳簿価額を減らした場合に、差額の範囲で損金に算入できます。
Q. 会社更生や民事再生の場合も、同じ条件ですか。
法的整理には、法人税法33条2項・施行令68条1項による場合と、33条3項・4項による場合があります。上の整理では、法的整理に伴う評価換えは扱っていません。
まとめ
- 評価損は原則として損金にならず、政令で定める事実が生じて損金経理をした場合に、差額の範囲で認められる
- 棚卸資産の事実は、災害による著しい損傷、著しい陳腐化、準ずる特別の事実の3つ
- 物価変動・過剰生産・建値の変更で時価が下がっただけでは、対象にならない
- 判定は、種類等の異なるものごと、事実の異なるものごとに行う
- 評価損(33条2項)と低価法(29条・令28条)は別の制度で、廃棄は処分して損失を確定させる方法として異なる
出典は次のとおりです。いずれも2026年10月24日に取得しました。
- e-Gov法令検索法人税法(29条・33条)
- e-Gov法令検索法人税法施行令(28条・28条の2・68条)
- 国税庁法人税基本通達 第9章第1節第1款(9-1-1・9-1-3)
- 国税庁法人税基本通達 第2款(9-1-4〜9-1-6の2)
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。