棚卸資産には、製品、半製品、仕掛品(製造の途中にあるもの)、原材料、貯蔵中の消耗品などがあります。法人税では、期末に残った分の金額を、選んだ評価方法で計算します。その計算の基礎になる金額が取得価額です。
購入した商品をそのまま売る場合の取得価額は、別の規定で決まります。原材料を加工して自社で製品を作っている法人の場合は、製造に関する規定が当てはまります。決算前に税理士から期末の仕掛品と製品の原価を求められたときは、この規定に沿って費用を集めます。
自社で製造した棚卸資産の取得価額は、製造に要した原材料費・労務費・経費の額に、消費や販売のために直接要した費用の額を足した金額です。製造後の検査、販売所への運賃、長期保管の費用は、合計額がその棚卸資産の製造原価のおおむね3%以内なら、取得価額に算入しないことができます。適正な原価計算に基づいて算定した原価なら、その額が取得価額とみなされます。
棚卸資産の範囲と、期末評価で取得価額が使われる場所
取得価額は、期末棚卸資産の評価額を計算するときの基礎になる金額です。法人税法29条は、期末棚卸資産の価額を、法人が選んだ評価方法で評価した金額と定めています。評価額の計算の基礎になる取得価額は政令で定める、というのが同条2項の内容です。施行令28条は、評価方法として原価法(個別法、先入先出法、総平均法、移動平均法、最終仕入原価法、売価還元法)と低価法を挙げています。
法人税の決まりは3段構成です。法人税法が大枠を定め、法人税法施行令(政令)が細目を定め、国税庁の法人税基本通達が法令の解釈と取扱いを示します。取得価額の中身は施行令32条が定め、その取扱いを基本通達の第5章第1節が示しています。
施行令10条が挙げる棚卸資産は、商品または製品(副産物と作業くずを含む)、半製品、仕掛品、主要原材料、補助原材料、貯蔵中の消耗品と、これらに準ずるものです。副産物と作業くずは、商品または製品に含まれます。
評価方法の種類と届出は、棚卸資産の評価方法の届出で整理しています。期末の価額が下がったときの評価損の扱いは、棚卸資産の評価損を損金にできる場合で確認してください。在庫・物流のテーマページは、在庫に関する記事の一覧です。
自社製造品の取得価額は「3つの費用」と「直接要した費用」の合計
自社で製造した棚卸資産の取得価額は、施行令32条1項2号が次の2つの合計と定めています。
- イ 製造のためにかかった原材料費、労務費、経費の額
- ロ 消費や販売の用に供するために直接かかった費用の額
購入した棚卸資産は、同項1号で別に定められています。購入の代価に引取運賃、荷役費、運送保険料、購入手数料、関税などを加えた額に、消費や販売のために直接要した費用を足した合計です。自社製造品には購入の代価がないため、代わりに原材料費、労務費、経費が入ります。
購入品にも似た取扱いがあります。基本通達5-1-1は、買入事務や検収、販売所等の間の移管運賃、長期保管などの費用を挙げています。これらの合計額が購入代価のおおむね3%以内なら、取得価額に算入しないことができる、という内容です。
3つの費用の分け方と削減の順序は、製造原価の内訳の見方で確認してください。
施行令32条2項に例外があります。法人が算定した製造の原価の額が、イとロの合計と異なる場合です。適正な原価計算に基づいて算定されていれば、その原価の額が取得価額とみなされます。
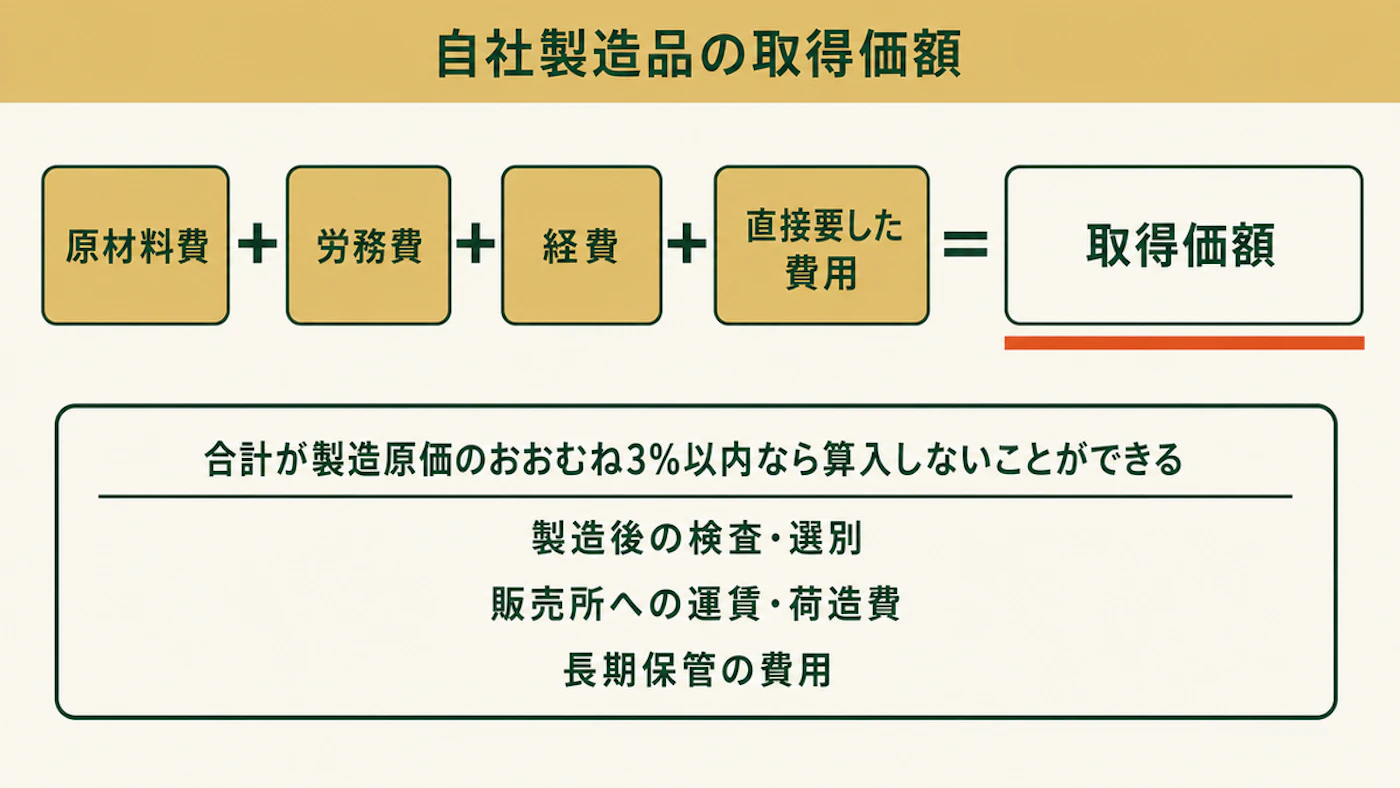
検査・運賃・長期保管は合計が製造原価の3%以内なら算入しないことができる
ロの「消費や販売のために直接要した費用」には、製造後の検査や販売所への運賃が入ります。基本通達5-1-3は、このうち次の3つの費用について、合計額が少額なら取得価額に算入しないことができるとしています。
- 製造後の検査、検定、整理、選別、手入れにかかった費用
- 製造場から販売所へ移すときの運賃や荷造費
- 特別の時期に販売するなどの理由で、長期に保管するための費用
条件は、3つの合計額が少額であることです。通達は、その棚卸資産の製造原価のおおむね3%以内の金額を、少額の目安に挙げています。割る側の数字は、その棚卸資産の製造原価です。合計額が少額なら算入しないことができるのであって、算入しなければならないわけではありません。
←→ 横にスクロールできます
| 費用 | 内容 | 取得価額での扱い |
|---|---|---|
| 製造のための3つの費用 | 原材料費、労務費、経費 | 取得価額に含める(施行令32条1項2号イ) |
| 直接要した費用 | 消費や販売のために直接要した費用 | 取得価額に含める(同号ロ) |
| 検査等の費用 | 製造後の検査、検定、整理、選別、手入れ | 3つの合計が製造原価のおおむね3%以内なら算入しないことができる |
| 運賃等の費用 | 製造場から販売所へ移す運賃、荷造費 | 同上 |
| 長期保管の費用 | 特別の時期に販売するための長期の保管 | 同上 |
少額かどうかは、事業年度ごとに、かつ種類、品質、型を同じくする棚卸資産ごとに判定できます。工場別に原価計算を行っている場合は、工場ごとの判定です。たとえば工場が2つあり、それぞれで原価計算を行っているなら、同じ型の製品でも工場ごとに合計額を見ます。保管費用(保険料を含む)のうち、上の長期保管の費用に当たらないものは、算入しないことができます。
説明用の計算です。ある種類の製品の製造原価が1,000万円とすると、3%に当たる金額は次の式で求まります。
3つの費用の合計が25万円なら、25万円 ÷ 1,000万円で2.5%です。30万円以内に収まるので、算入しないことができます。合計が35万円なら3.5%で、計算上の3%の目安を超えます。
製造原価に算入しないことができる費用のうち、工場に関係するもの
基本通達5-1-4は、製造原価に算入しないことができる費用を13項目挙げています。ここでも「算入しないことができる」は選択を表す語です。工場に関係の深い8項目を表にしました。
←→ 横にスクロールできます
| 費用 | 通達の項番 | 補足 |
|---|---|---|
| 創立記念賞与など、特別に支給されることが明らかな賞与 | 5-1-4(1) | 通常の賞与に当たる金額は除く |
| 特別償却限度額に係る償却費 | 5-1-4(3) | 措置法の特別償却の適用を受ける資産の償却費のうち、限度額に係る部分 |
| 事業税及び特別法人事業税 | 5-1-4(7) | なし |
| 大量に整理した使用人への退職給与 | 5-1-4(8) | 事業の閉鎖、事業規模の縮小等による場合 |
| 生産を休止した期間に対応する費用 | 5-1-4(9) | 生産を相当期間休止した場合 |
| 償却超過額など、税務計算上の否認金 | 5-1-4(10) | なし |
| 工場等が支出した寄附金 | 5-1-4(12) | なし |
| 借入金の利子 | 5-1-4(13) | なし |
生産を相当期間にわたり休止した場合には、その休止期間に対応する費用を製造原価に算入しないことができます。設備を止めていた期間の費用を、製品の原価に乗せない扱いです。
通達は、ほかに試験研究費の一部、工業所有権等の使用料の一部、複写販売用ソフトウエア原本の償却費、障害者雇用納付金も挙げています。
基本通達5-1-6は、給付金の扱いを定めています。休業手当や賃金、職業訓練費などを補うために、雇用保険法などの法令に基づく給付金を受け取った場合です。対応する経費を製造原価に算入しているときは、受け取った給付金等のうちその経費に対応する金額を製造原価から控除することができます。
小規模等で配賦が困難なら、製造間接費は製品だけに配賦できる
製造間接費とは、特定の製品に直接結び付けにくい工場の費用です。配賦とは、その費用を各製品や仕掛品に分けて乗せることです。
基本通達5-1-5は、事業の規模が小規模であるなどのため、製造間接費を製品、半製品、仕掛品に配賦することが困難な場合を想定しています。この場合は、半製品と仕掛品には配賦せず、製品の製造原価だけに配賦することができるとしています。この取扱いを使うと、製造間接費は製品の製造原価にまとめて乗り、半製品と仕掛品には乗りません。
配賦が困難かどうかは、自社の事情に即して経理担当や税理士と確認してください。
製造の過程で副産物、作業くず、仕損じ品が出たときは、基本通達5-1-7により、総製造費用からその評価額の合計額を差し引いて、製品の製造原価を計算します。
算定した取得価額が足りないときは原価差額を確認する
基本通達5-3-1の原価差額とは、法人が算定した取得価額が施行令32条1項の取得価額に満たない場合の差額です。原価差額のうち期末棚卸資産に対応する部分は、期末棚卸資産の評価額に加算します。
原価差額には、材料費差額、労務費差額、経費差額のほか、内部振替差額が含まれます。
原価差額が少額なら、調整を行わないことができます。基準は総製造費用のおおむね1%相当額以内です。条件は、計算を明らかにした明細書を確定申告書に添付することです。確定申告書は、法人税の申告書です。
説明用の計算です。総製造費用が5,000万円なら、原価差額が50万円以内かどうかを見ます。総製造費用の計算が困難なときは、法人の計算による製品受入高の合計に、仕掛品と半製品の期末棚卸高を加え、期首棚卸高を引いて計算する方法もあります。
少額かどうかを見る単位は、事業の種類ごとです。製品の種類別に原価計算を行っている法人は、継続して製品の種類ごとに判定できます。
事業年度が1年の法人は、継続適用を条件に、事業年度を上期と下期に分けて調整できます(基本通達5-3-2の2)。この場合、1%の判定は上期と下期のそれぞれの期間に発生した原価差額で行います。
事業の種類ごとや製品の種類ごとの原価差額が総製造費用のおおむね1%を超える場合でも、基本通達5-3-4の取扱いがあります。調整の単位をさらに工場ごとに細分し、各単位の原価差額がそれぞれの総製造費用の1%以内であれば、明細書の添付を条件に、その単位の調整を行わないことができます。
期末に工場と経理で確認する順序
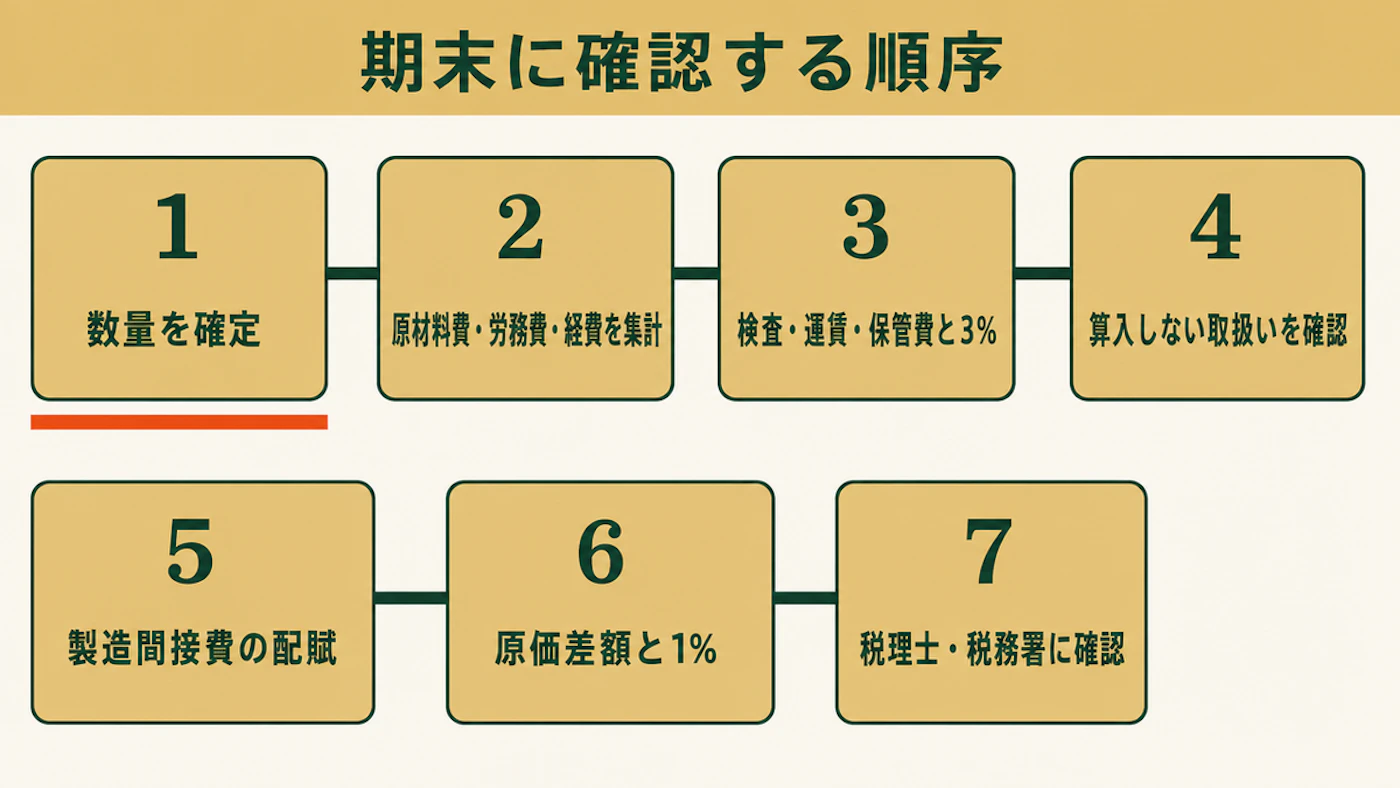
ここまでの内容を、期末に確認する順序として整理しました。数量の確定から始めて、費用の集計、3%の判定、算入しないことができる費用の確認、配賦、原価差額の順に進みます。表の「誰が」の列は、社内で分担する場合の例です。
←→ 横にスクロールできます
| 順番 | 誰が | 何を |
|---|---|---|
| 1 | 工場 | 期末の製品、半製品、仕掛品の数量を確定する |
| 2 | 経理 | 原材料費、労務費、経費を集計する |
| 3 | 経理 | 検査、運賃、長期保管の費用の合計を出し、製造原価の3%以内かを見る |
| 4 | 経理 | 製造原価に算入しないことができる費用(休止期間の費用など)について、算入しない取扱いを選ぶか確認する |
| 5 | 経理・工場 | 製造間接費の配賦方法を決める |
| 6 | 経理 | 原価差額が総製造費用の1%以内かを見る |
| 7 | 税理士・税務署 | 境界付近の金額と自社への当てはめを確認する |
出典は、e-Gov法令検索の法人税法と法人税法施行令です。国税庁の法人税基本通達は、第5章第1節第1款(購入した棚卸資産)、第2款(製造等に係る棚卸資産)、第3節(原価差額の調整)を参照しました。
よくある質問
製造後の検査費用や運賃は、必ず取得価額に入れなければいけませんか
取得価額には含まれますが、必ず入れなければならないわけではありません。製造後の検査や選別の費用、販売所への運賃や荷造費、長期保管の費用の合計額が、製造原価のおおむね3%以内なら、算入しないことができます。
仕掛品に製造間接費を配賦していませんが、問題がありますか
事業の規模が小規模であるなどのため、製品、半製品、仕掛品への配賦が困難な場合に限り、半製品と仕掛品には配賦せず、製品の製造原価だけに配賦することができます。自社が配賦の困難な場合に当たるかどうかは、経理担当や税理士に確認します。
法人が算定した原価が、施行令の取得価額より小さい場合はどうなりますか
法人が算定した取得価額が施行令32条1項の取得価額に満たない場合の差額は、原価差額です。期末棚卸資産に対応する部分は、期末の評価額に加算します。差額が総製造費用のおおむね1%相当額以内で、計算を明らかにした明細書を確定申告書に添付したときは、調整を行わないことができます。
まとめ
- 自社製造品の取得価額は、原材料費、労務費、経費の額に、消費や販売のために直接要した費用の額を足した金額です
- 製造後の検査、販売所への運賃、長期保管の費用は、合計が製造原価のおおむね3%以内なら算入しないことができます
- 生産を相当期間休止した場合のその休止期間に対応する費用、事業税、借入金の利子などは、製造原価に算入しないことができます
- 製造間接費は、小規模などで配賦が困難な場合、製品の製造原価だけに配賦することができます
- 原価差額が総製造費用のおおむね1%相当額以内なら、明細書を確定申告書に添付して調整を行わないことができます
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。