在庫回転率は、売上高を平均在庫の金額で割り、売上規模に対して在庫をどれだけ効率よく運用しているかを見る指標です。年間売上高を使えば、年あたりの回数で表します。売上高と前期末・当期末などの在庫残高が分かれば、在庫管理システムがなくても計算できます。
材料を買ってから製品を売るまで、資金の一部は在庫の購入や製造に使われています。回転率が低いと、売上規模に対する平均在庫が多い状態です。その間は保管場所や管理の手間も必要になります。
売上債権・棚卸資産・買入債務に関わる営業運転資本は、営業運転資本回転期間など別の指標で見ます。売掛金は販売後に回収する代金、買入債務は仕入れなどで支払う代金に関するものです。
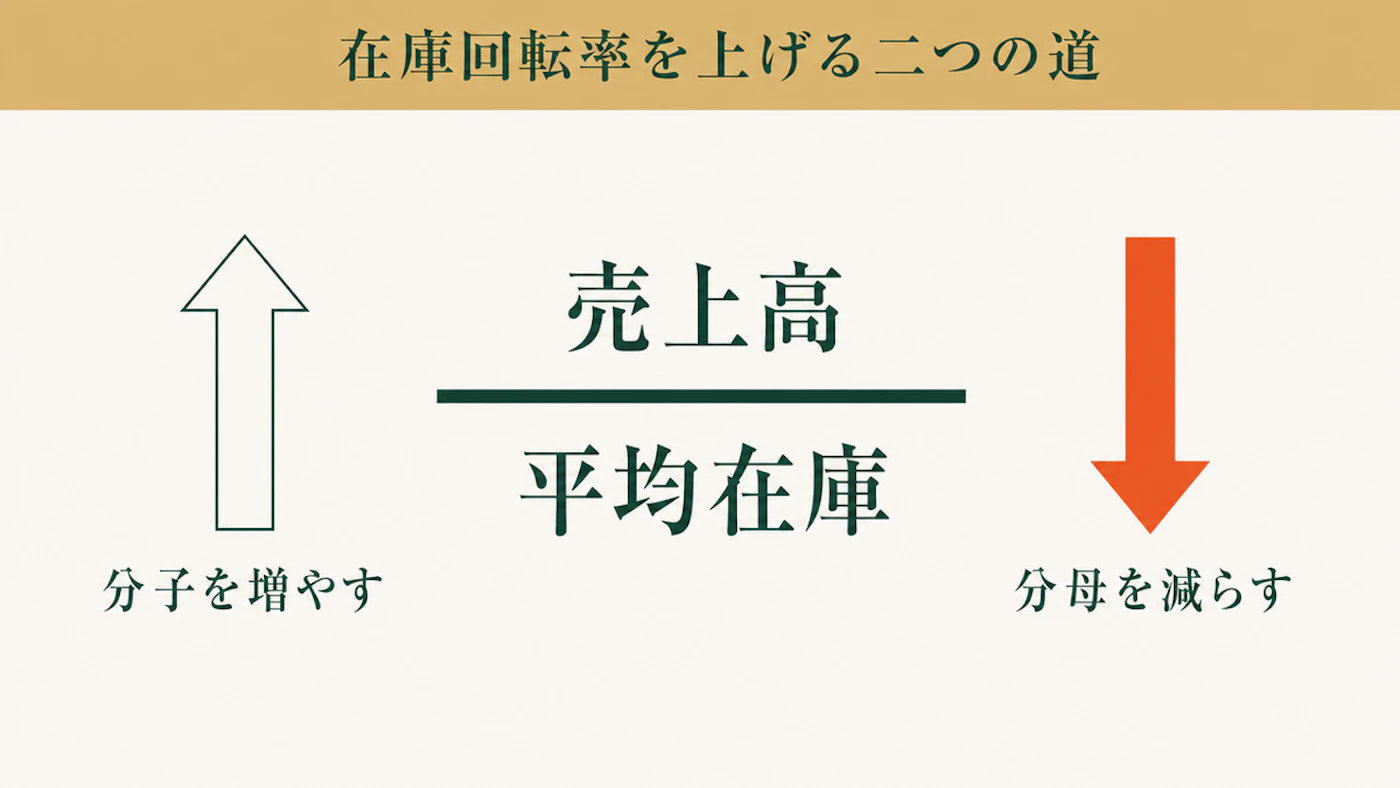
回転率を上げる方法は、売上高を増やすか、平均在庫を減らすかの2つに分かれます。対策をどちらかに整理すると、数字が動いた理由と、担当者が確認すべき内容を追いやすくなります。
在庫は、製品又は商品・仕掛品・原材料および貯蔵品の3区分に分けて確認します。多い区分によって対策や相談先が変わるためです。式をそろえ、区分別に内訳を調べ、対策と比較相手を決める順に説明します。ほかの論点は在庫・物流のテーマページにまとめています。
売上高を平均在庫で割り、同じ条件で比較する
在庫金額だけでは、売上規模に対する多さが分かりません。売上が2倍になれば、必要な在庫が増えるのも自然だからです。平均在庫で売上高を割ると、売上規模に対する在庫水準を比較しやすくなります。前期と比べる場合も、同じ式で計算してください。
中小企業基盤整備機構(中小機構)のJ-Net21「財務の基礎知識」は、棚卸資産回転率を次の式で示しています。棚卸資産平均在高は、対象期間の在庫残高を平均した金額です。
財務省財務総合政策研究所の「法人企業統計における財務営業比率の算式」では、「棚卸資産回転期間」を月単位で示しています。こちらは平均在庫が月平均売上高の何か月分に当たるかを見る指標です。
回転率・回転期間・在庫率は、名前が似ても式の分子と分母が違います。社内の数字を並べる前に、何をどの式で計算したか確認してください。
←→ 横にスクロールできます
| 指標 | 式 | 読み取れること |
|---|---|---|
| 棚卸資産回転率(回/年) | 売上高 ÷ 平均在庫 | 売上規模に対する平均在庫の運用効率 |
| 棚卸資産回転期間(月) | 期首・期末平均の在庫 ÷(売上高÷12) | 在庫が何か月分あるか |
| 在庫率(%) | 期末の在庫 ÷(四半期売上高×4)×100 | 年換算した売上高に対する期末在庫の割合 |
在庫率の定義は、財務省「四半期別法人企業統計調査(令和8年1-3月期)」(2026年6月1日公表)によります。同調査では、全産業の在庫率は2026年1-3月期で10.0%でした。
売上を増やす対策と、平均在庫を減らす対策を分ける
対策は、売上高と平均在庫のどちらを変えるものか分けて検討します。工場の在庫担当者だけで決められる範囲か、ほかの部署との判断が必要かも確認します。
- 分子=売上高:受注と生産計画で決まります。営業と生産管理をまたぐ話になり、工場の在庫担当だけでは動かせません。
- 分母=平均在庫:発注量、生産ロット、滞留品の処分などで動きます。記録と現物を確認すれば、発注条件や生産計画などの制約を踏まえて、見直し可能な品目を絞り込めます。
工場で短期に始めやすいのは、一般に平均在庫の見直しです。売上高を増やすには受注獲得や、受注に対して能力が足りない場合の増強などがあり、効果が数字に出るまで四半期をまたぐ場合もあります。ただし、受注残・能力・調達条件によって売上側を優先する場合もあります。
売上を増やす計画は工場だけでは決められません。在庫側は、発注方法や動かない品目の確認から着手しやすくなります。ただし、発注条件・処分・安全在庫の変更は、購買・営業・経理・生産計画など必要な担当者と決めてください。
在庫を一律に減らすと、欠品や段取り替えの増加につながります。必要な水準を下限と上限の幅で考える方法は、適正在庫の求め方で整理しています。
在庫を3区分に分け、多い部分の原因を調べる
在庫のどの部分が多いかで、確認する原因が変わります。財務省の四半期別法人企業統計調査では、棚卸資産を「製品又は商品」「仕掛品」「原材料・貯蔵品」の合計として集計しています。
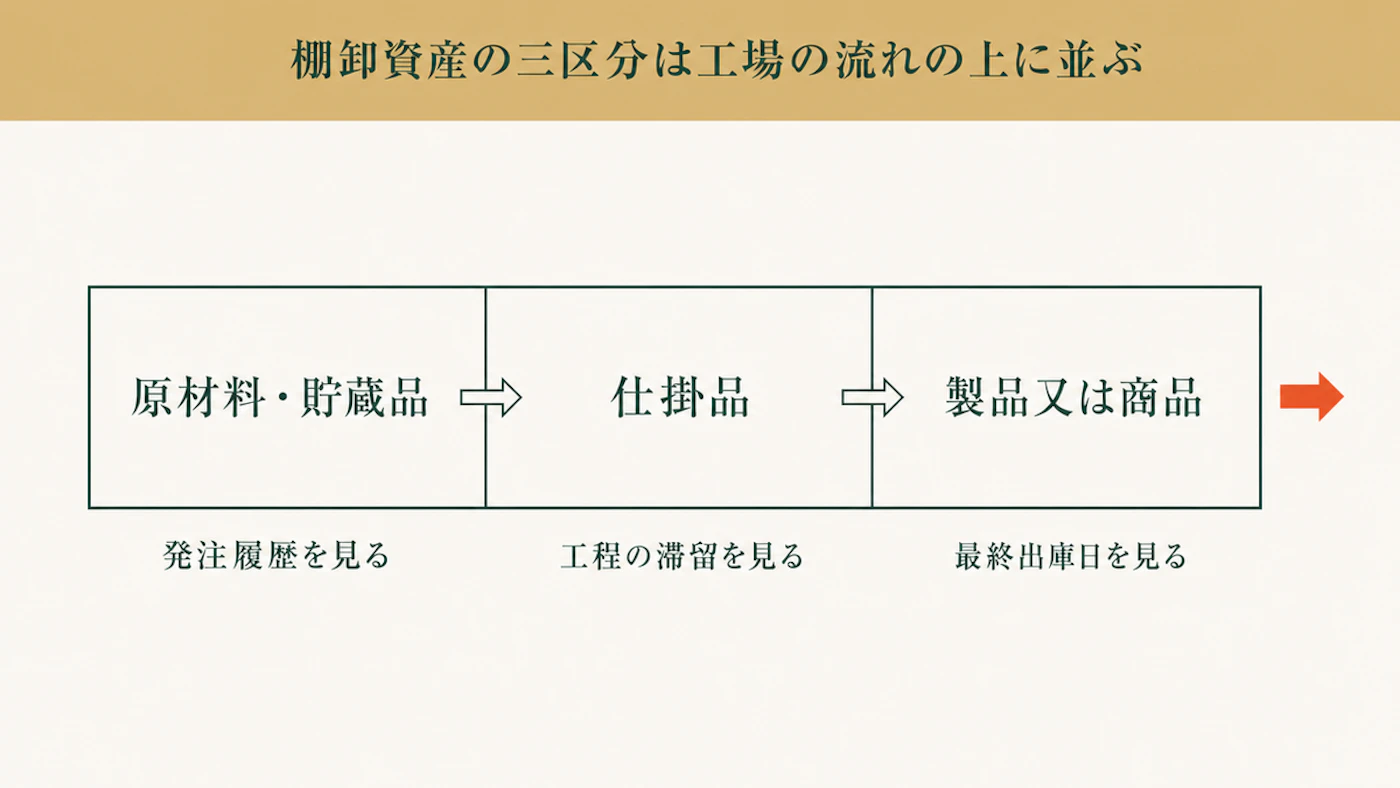
製品は完成後に販売・出荷を待つもの、商品は仕入れて販売するものです。仕掛品は製造途中のもの、原材料・貯蔵品は生産に使う材料などです。この区分は、財務省の3区分を自社の確認に使うための本記事の整理です。
製品や商品が多ければ、販売・需要予測・生産計画を確認します。仕掛品なら工程条件、原材料・貯蔵品なら発注条件や生産計画が候補です。金額の合計だけでは、この違いを分けられません。
棚卸資産の内訳(全産業・2026年1-3月期末)
※ 全産業の数値であり、製造業単独の内訳ではない
データを表で見る
←→ 横にスクロールできます
| 区分 | 金額(億円) |
|---|---|
| 製品又は商品 | 865,896 |
| 仕掛品 | 455,544 |
| 原材料・貯蔵品 | 315,313 |
表の全産業集計では、製品又は商品が半分以上ですが、自社に同じ内訳を求める基準ではありません。直近の棚卸表を3区分で集計し、自社ではどこが多いか確認してください。
区分に合う記録と担当者から確認する
全品目を一度に見直すのではなく、長く動いていない品目から調べます。区分を分けると、見る記録と相談する担当者を絞れます。
←→ 横にスクロールできます
| 膨らんでいる区分 | 疑うこと | 確認する記録 | 相談する相手 |
|---|---|---|---|
| 製品又は商品 | 売れ残り、内示に対する作りすぎ | 最終出庫日、受注残 | 営業、生産管理 |
| 仕掛品 | 工程の詰まり、ロットの大きさ | 工程別の滞留数、段取り替え回数 | 製造、生産技術 |
| 原材料・貯蔵品 | まとめ買い、最低発注数量、廃番品 | 発注履歴、入出庫台帳 | 購買 |
仕掛品が多い場合は、工程の流れを先に確認します。発注ルールだけを変えても減らないことが多いため、段取り替え・ロット・生産投入量・工程間の能力差などを生産側で調べてください。ロットは、ここではまとめて作る数量です。
製品・商品や原材料・貯蔵品は最終出庫日・最終使用日を、仕掛品は工程への投入日時・最終加工日時を見ます。長く動かない品目を取り出し、金額の大きいものから対応すると、今後の平均在庫を効率よく下げやすくなります。判定と処分は滞留在庫対策で扱っています。
品目数が多い工場では、金額の大きい品目から絞ってください。仕分けのやり方はABC分析による在庫管理で整理しています。
平均の取り方・対象期間・比較相手をそろえる
計算前に、次の3つをそろえます。条件が違うと、改善の効果か、集計の違いかを区別できません。
- 平均在庫の取り方:期首と期末の平均を使うのか、月末残高の12か月平均を使うのかを決めます。財務省の回転期間は期首・期末平均です。
- 売上高と在庫の集計条件:棚卸資産回転率では、対象期間の売上高と、その期間に対応する平均在庫を使います。財務省の在庫率は、四半期末の棚卸資産を四半期売上高の4倍で割ります。異なる指標の式を混ぜないでください。
- 比べる相手:自社の過去の数字が最初の比較対象です。次に業種の基準データを見ます。
特に平均在庫の取り方を確認してください。期末だけでは、決算前に発注を止めた影響などでよく見える場合があります。月末残高が残っていれば、12か月平均は期中の動きを反映します。ただし、これは変動をならすための本記事の整理で、財務省の回転期間は期首・期末平均を使います。
帳簿と実物の在庫が合わなければ、その原因を確認してから計算します。調べる順序は棚卸差異の原因にまとめています。
経済産業省の「ローカルベンチマーク(通称:ロカベン)」は、財務面を6つの指標で確認する道具です。無償のExcelに貸借対照表と損益計算書の数字を転記すると、指標を自動計算します。
ロカベンの効率性指標は、売上債権・棚卸資産・買入債務を合わせた営業運転資本回転期間です。在庫回転率そのものの業種基準ではありません。在庫回転率は自社の過去数期との比較を基本とし、ロカベンでは営業運転資本回転期間を比較します。比較相手と使う指標を決めてから計算してください。
よくある質問
在庫回転率に一律の合格値はあるか
確認した公的資料の範囲では、一律の合格値は見当たりません。同じ式と集計条件で、自社の過去数期を比較します。ロカベンの業種・規模別評価は営業運転資本回転期間のもので、棚卸資産回転率の基準ではありません。
分子には売上高と売上原価のどちらを使うか
ここで挙げた中小機構と財務省の式は売上高を使います。社内で原価ベースを使うなら、比較相手も同じ式にそろえます。計算方法が違えば、数字も変わります。
在庫を減らすと欠品も増えるか
一律に削ると欠品が起こり得ます。最終出庫日が古い品目を候補にし、将来の需要、入荷までの調達期間、代替できるか、欠品の影響を確認して削減対象を決めます。安全在庫を変える場合は、生産計画や購買担当者と判断してください。
数字だけでなく、在庫の内訳と欠品への影響を見る
- 「売上高÷平均在庫」で計算します。回転期間や在庫率とは式が異なるため、同じ式で比較します。
- 対策は売上高を増やすか平均在庫を減らすかに分け、自社が短期に着手できる側から検討します。
- 製品又は商品・仕掛品・原材料および貯蔵品の3区分に分け、多い区分を確認します。
- 最終出庫日・最終使用日・工程の滞留日数から、長く動かない品目を調べます。
- 自社の過去と条件をそろえて比べます。ロカベンは、売上債権と買入債務も含む営業運転資本回転期間の比較に使います。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。