省力化投資補助金は、人手不足の中小企業が、IoTやロボットなどのデジタル技術を使う設備を入れる費用の一部を補助する制度で、付加価値額や生産性の向上、賃上げにつなげることを目的にしています。運営する中小企業基盤整備機構(中小機構)の中小企業省力化投資補助金の公式サイトでは、カタログ注文型と一般型の2類型に分かれています。
カタログ注文型は、カタログに掲載された汎用の省力化製品を導入する類型で、補助上限は最大1,500万円です。一般型は、個別の現場に合わせた設備導入やシステム構築を対象とし、最大1億円です。自社がどちらに当たるかは、導入したい設備で見分けます。カタログの製品で足りるならカタログ注文型、その工場専用に設計するオーダーメイド設備が必要なら一般型です。
どちらの類型も、補助事業のあとに労働生産性を年平均で伸ばす計画が要件になります。労働生産性は付加価値額を労働者数で割って求め、付加価値額は営業利益、人件費、減価償却費の合計です。
伸び率は年平均成長率(CAGR)で見ます。年平均成長率は、毎年同じ率で伸びたと考えたときの1年当たりの伸び率です。要件は、一般型が4.0%以上、カタログ注文型が3.0%以上です。この記事では、公募要領の定義に架空の工場の数字を当てはめ、要件に届くかを申請前に確かめる順序を示します。
要件の数字と分母の人数は、類型ごとに違う
伸び率の要件は一般型が4.0%、カタログ注文型が3.0%で、数える人数も、比べる基準の時点も異なります。違いは次の表のとおりです。
←→ 横にスクロールできます
| 項目 | 一般型 | カタログ注文型 |
|---|---|---|
| 伸び率の要件 | 年平均成長率4.0%以上 | 年平均成長率3.0%以上(2回目以降の交付申請は4.0%以上) |
| 労働生産性の分母 | 従業員数に役員を加えた労働者数 | 従業員数 |
| 比べる基準 | 基準年度(補助事業が完了した日を含む事業年度) | 交付申請時 |
| 確認した要領 | 第8回公募要領(2026年8月) | 令和8年3月19日改訂版 |
一般型の要件は、中小機構「中小企業省力化投資補助事業(一般型)公募要領(第8回公募)」に定められています。事業計画期間の毎年、基準年度と比べて労働生産性を年平均成長率4.0%以上伸ばす計画を立てることが基本要件です。事業計画期間は、補助事業を完了した事業年度の翌年度を1年目として3〜5年です。
カタログ注文型の要件は、中小機構「中小企業省力化投資補助事業(カタログ注文型)公募要領」にあります。補助事業の終了後3年間、毎年、申請時と比べて年平均成長率3.0%以上伸ばす計画が条件です。補助事業のあとの毎年度、効果報告(伸び率などの達成状況を事務局へ報告する手続)で確認する仕組みです。
一般型には、給与面の要件が2つあります。1つ目は、従業員1人当たりの給与支給総額を、事業計画期間の終了時点で基準年度より年平均3.5%以上伸ばすことです。2つ目は、事業所内の最低賃金を毎年、都道府県の最低賃金より30円以上高くすることです。省力化という考え方そのものは、少人化・省人化・省力化の違いの記事で整理しています。
付加価値額は、決算書の3つの数字を足して出す
付加価値額は営業利益と人件費と減価償却費を足した額で、これを労働者数で割ったものが労働生産性です。
公募要領は、付加価値額を「営業利益+人件費+減価償却費」、労働生産性を「付加価値額÷労働者数」と定義しています。言葉にすると、労働生産性は、1事業年度に生んだ付加価値額を、働く人数で割った1人当たりの額です。
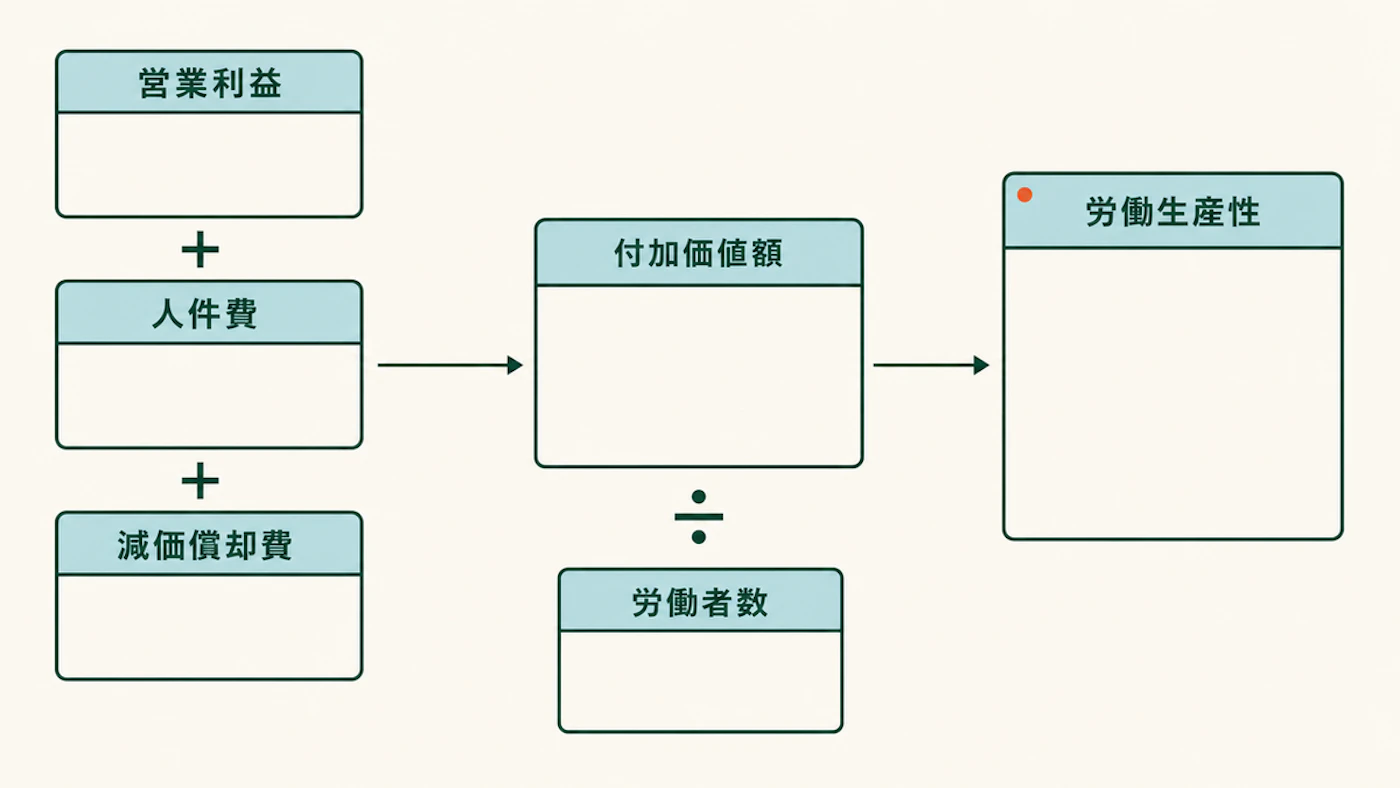
記事の例(架空の工場)で計算します。営業利益が1,500万円、人件費が9,000万円、減価償却費が1,500万円なら、付加価値額は1億2,000万円です。3つの数字は決算書から拾い、拾う場所と迷いやすい点は次の表にまとめました。表は記事の整理です。
←→ 横にスクロールできます
| 式の項目 | 決算書で見る場所 | 迷いやすい点 |
|---|---|---|
| 営業利益 | 損益計算書の営業利益 | 経常利益や税引前利益と取り違えない |
| 人件費 | 損益計算書・製造原価報告書の給料、賞与、法定福利費など | 製造原価に入る労務費も確認する。集計方法は経理に確認する |
| 減価償却費 | 損益計算書・製造原価報告書の減価償却費 | 販管費・製造原価それぞれの計上額を確認する |
一般型の指定様式である事業計画書(その3)に営業利益や人件費などを入力すると、労働生産性や年平均成長率が算出できます。数字は経理が持つ直近の決算書と製造原価報告書から拾い、表の3項目を並べます。
一般的な付加価値労働生産性や現場の指標は、製造業の労働生産性の測り方の記事で整理しています。補助金の要件に使う数字は、ここで見た定義と分母で出した値です。
分母の人数は、一般型では役員を足し、カタログ注文型では足さない
同じ工場でも、一般型とカタログ注文型では分母が違い、労働生産性の数字が変わります。
分母は一般型が従業員数に役員を足した人数、カタログ注文型が従業員数です。一般型の要領は、労働者数を「2-1.補助対象者」に記載する従業員数に役員の人数を加えたものと定めています。個人事業主の場合は、事業主と専従者を加えます。
←→ 横にスクロールできます
| 類型 | 分母 | 計算 | 労働生産性 |
|---|---|---|---|
| 一般型 | 30人(従業員28人+役員2人) | 12,000万円÷30 | 400万円/人 |
| カタログ注文型 | 28人(従業員数) | 12,000万円÷28 | 約428.6万円/人 |
表は、付加価値額1億2,000万円で従業員28人、役員2人の架空の工場を使った記事の例です。
人数の数え方では、常勤従業員の範囲に注意が必要です。要領は常勤従業員数を、応募時の常勤従業員(中小企業基本法上の「常時使用する従業員」)と定めています。日々雇い入れられる者、2か月以内の期間雇用の者、季節的業務で4か月以内の者、試用期間中の者は含みません。
常勤従業員に代表取締役や専従者などを含めて申請していた場合は、採択取消などになることがあると要領は注意しています。人数は総務などの担当者に確認します。
年平均成長率は、基準の何倍になれば要件に届くかで見る
基準の労働生産性が3年目に1.10倍なら約3.2%、1.15倍なら約4.8%で、一般型の4.0%に届くのは1.15倍の場合です。
計算は、効果報告時の労働生産性を基準の労働生産性で割り、効果報告の回数に合わせた根を取って、1を引きます。3回目の効果報告なら3乗根です。効果報告時の値は、報告時点で期末を迎えている直近の事業年度の値です。基準は、一般型が基準年度、カタログ注文型が交付申請時です。
カタログ注文型の要領には例があります。3回目の効果報告で110÷100なら、[(1.1)^(1/3)−1]×100で約3.2%です。効果報告の回数には、その報告自身を含めます。
3年後の労働生産性と年平均成長率(記事の例)
※ 一般型の要件は4.0%以上、カタログ注文型は3.0%以上
データを表で見る
←→ 横にスクロールできます
| 3年後の労働生産性 | 年平均成長率(%) |
|---|---|
| 440万円 | 3.2 |
| 460万円 | 4.8 |
基準が400万円の場合、3年目に440万円なら3.2%で、カタログ注文型の3.0%を上回り、一般型の4.0%には届きません。460万円なら4.8%で、一般型の4.0%を上回ります。分母の定義が類型で違うため、実際の基準の値は類型ごとの定義で出します。
要件から逆算すると、3年目に必要な値は次のようになります。倍率は、1.04を3回かけた約1.125と、1.03を3回かけた約1.093です。
- 一般型(4.0%):基準の約1.125倍。基準が400万円なら約450万円
- カタログ注文型(3.0%):基準の約1.093倍。基準が400万円なら約437万円
要件には、基準の何倍になればよいかを逆算して届くかを見ます。逆算した値が自社の事業計画で見込める範囲かを、決算書の数字と照らして確かめます。
一般型は、省力化指数も計算して事業計画書に示す
省力化指数は、設備で削減される業務時間から導入後に発生する業務時間を引き、削減される業務時間で割って求めます。
一般型の要領は、省力化指数を次の式で定義しています。「削減される業務に要していた時間」には、既存業務で削減される業務の時間を組み込むことが基本です。
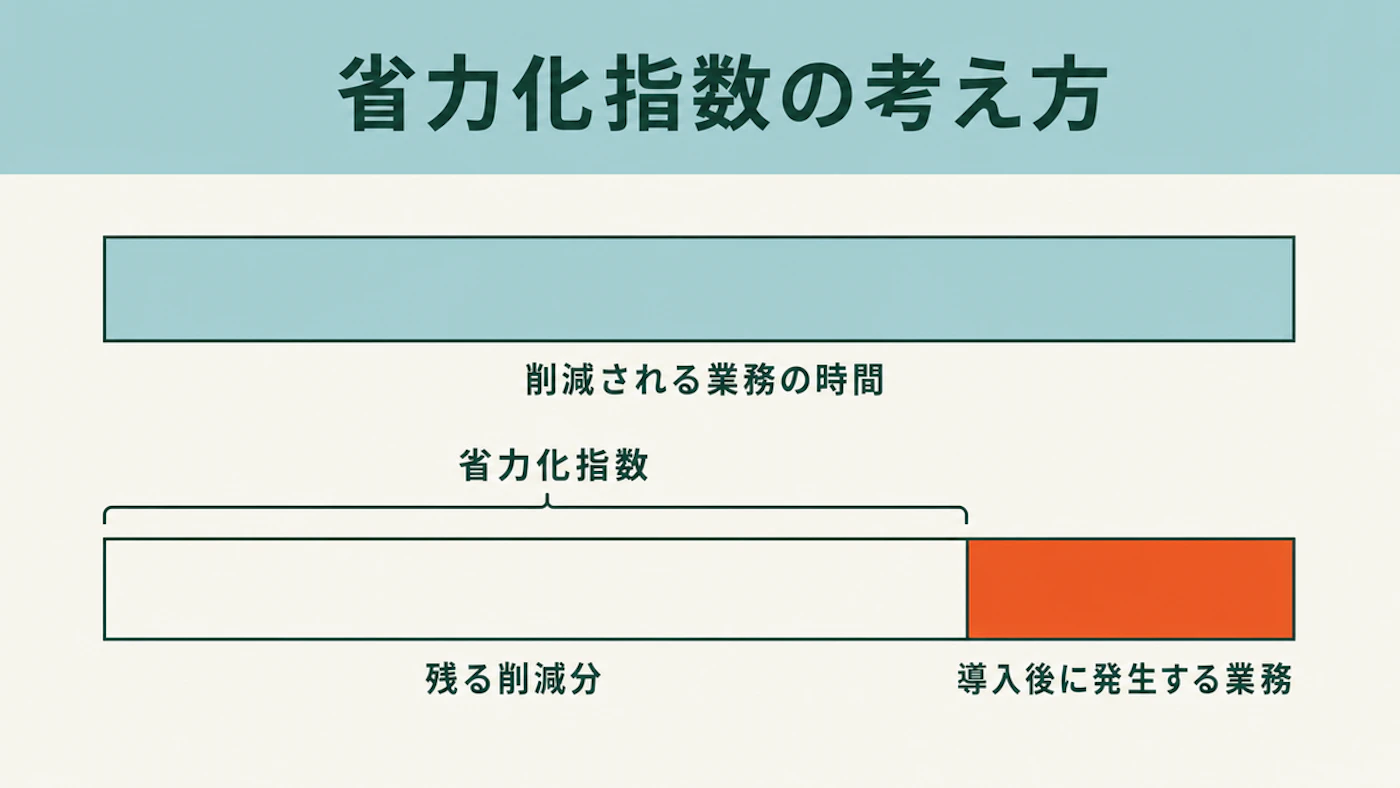
記事の例で計算します。設備の導入で削減される業務が年1,200時間とします。導入後に発生する業務(段取り、監視、保守)が年300時間なら、(1,200−300)÷1,200=0.75で、省力化指数は75%です。
省力化指数は、導入後に発生する業務時間を引いて求めます。
審査の技術面で見られるのは、省力化指数の高さと、算出根拠の妥当性です。投資回収期間が短いか、付加価値額の年平均成長率が大きいか、オーダーメイド設備かも同じ審査項目です。投資回収期間は、要領で「投資額÷(削減工数×年間稼働日数×人件費単価+増加した付加価値額)」と定義されています。
申請前は、数字をそろえて試算し、公募回の要領で確かめる
決算書、人数、業務時間の3つをそろえてから試算します。試算に必要な確認を次の順に整理しました。順序は記事の整理です。
- 類型を決める。カタログの汎用製品で足りるか、個別設計の設備が必要かを見る。
- 直近の決算書から営業利益、人件費、減価償却費を拾い、付加価値額を出す。
- 分母の人数を数える。一般型は役員を足し、常勤従業員の範囲に注意する。
- 予備試算として、直近決算の労働生産性を出す。
- 予備試算として、3年目に必要な値を逆算する。
- 一般型は、削減される業務時間と導入後に発生する業務時間を見積もり、省力化指数を出す。
- 公募回の要領で、定義と締切を確認する。
直近決算による計算は予備試算であり、正式な計画では一般型は補助事業完了年度(基準年度)、カタログ注文型は交付申請時の値を基準に、計画期間の各年について年平均成長率を確認します。
聞く相手は4つに分かれます。決算書の数字は経理、常勤従業員数と役員数は総務、業務時間は現場リーダーです。要領の解釈は、事務局のコールセンターに聞きます。
一般型は公募回制で、第8回の応募申請は2026年10月16日17:00に締め切られました。公式サイトによると、第9回は11月上旬に公募を開始し、12月上旬に受付を始め、12月下旬に締め切る予定です(2026年10月19日閲覧)。申請にはGビズIDプライムアカウント(電子申請に使うID)が必要です。
中小機構の事業計画書作成ガイドライン(一般型)には、チェック項目があります。省力化指数が詳細な根拠とともに計算されているか、労働生産性の年平均成長率が4%以上の計画かを見る項目です。省力化で浮いた労働力や時間の活用方法を問う項目もあります。中小企業庁のサイトにも、ミラサポplus「中小企業庁担当者に聞く|令和8年度 中小企業省力化投資補助金[一般型]」で担当者の解説が出ています。
生産性・省人化のほかの記事は、生産性・省人化の記事一覧が入口です。
よくある質問
役員報酬や賞与は人件費に入れますか
公募要領の定義文には、人件費の細目が書かれていません。役員報酬や賞与、減価償却費の算入範囲は、一般型は事業計画書(その3)の指定様式、カタログ注文型は当該類型の申請様式と事務局の案内で確かめます。決算書のどの科目に当たるかは経理に聞き、判断に迷う場合は事務局のコールセンターに確認します。
従業員を減らして労働生産性を上げてもよいですか
要領は、主として従業員の解雇を通じて、要件や目標の達成のために労働生産性などを操作するような事業を対象外としています。労働生産性は付加価値額を労働者数で割るため、人数を減らせば数字は上がります。事業計画書作成ガイドラインのチェック項目は、省力化で浮いた労働力や時間の活用を問う内容です。
第9回公募でも同じ定義ですか
第9回の要件は、2026年10月19日時点で公表されていません。ここで書いた定義は第8回公募要領のものです。第9回は11月上旬に公募を開始する予定で、公開された要領で定義と要件を読み直します。
まとめ
- 労働生産性は「付加価値額÷労働者数」で、付加価値額は営業利益、人件費、減価償却費の合計です。
- 分母は、一般型が従業員数に役員を足した労働者数、カタログ注文型が従業員数です。
- 要件は年平均成長率で、一般型が4.0%以上、カタログ注文型が3.0%以上(2回目以降は4.0%以上)です。
- 記事の例では、基準400万円が3年目に440万円で約3.2%、460万円で約4.8%です。
- 一般型は省力化指数を示し、申請前に決算書、人数、業務時間をそろえて試算します。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。