中小企業経営強化税制は、設備を事業に使い始めた日を含む事業年度に、即時償却か税額控除のどちらかを選べる法人税の制度です。即時償却は、普通償却と合わせて取得価額の全額を損金に算入できる特別償却のことです。税額控除は、法人税の額から一定額を直接差し引く仕組みをいいます。
使えるのは、青色申告(帳簿を備えて申告する方式)をする中小企業者等です。中小企業者は基本的に資本金1億円以下の法人で、詳細は国税庁のタックスアンサーNo.5432に載っています。製造業は、制度の対象となる指定事業(対象業種)の一つです。
工場の機械更新に関係するのが、A類型(生産性向上設備)です。メーカーの一代前モデルと比べて、生産性の指標が年平均1%以上よくなった設備が対象です。手続は、工業会等の証明書、経営力向上計画の認定、設備の取得の順に進めます。2027年3月31日までに、取得して稼働させる必要があります。
対象設備、要件、手続の順序を、2026年10月時点の中小企業庁と国税庁の公表資料をもとに整理しました。
経営強化税制で受けられる2つの優遇
選べる優遇は、即時償却と税額控除の2つです。国税庁タックスアンサーNo.5434(令和8年4月1日現在法令等)によると、対象は新品の設備です。国内の指定事業に使い始めた日を含む事業年度に、どちらかを選びます。
税額控除の控除額は、取得価額の10%です。資本金の額等が3,000万円を超える法人は7%に下がります。同じ率は、中小企業庁の制度ページにも載っています。
次は説明用の計算です。取得価額2,000万円の機械を税額控除で使い、資本金3,000万円以下の法人なら、税額控除限度額は200万円です(2,000万円×10%)。ここで上限が関わります。控除できる額は、税額控除を引く前の法人税額(調整前法人税額)の20%までです。
この上限は、別の制度である中小企業投資促進税制の税額控除と合計で数えます。調整前法人税額が800万円なら、上限は160万円です(800万円×20%)。控除しきれない40万円(200万円−160万円)は、1年間繰り越せます。
国税庁は、特別償却限度額を、取得価額から普通償却限度額を控除した金額としています。同じ設備で、即時償却と税額控除の両方は使えません。租税特別措置法上の圧縮記帳や、ほかの特別償却・税額控除との重複もできません。一方で、設備単位の使い分けは可能です。X機械は特別償却、Y機械は税額控除という選び方ができます。
所有権移転外リースで取得した設備は、特別償却を使えません。税額控除は使えます。
A類型の対象になる設備
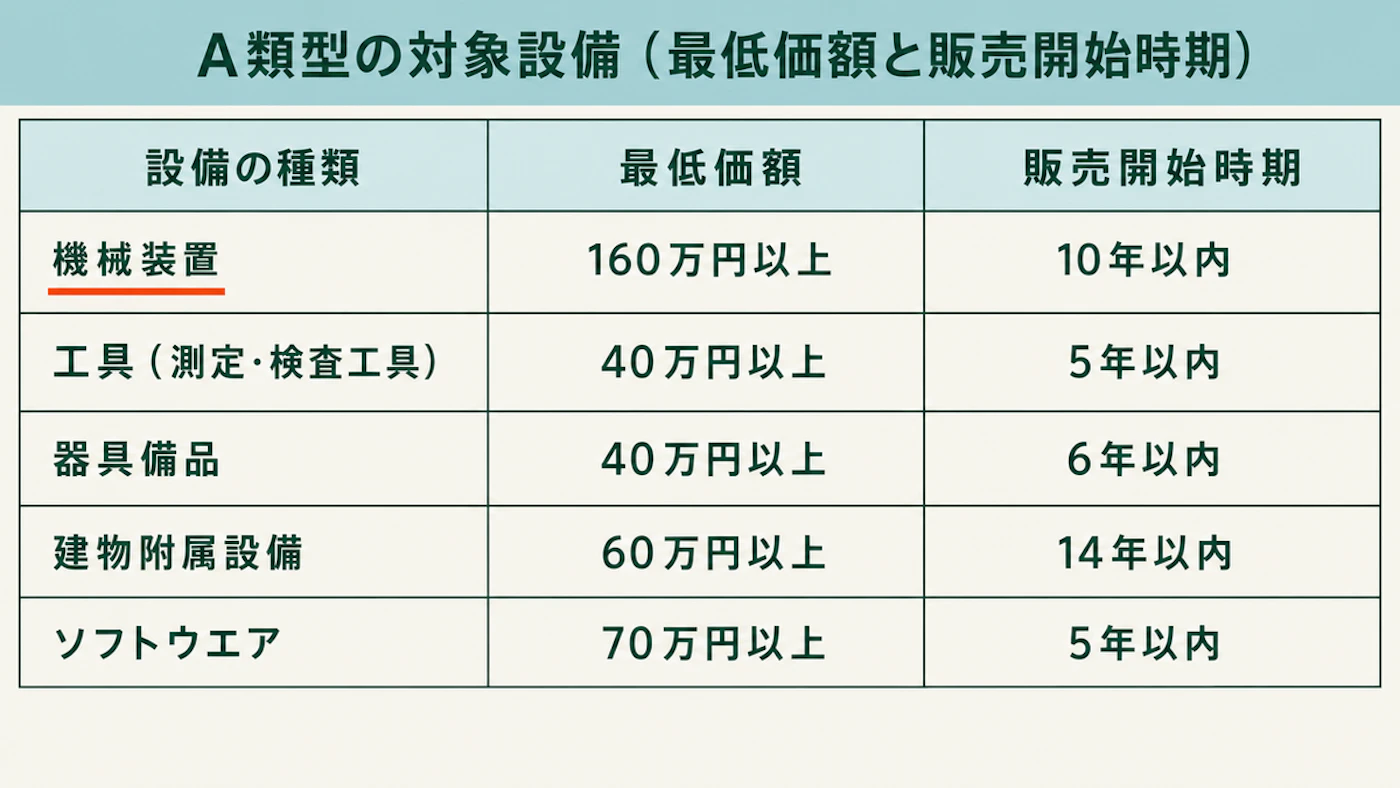
A類型の対象は、新品の生産等設備です。生産等設備とは、生産活動など収益を得る活動に直接使う減価償却資産のことをいいます。本店や寄宿舎などの建物、事務用の器具備品、乗用自動車、福利厚生施設は含まれません。
中古品は対象外です。設備の修繕も対象になりません。自社で製作して固定資産に計上する設備は、対象に入ります。海外メーカー製の輸入設備も、要件に合致することを示す材料があり、工業会が正確な申請と判断できれば対象です。
←→ 横にスクロールできます
| 設備の種類 | 用途又は細目 | 最低価額 | 販売開始時期 |
|---|---|---|---|
| 機械装置 | 全て | 160万円以上 | 10年以内 |
| 工具 | 測定工具及び検査工具 | 40万円以上 | 5年以内 |
| 器具備品 | 全て | 40万円以上 | 6年以内 |
| 建物附属設備 | 全て | 60万円以上 | 14年以内 |
| ソフトウエア | 設備の稼働状況等に係る情報収集機能及び分析・指示機能を有するもの | 70万円以上 | 5年以内 |
表は、中小企業庁の「工業会証明書の取得の手引き」(2026年5月25日更新)の対象設備表をもとに、編集部が整理したものです。販売開始時期は、設備区分ごとに定められた期間内に販売された設備であることを求める要件です。販売開始年度等の「年度」は、1月1日から12月31日までを指します。
最低価額は、機械装置なら1台または1基ごとに判定します。通常は、一単位として取引される単位で見る扱いです。本体と一体で使う附属機器があれば、含めた金額で判定できます。
取得価額には、購入代価のほか、引取運賃、据付費、試運転費など、使い始めるまでに直接かかった費用が入ります。税込と税抜のどちらで判定するかは、会社の経理方式しだいです。
工具と器具備品の最低価額は、国税庁では40万円以上です。2026年3月31日以前に取得または製作したものは、30万円以上とされています。
設備の種類は、税務上の資産区分と同じ扱いです。同じ設備でも、用途によって機械装置になったり器具備品になったりします。区分が変わると、販売開始時期を満たさなくなることがあります。区分は、まず社内の経理担当と税理士に確認します。
A類型のほかに、B・D・E類型があります(C類型は2025年4月1日に廃止)。こちらは、税理士または公認会計士の事前確認と、経済産業大臣の確認書が要る別ルートです。手続がA類型と異なるため、ここでは扱いません。
「生産性が年平均1%以上」の意味
生産性の要件は、3つの指標のうちどれか1つが年平均1%以上向上していることです。手引きには、次のような例が挙がっています。
- 単位時間当たり生産量:時間当たり生成量(個/h)など
- 歩留まり率(投入した量のうち、製品や良品になった割合):完成品数/投入原料数、良品数/完成品数など
- 投入コスト削減率:必要作業時間の短縮率、必要な原料の削減率など
投入コストは、金銭ではありません。設備を使って物をつくるときに必要な、時間や原料の量を指します。
指標は単一でなければなりません。投入コスト削減率が0.5%、単位時間当たり生産量が0.5%の向上でも、合計1%とは数えません。
比較する相手は、その設備を製造しているメーカーの一代前モデルです。工場がいま使っているモデルとの比較ではありません。機能や構造の大きな変更をモデル変更とみなします。色などデザインだけの変更は、モデル変更に当たりません。
比べる旧モデルがない新製品は、販売開始時期だけが要件になります。新製品なら必ず証明書が出るわけではありません。メーカーの製品を別の会社がカスタマイズして納める場合は、原則としてカスタマイズした会社が証明書を申請します。比較対象は、元のメーカーの旧モデルです。
この指標は、設備のメーカーが旧モデルと比べるための数字です。会社全体の労働生産性とは別物です。会社の側で1人当たり付加価値を測る方法は、製造業の労働生産性と1人当たり付加価値の測り方で整理しています。
証明書は、資産の種類までは証明しません。機械及び装置か、車両及び運搬具かといった区分は、使い方で変わります。区分の判断は、前の節のとおり経理と税理士に確認します。
工業会証明書から申告までの順序
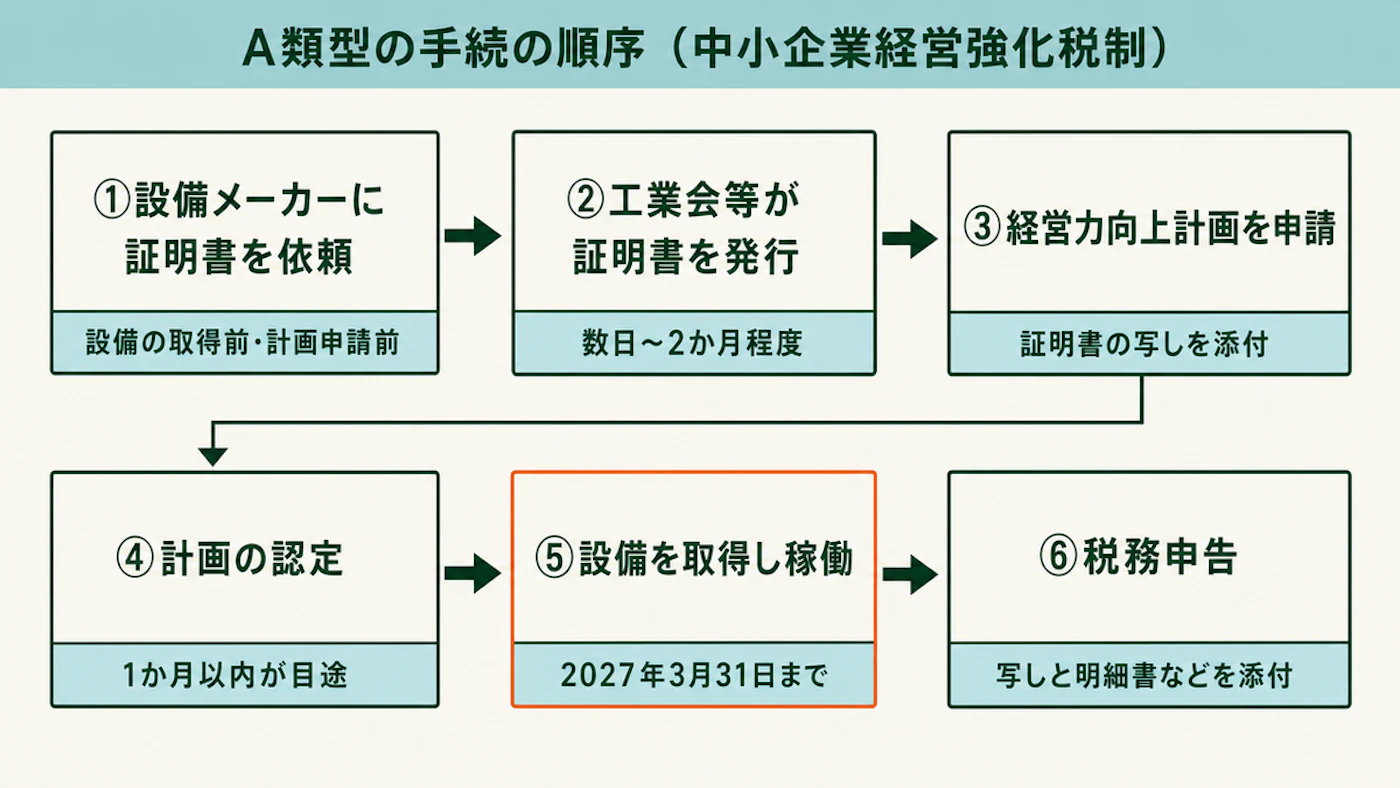
原則の流れは、証明書の取得、計画の認定、設備の取得の順です。認定を受けた後に設備を取得するのが基本になります。経営力向上計画とは、中小企業等経営強化法に基づき、自社の設備投資などを記載して国に申請する計画をいいます。
←→ 横にスクロールできます
| 順番 | 誰が | 何を | 時期・期限の目安 |
|---|---|---|---|
| 1 | 工場(設備ユーザー) | 設備メーカーに、証明書の発行を依頼する | 設備の取得前、計画の申請前 |
| 2 | 設備メーカーと工業会等 | メーカーが様式1(証明書)と様式2(チェックシート)を工業会等に出し、発行された証明書を工場へ転送する | 数日〜2か月程度 |
| 3 | 工場 | 設備を経営力向上計画に記載し、証明書の写しを添付して国に申請する | 証明書の日付は申請日以前 |
| 4 | 国(主務大臣) | 計画を認定する | 1か月以内が目途 |
| 5 | 工場 | 認定後に設備を取得し、事業の用に供する | 2027年3月31日まで |
| 6 | 工場 | 確定申告書等に、証明書・申請書・認定書の写しを添付する | 申告時 |
工業会等とは、設備の種類ごとに証明書を発行する団体です。担当する団体は、設備の種類ごとに公表されています。依頼は工場から工業会へ直接ではなく、メーカーを通じて出す流れです。
証明書の発行に数日〜2か月程度、認定に1か月以内が目途とされ、取得の前に両方の期間を見込みます。設備の納期、据付、試運転の期間は別です。早めの問い合わせを、Q&A集も求めています。
取得と稼働の日付にも決まりがあります。取得とは所有権を得たことで、検収が終わっていない設備は、一般に未取得です。事業の用に供した日は、本来の目的で使用を開始した日です。生産用機械では、据付と試運転を終えて製品の生産を始めた日が該当し、工場に搬入しただけでは該当しません。
同じ設備を同時に複数台入れるときは、申請書に導入予定の個数を書けば、証明書は1枚で足ります。同じ年内の取得であれば、1枚で対応できます。翌年に取得する分は、別の証明が必要です。
認定後に設備を追加したり変更したりする場合は、計画の変更認定を受けます。このときも、追加する設備の証明書の写しを添付します。
申告には、表に挙げた書類の写しに加えて、選んだ措置の計算に関する明細書なども必要です。税額控除では控除額の記載が、繰越しでは発生した年度以後の各年度の明細書の添付などが求められます。
計画の前に買ってしまったとき・補助金と併せるとき
計画申請前に設備を取得した場合も、使える余地はあります。中小企業庁のQ&A集は、設備の取得日から60日以内に、計画の申請書が行政庁に届くことを求めています。
あわせて、設備を取得して事業の用に供した事業年度内に、認定を受けることも条件です。この取扱いは、D・E類型では認められません。証明書は、取得前に申請して、計画の申請前に手元に置くことが前提です。
補助金で設備を買う場合も、原則として対象に入ります。法人税法上の圧縮記帳を使うと、圧縮後の金額が取得価額になります。圧縮後に最低価額を下回れば、対象から外れます。
補助金の側が併用を制限している場合もあり、補助金側の条件の確認が必要です。省力化投資補助金の申請で求められる労働生産性の計算は、省力化投資補助金の労働生産性の計算方法にまとめています。省エネ設備を対象にした補助金の種類は、工場で使える省エネ補助金に整理があります。
経営強化税制が使えない場合でも、中小企業投資促進税制を適用できる場合があると、Q&A集は案内しています。設備更新と並べて検討する省人化の進め方は、生産性・省人化のテーマページに記事の一覧があります。
誰に何を確認するか
手続に関わる相手は複数です。中小企業庁の手引きとQ&Aをもとに、確認先を整理しました。
- 設備メーカー:証明書の発行を頼めるか、いつ出るか、旧モデルと比べる指標は何か
- 経理担当と税理士:設備の資産区分、取得価額、最低価額を満たすか
- 所轄の税務署:経理と税理士でも判断に迷う区分や価額の扱い
- 中小企業税制サポートセンター(電話03-6281-9821、平日9時30分〜12時、13時〜17時):制度全般の問い合わせ
証明書と認定を受けても、取得価額や指定事業などの税務の要件を満たさなければ、税制は適用されません。最後の判断は、申告する側で確認します。
よくある質問
中古の機械や修繕は対象になりますか
どちらも対象外です。対象は、新品の設備を取得、製作、建設した場合です。購入だけでなく、自社で製作する設備も含まれます。
同じ機械を2台買うと、証明書は2枚必要ですか
同時に導入する場合は、1枚で足ります。経営力向上計画の申請書に、導入予定の個数を書きます。取得が同じ年内であれば1枚で対応できます。翌年に取得する分は、別の証明が必要です。
いま使っている機械より1%以上よくなれば対象ですか
比べる相手は、その設備を製造しているメーカーの一代前モデルです。工場が現在使っている機械とは比べません。指標は、単位時間当たり生産量、歩留まり率、投入コスト削減率のうち、どれか1つで年平均1%以上の向上が要ります。
まとめ
- 経営強化税制は、設備を事業に使い始めた事業年度に即時償却か税額控除を選べる法人税の制度で、期限は2027年3月31日です。
- A類型は、メーカーの一代前モデルと比べて、1つの指標が年平均1%以上向上した新品の設備が対象です。
- 順序は、メーカーへの証明書の依頼、計画の申請と認定、設備の取得と稼働、税務申告です。
- 資産区分、取得価額、補助金との関係は、経理担当と税理士に先に確認します。
この記事の確認方法
株式会社恒電社 編集部
法令・告示・公的統計・白書など、国や行政が公表している原典にあたり、出典・前提条件・数字の扱いを編集部で確認しています。