同じ設備が繰り返し止まると、修理を続けるか、入れ替える「更新」をするか判断が必要です。故障の多さだけで決めず、部品が届くか、安全な状態を維持できるか、費用を回収できるかも確認します。
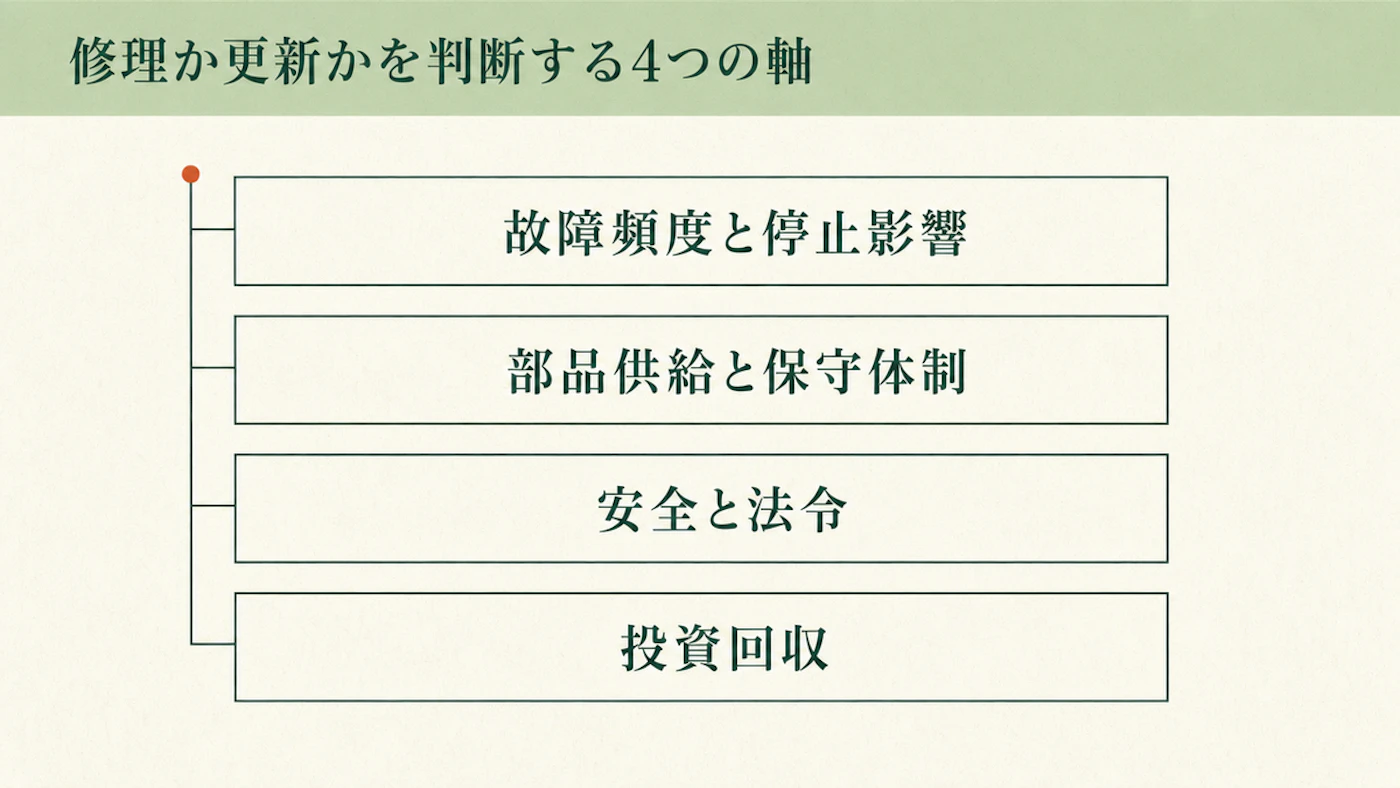
判断材料は、故障と停止影響、部品と保守体制、安全と法令、投資回収の4つです。修理と更新を同じ条件で比較できる表にまとめ、選んだ後の手配まで説明します。
生産設備や受変電設備に共通する見方です。条件がそろえば修理を続ける判断も妥当なので、更新だけを前提にしません。保全全体の考え方は設備保全のテーマページで確認できます。
故障・部品・安全・回収の4つで判断する
4つを順に確認すると、担当者の感覚だけに頼らず、修理と更新の理由を共有できます。まず、故障記録と部品の供給状況から調べます。
- 故障頻度と停止影響:同じ箇所の故障がどのくらいの周期で繰り返され、停止時間が生産計画にどれだけ影響しているかを見ます。厚生労働省 設備の経年化による労働災害リスクと防止対策の調査では、経年化(設備が古くなり劣化が進むこと)した設備の保有割合が、労働災害があった事業場でなかった事業場より高いとされています。経年化した設備は、点検・修理の回数が増加する傾向もあります。故障の記録はMTBF・MTTRとは?予防保全のKPIの決め方と法定点検周期の線引きで扱った指標を使うと継続しやすくなります。
- 部品の供給と保守体制を確認します。交換部品が通常の納期で届くか、社内外の保守担当が計画的に交換できるかを調べてください。
- 安全と法令:厚生労働省の調査では、経年化した設備は古い安全水準で設置されているため、最新の安全水準の保護方策が採られていない場合が多いとされています。最新の水準に合わせるのが難しい場合は、暫定的な対策を実施しているかどうかも確認します。電気設備については、保安上必要な性能を定めた省令(電気設備に関する技術基準を定める省令)があります。性能を維持できなくなった設備は、修理・改修・更新などの対応を検討する対象になります。
- 投資回収を確認します。更新の初期費用に対して、修理費や停止による負担がどれだけ変わるか見積もります。既存設備の修理・改良費は、支出内容に応じて修繕費と資本的支出を区分します。
修理を続けられる条件と、更新を考える条件を比較する
同じ4つの項目で、修理で対応できる条件と更新を検討する条件を並べます。現場では、表のどちらに当たるかを、記録や部品の情報で確認してください。
←→ 横にスクロールできます
| 見る軸 | まだ修理で対応できるサイン | 更新を検討したいサイン |
|---|---|---|
| 故障頻度と停止影響 | 故障が社内で許容している範囲に収まり、停止時間が生産計画に大きく影響していない | 同一箇所の故障が繰り返され、そのたびに生産計画の変更が必要になっている |
| 部品供給と保守体制 | 交換部品が通常の納期で入手でき、社内外の保守体制で対応できている | 部品の生産が終了し、代替品や特注対応でしか調達できない、または調達に長い期間を要する |
| 安全と法令 | 適用される法令・技術基準や社内基準を満たし、点検記録上も異常がない | 最新の安全水準に暫定対策でしか対応できていない、または点検で性能低下が確認されている |
| 投資回収 | 更新による年間負担の減少が小さく、想定使用期間内の費用比較では修理継続が有利 | 修理費や停止による負担の増加が見込まれ、想定使用期間内に更新費用を回収できる見込みがある |
税務上の扱いと、更新費用の回収を分けて確認する
既存設備の修理・改良費を、支出の目的によって修繕費と資本的支出に分けます。国税庁 法人税基本通達 第8節 資本的支出と修繕費では、通常の維持や原状回復と、価値・耐久性を高める部分を分けています。
- 資本的支出と修繕費の区分:固定資産の価値を高める、または耐久性を増す部分に対応する支出が資本的支出、通常の維持管理や原状回復のための支出が修繕費です(通達7-8-1・7-8-2)
- 形式基準1:一の計画に基づき同一の固定資産について行う修理・改良等の費用が20万円未満、または、その修理・改良等がおおむね3年以内の周期で行われることが過去の実績などから明らかな場合は、実態にかかわらず修繕費として損金経理できます(通達7-8-3)
- 形式基準2:資本的支出か修繕費かが明らかでない支出は、金額が60万円未満、または前期末の取得価額のおおむね10%以下であれば修繕費として処理できます(通達7-8-4)
法定耐用年数は、設備にかかった費用を各年に割り振る「減価償却」の税務計算に使う年数です。実際に使える期間ではありません(国税庁 No.2100 減価償却のあらまし)。主な減価償却資産の耐用年数表には、次の例があります。
←→ 横にスクロールできます
| 資産区分 | 設備区分 | 法定耐用年数 |
|---|---|---|
| 建物附属設備 | 電気設備(照明設備を含む)その他のもの | 15年 |
| 建物附属設備 | 蓄電池電源設備 | 6年 |
| 機械及び装置(業種別の総合償却資産) | 食料品製造業用設備 | 10年 |
| 機械及び装置(業種別の総合償却資産) | ゴム製品製造業用設備 | 9年 |
| 機械及び装置(業種別の総合償却資産) | 金属製品製造業用設備 | 10年 |
業種別の機械・装置の年数は、総合償却資産としての平均的な年数です。個々の機器の使用可能期間と同じとは限らないため、状態は別に確認します。
費用の比較では、修理を続ける場合の年間負担を見積もります。簡易な試算では、年間の修理費・部品代に、停止時間と想定生産損失額の積を加えます。
実際には点検費・人件費・品質への影響もあるため、この式は範囲を絞った試算例です。修理継続と更新後の年間負担の差を求め、初期費用をその差で割ると、想定使用期間内に回収できるかを検討できます。試算は前提を置いた比較です。効果を保証するものではありません。
利用を検討する制度には、中小企業等経営強化法による税制優遇もあります。認定を受けた経営力向上計画にもとづき、新品の特定経営力向上設備等を取得する場合が対象です(国税庁 No.5434 中小企業経営強化税制)。
←→ 横にスクロールできます
| 項目 | 内容 |
|---|---|
| 指定期間 | 令和9年3月31日まで |
| 軽減措置 | 特別償却、または取得価額の7%(特定中小企業者等は10%)の税額控除を選択適用 |
自社と購入設備が適用条件に当たるか、手続を含めて担当税理士に確認してください。
回収年数の計算は、修理継続と更新後を比べた年間負担の削減額が正の場合に行います。
修理を続けても安全と生産への支障が小さいか確認する
次の条件がそろう場合は、修理を続ける方法も選択肢になります。更新すること自体を目的にせず、必要な性能と安全を維持できるかで判断します。
- 停止影響が社内の許容範囲に収まり、生産計画への大きな影響がありません。
- 交換部品が通常納期で届き、修理後の性能と安全性を維持できます。
- 安全水準が、適用される法令・技術基準・社内基準を満たし、保護方策が働き、点検記録にも異常がありません。
- ラインの見直しとして、対象設備の用途変更や統廃合が具体的に決まっていません。
修理を続ける場合も、税務処理は支出の内容・金額・周期ごとに確認します。通達7-8-3の形式基準に当たれば、修繕費として税務上の費用にできる場合があります。
部品交換で性能が戻るかも判断材料です。高圧機器の参考には、日本電機工業会(JEMA)汎用高圧機器の更新推奨時期に関する調査 報告書(改訂版)(2023年3月改訂版)があります。同報告書は、部品交換で使い続けられる修理系と、更新しないと性能が戻らない非修理系を示しています。
←→ 横にスクロールできます
| 分類 | 特徴 | 機種の例 |
|---|---|---|
| 修理系 | 劣化・故障した部品を交換して使用を継続できる(主として動作する部分を持つ機種) | 高圧配電用変圧器、高圧交流遮断器、断路器など |
| 非修理系 | 劣化・故障したら更新以外に性能が戻らない | 高圧進相コンデンサ、避雷器など |
自社設備がどちらに当たるかを確認します。この分類や年数は民間調査の参考情報で、メーカーの保証値ではありません。
更新の対象・費用・停止日程・記録をそろえる
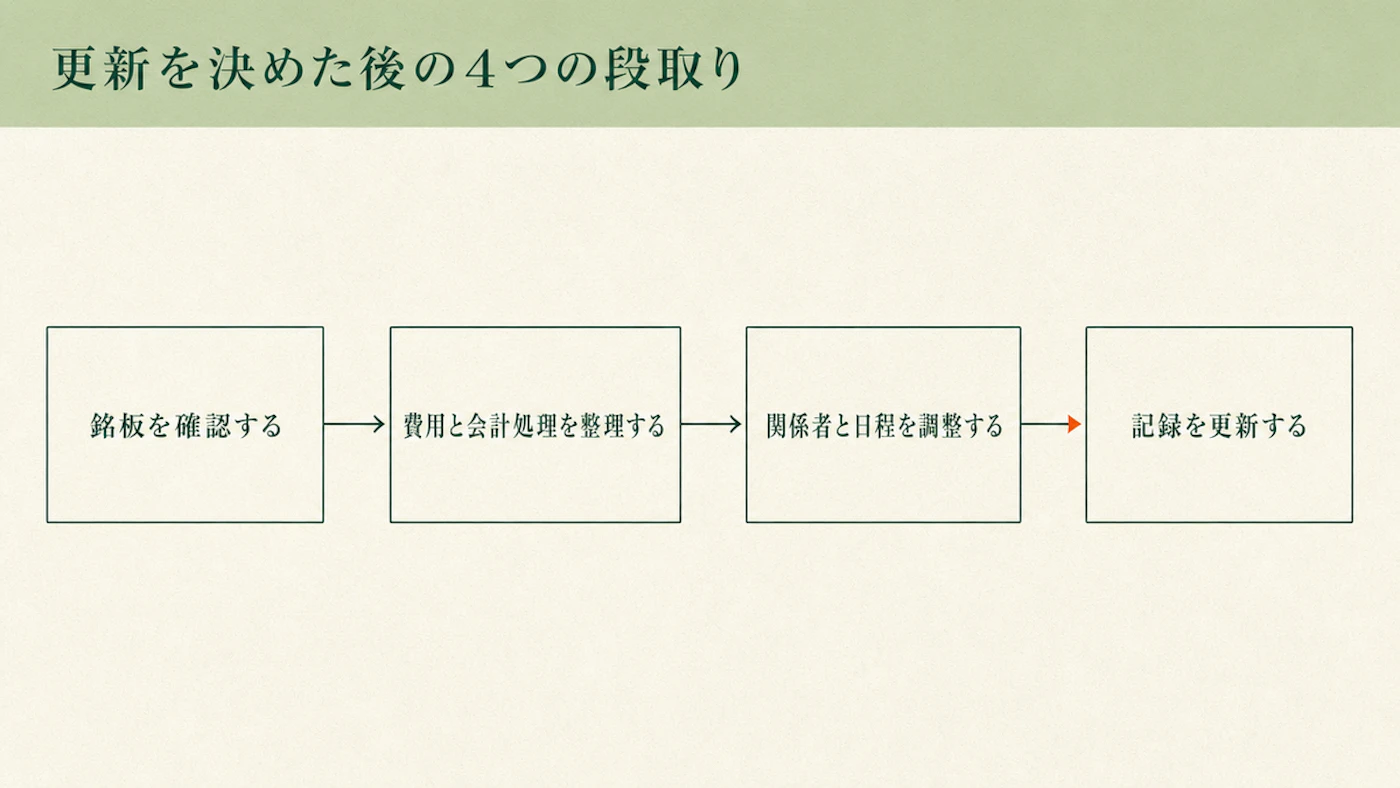
更新を決めたら、何を交換するか、費用をどう扱うか、いつ止めるか、更新後に何を記録するかを順に決めます。
- 銘板で容量と製造年を確認し、単体交換か周辺設備も含む更新かを分けます。電気設備工事の現場では、古い受変電設備の変圧器や進相コンデンサ(しんそう)をまとめて更新する例があります。
- 概算費用と、取得費と修理・改良費の区分、利用する税制の適用条件を確認します。
- 停電やライン停止が必要な場合は、電気主任技術者と工事会社などで、作業日程と範囲を先に調整します。
- 交換後の点検記録と保守計画を更新し、次回の更新目安を残します。高圧受電設備の点検は力率割引で基本料金は何%変わる?進相コンデンサの点検で工場が確認したいことも参考になります。
よくある質問
法定耐用年数を超えたら、すぐ更新する必要があるか
法定耐用年数は減価償却の税務計算に使う年数で、物理的な使用限界ではありません(国税庁タックスアンサーNo.2100)。安全対策・点検結果・部品調達に問題がなければ、超えた後も使い続ける判断はあり得ます。
ただし厚生労働省の調査では、経年化した設備は点検・修理が増える傾向があります。自社の更新目安は、記録をもとに決めておきましょう。
どこまで修繕費として処理できるか
既存設備の修理・改良費では、通常の維持管理や原状回復は修繕費、価値や耐久性を高める部分は資本的支出です(通達7-8-1・7-8-2)。金額や周期の形式基準は、本文の通達7-8-3・7-8-4で確認します。特に7-8-4は、区分が明らかでない支出に限られます。
金額が大きい場合や判断に迷う場合は、税理士など専門家に確認してください。
更新を考える年数はどこで確認するか
国税庁の耐用年数表は、業種や用途ごとの税務上の年数を確認する資料です。高圧受変電機器の更新目安は、JEMAの機器別調査(2023年3月改訂版)も参考になります。税務上の年数と更新推奨時期は、分けて計画に使います。
高圧受変電設備の全体交換と部分更新の選び方は、運営会社の恒電社サイトの解説(キュービクル更新は「全体交換」か「部分更新」か)にまとまっています。
更新推奨時期も実際の使用期間を保証する数値ではありません。法定耐用年数だけで更新時期を決めず、点検結果や部品の供給状況、メーカーの案内と合わせて判断してください。
同じ条件で修理と更新を比べる
- 故障と停止、部品と保守、安全と法令、投資回収の4つをそろえて比較します。
- 法定耐用年数は税務計算の年数で、物理的な使用限界とは分けます。
- 性能と安全などの条件がそろえば、修理を続ける判断も妥当です。
- 更新を決めたら、銘板と対象・費用・停止日程を確認し、交換後に記録を更新します。
この記事の確認方法
株式会社恒電社 編集部
受変電設備の更新・保全に携わる立場から、実務上の誤解を招かないかを確認しています。生産設備の保全に関する記述は、公的資料と公開情報にもとづきます。